
「建物を壊して更地にすれば、売りやすくなって得」と思っていませんか?——固定資産税の特例・1月1日・評価額の見直しで負担が変わる3つの分かれ道
投稿日:2026年11月01日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
古くなった実家や空き家を前に、「建物を壊して更地にしてから売ったほうが買い手がつきやすいし、管理も楽になる」と考えたことはないでしょうか。
確かに更地は売りやすい面があります。
ただ、毎年かかる固定資産税の面では、解体した瞬間に負担が大きく増えることがあります。
今日は、不動産を持っているだけでかかる固定資産税について、①更地にしたときの特例の扱い、②誰に課税されるかを決める1月1日、③評価額への不服の申し立て、という3つの視点から整理します。
目次
1.更地にすると税金が増える——住宅用地の特例
2.年の途中で売っても課税されるのは誰か——1月1日の壁
3.評価額は「絶対」ではない——見直しを求める方法
4.出口から逆算する——更地・現況・活用の3案
1.更地にすると税金が増える——住宅用地の特例
土地の上に住宅が建っていると、その敷地は「住宅用地」として、固定資産税の課税標準が大幅に軽くなります。
200㎡までの小規模住宅用地は評価額の6分の1、200㎡を超える部分は3分の1です(都市計画税はそれぞれ3分の1、3分の2)。
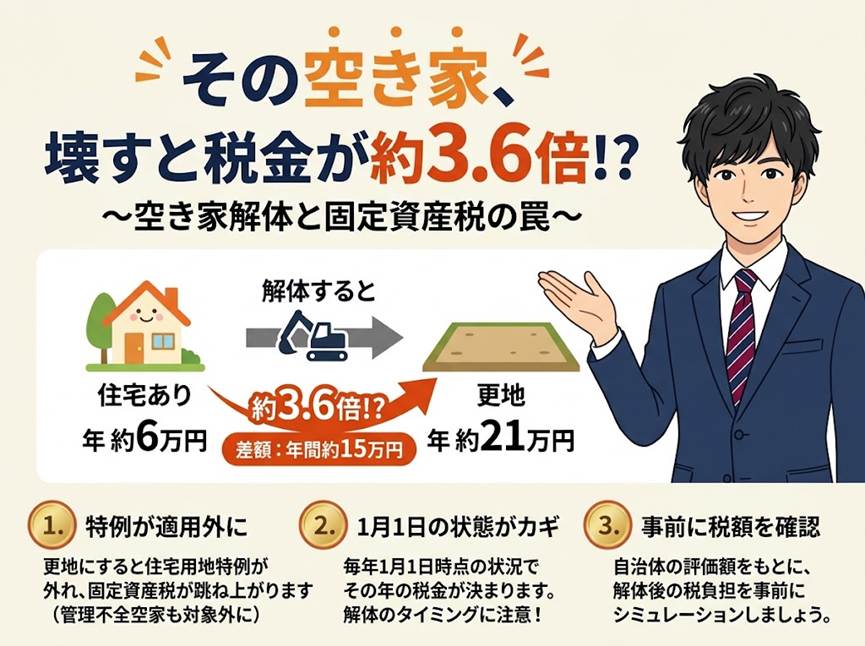
つまり、建物を取り壊して更地にすると、この特例が外れてしまいます。
目安を計算してみましょう。
評価額1,800万円・200㎡以下の土地なら、住宅用地のままなら固定資産税は約4万2,000円(1,800万円×1/6×1.4%)、都市計画税は約1万8,000円(1,800万円×1/3×0.3%)で、合計約6万円です。
更地にすると、住宅地以外の宅地は負担調整措置により課税標準が評価額の70%程度に近づいていくため、固定資産税は約17万6,000円、都市計画税は約3万8,000円となり、合計は約21万円。
年間で15万円ほど、約3.6倍の負担です。
税率や調整の状況は自治体で異なりますので、あくまで目安です。
もう一つの注意点は、建物が残っていても特例が外れる場合があることです。
空家等対策の特別措置法に基づく勧告を受けた「特定空家等」の敷地は特例の対象外になり、令和5年の法改正で創設された「管理不全空家」も勧告を受ければ同様です。
「壊すと上がる、放置しても上がる」のですから、どちらの道でも、方針を早めに決めることが大切です。
2.年の途中で売っても課税されるのは誰か——1月1日の壁
固定資産税は、毎年1月1日現在、固定資産課税台帳に所有者として登録されている人に課税されます。
売買で実際の所有者が変わっていても、登記簿の名義変更が1月1日までに済んでいなければ、前の所有者が納税義務者です。
ここで多いのが、年の途中で売ったのに、翌年の納税通知書が売主に届くという場面です。
売買契約で固定資産税を日割りで精算する取り決めをするのは商慣行であり、税法上の義務ではありません。
契約書に精算条項があるか、精算金の扱いはどうなるかを、売る前に確認しておく必要があります。
相続でも同じことが起きます。
登記が亡くなった方の名義のまま放置されていると、通知書は故人宛てに届き続けます。
この場合、現に所有している相続人は、市町村の求めに応じて申告する必要があります。
さらに、所有者がどうしても分からない土地では、使用している人が所有者とみなされて課税されることもあります。
相続登記は令和6年4月から義務化されていますので、名義を整えておくことは、税金の面でも欠かせません。
3.評価額は「絶対」ではない——見直しを求める方法
固定資産税の評価額は、3年に1度見直されます。
直近は令和6年度で、次は令和9年度です。
評価額は市町村が決めたものですから、誤りがないとは限りません。
地目や地積、家屋の構造などが実態と違っていれば、毎年その分だけ多く払い続けていることになります。
確認の方法は2つあります。
まず、毎年4月1日から4月20日(または最初の納期限の日のうち遅い日)までは、自分の土地や家屋の評価額を同じ市町村内の他の物件と比べられる「縦覧帳簿」を見ることができます。
次に、評価額に不服があるときは、価格の公示日から納税通知書の交付を受けた日の後3か月までに、固定資産評価審査委員会へ審査の申出ができます。
評価替えの年度以外は、地目の変更や家屋の損壊など特別な事情がある場合に限られる点に注意してください。
なお、特例の適用の可否など評価額以外の不服は、納税通知書を受け取った日から3か月以内に、市町村長へ審査請求を行います。
たとえば、すでに取り壊した古い離れが課税台帳に残っていたり、一部を倉庫にしているのに全体を住宅用地として扱われていたり、その逆だったりと、実態とのズレは意外にあります。
納税通知書を「届いたら払うもの」としてしまわず、年に一度は課税明細を見る習慣が、無駄を防ぎます。
4.出口から逆算する——更地・現況・活用の3案
最後に、「最終的にどうしたいのか」から逆算してみましょう。
出口は大きく3つあります。
一つ目は、更地にして売る方法です。
買い手は見つかりやすい反面、解体費用がかかり、売却までの間は固定資産税が増えます。
賦課期日の1月1日をまたぐ時期を意識し、解体を年明け以降にして、その年度の負担を抑える工夫も考えられます。
二つ目は、建物を残したまま現況で売る方法です。
解体費や特例の外れを避けられますが、価格は下がることがあります。
三つ目は、建物を活用する方法です。
賃貸住宅として使うなら住宅用地の特例は続きますが、解体して駐車場にすると外れます。
どれが最適かは、売却までの期間、解体費、土地の評価額、そして譲渡所得の特例の有無で変わります。
私なら、まず課税明細で土地と家屋の評価額・特例の適用状況を確認し、更地化した場合の年間の税負担を試算したうえで、売却時期と解体時期を決めます。
順番を間違えると、数十万円の差になります。
おわりに
当事務所では、不動産をお持ちの経営者・オーナーの皆さまに、固定資産税の負担から売却・活用・相続までを一本の線でつなぎ、数字で試算したうえで最適な出口をご提案しています。
経営理念「ともに未来を描く」のもと、目先の節税だけでなく、5年後・10年後の姿から逆算してお手伝いします。
所有する土地や空き家の扱いでお悩みでしたら、解体や売却のご契約前に、ぜひ一度ご相談ください。
※本記事は一般的な情報提供を目的としており、個別の事案に対する税務上の助言ではありません。
税制は改正されることがあります。
具体的な判断や申告にあたっては、必ず税理士等の専門家にご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


