
築古アパートの耐用年数は「4年」にできるのをご存じですか?——減価償却で手取りを増やす3つの勘所
投稿日:2026年08月10日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「不動産投資は減価償却で節税できる」——そう聞いて物件を手に入れたものの、いざ確定申告になると「思ったより経費が伸びない」「帳簿は黒字なのに手元にお金が残らない」と戸惑うオーナー様は少なくありません。
実は、同じ価格の物件でも、買い方と申告のしかたひとつで、毎年経費にできる金額(=節税額)は大きく変わります。
今日は、不動産投資の減価償却で手取りを守るための3つの勘所を、順番に整理していきます。
目次
1.土地と建物の「按分」で、毎年の経費が変わる
2.中古物件の耐用年数は「簡便法」で短くできる
3.元本返済は経費にならない——「デッドクロス」の正体
4.手取りを守るための実務の段取り
1.土地と建物の「按分」で、毎年の経費が変わる
不動産を買うと、代金は土地と建物に分けて記帳します。
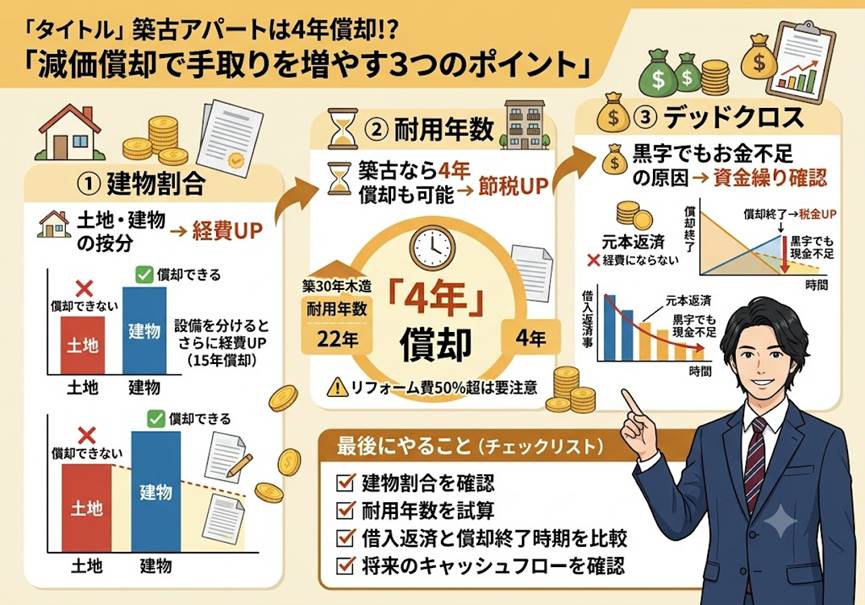
ここで見落としがちなのが、減価償却できるのは建物だけで、土地は一切償却されないという点です。
つまり、購入価格のうち建物にいくら割り振れるかで、毎年経費にできる金額が決まります。
按分の方法は主に二つ。
売買契約書に土地・建物の金額が別々に記載されていればその金額で、記載がなければ固定資産税評価額の比率で分けるのが実務の基本です。
さらに、仲介手数料や不動産取得税といった付随費用も土地・建物に按分し、建物分は取得価額に含めて減価償却していきます。
この一手間を省くと、本来なら経費にできたはずの金額をみすみす取りこぼすことになります。
ただし、節税したいからと建物割合を実態からかけ離れて大きくすると、税務調査で否認されるおそれがあります。
合理的な根拠にもとづく按分が大前提です。
+αの視点:建物の中からさらに「設備」を切り分ければ、経費はもっと増える
実は、按分のステップにはもう一段階上の手法があります。
それは、建物の中からさらに「電気設備」や「給排水設備」といった「建物附属設備」を切り分けて記帳する方法です。
木造アパート本体の耐用年数は22年ですが、これらの設備部分は「15年」という短い耐用年数で減価償却が認められています。
つまり、購入価額から設備部分を合理的に区分して別建てで償却することで、最初の15年間の経費(減価償却費)をさらに大きく増やし、手残りを最大化させることができるのです。
2.中古物件の耐用年数は「簡便法」で短くできる
中古物件の場合、耐用年数は新築と同じではありません。
法定耐用年数の全部を過ぎた物件なら「法定耐用年数×20%」、一部だけ過ぎた物件なら「(法定耐用年数-経過年数)+経過年数×20%」という簡便法で計算できます。
たとえば法定22年の木造アパートを築30年で取得すれば、22年×20%=4.4年で、1年未満を切り捨てて4年。
わずか4年で建物を償却しきれるため、その間の節税効果は非常に大きくなります。
築10年10か月の木造なら、月単位で計算しておよそ13年です。
ポイントは、短い耐用年数は「毎年の経費が大きい」代わりに「償却が終われば経費が一気に消える」という裏返しがあること。
償却が終わった後に利益が跳ね上がり、税負担が重くなる展開まで、あらかじめ見通しておくことが大切です。
+αの視点:中古物件の「リフォーム代」が引き起こす耐用年数トラップ
「中古だから簡便法で一気に償却しよう」と考えている方に、知っておいてほしい落とし穴があります。
もし、中古物件を購入すると同時に多額の費用をかけてリノベーション(大規模リフォーム)を行う場合、あるいは「リフォーム済みアパート」を購入した場合です。
そのリフォーム費用(資本的支出)が、物件自体の購入価額の「50%」を超えてしまうと、税務上、簡便法による短い耐用年数は使えなくなってしまいます。
せっかくの償却計画が根底から崩れてしまうため、購入時のリフォーム規模には慎重な設計が必要です。
3.元本返済は経費にならない——「デッドクロス」の正体
「黒字なのにお金がない」という不動産投資特有の落とし穴が、いわゆるデッドクロスです。
原因は二つ。
ひとつは、借入金の返済のうち経費になるのは利息部分だけで、元本部分は経費にならないこと。
もうひとつは、減価償却費が現金の支出を伴わない経費だということです。
投資の初期は減価償却費が大きく、元本返済もまだ少ないので手元に資金が残ります。
ところが年数が経つと、減価償却費は減っていく一方で、元利均等返済では返済に占める元本部分の割合が増えていきます。
すると、帳簿上は黒字で税金もかかるのに、実際のキャッシュはどんどん細っていく。
これがデッドクロスです。
建物は定額法でしか償却できず(定率法は選べません)、中古の簡便法で耐用年数を短くするほど、償却切れも早く訪れます。
節税と資金繰りは、常にセットで考える必要があります。
+αの視点:デッドクロスで帳簿が「赤字」になっても、税金が安くならない利息の罠
デッドクロスが進むと資金繰りが悪化しますが、もし減価償却の減少などで不動産収支が帳簿上「赤字(損失)」になってしまった場合、さらに手痛いルールが待っています。
それは「土地を取得するためのローンの利息」は、他の給与所得などと相殺(損益通算)して所得税を減らすことができない、という厳しい特例です。
建物分の利息や償却費で作った赤字は通算できますが、土地分の利息は赤字になっても“切り捨て”にされてしまいます。
「赤字が出ても、サラリーマン給与の所得税が還付されるから大丈夫」という油断は禁物です。
4.手取りを守るための実務の段取り
では、どう備えるか。
まず購入前に、建物割合と耐用年数から「何年間、いくら償却できるのか」を試算しておくこと。
次に、その償却が切れる年と借入金の返済スケジュールを並べて、キャッシュが苦しくなる時期を先に把握しておくこと。
そのうえで、繰り上げ返済や借り換え、次の物件取得のタイミングを検討します。
減価償却は「節税の魔法」ではなく、将来の税金を前倒しで軽くしているだけ——この感覚を持てると、判断を誤りにくくなります。
物件を買う前の一枚の試算表が、数年後の資金繰りを大きく左右します。
結び
当事務所では、不動産オーナー様の物件取得から日々の記帳、確定申告、そして出口戦略までを、税金とキャッシュフローの両面からご一緒に設計しています。
「ともに未来を描く」——これは私たちの経営理念です。
買ってから慌てるのではなく、買う前に見通しを立てる。
そのお手伝いができれば幸いです。
気になる点があれば、どうぞお気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別の税務判断を保証するものではありません。実際のご対応にあたっては、必ず顧問税理士等の専門家にご相談ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


