
「使っていない土地は安くしか売れないから、税金は気にしなくていい」と思っていませんか?——低未利用土地の100万円控除と1,000万円控除で手残りが変わる3つの分かれ道
投稿日:2026年11月04日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
親から引き継いだ空き地、昔買ったまま使っていない駐車場、草刈りだけが続く郊外の土地。
「どうせ数百万円でしか売れないし、税金の話をするほどでもない」と考えて、売却の相談そのものを後回しにしている方は少なくありません。
ところが、売値が小さい土地ほど、数十万円から二百万円規模で手残りが動く特例が用意されています。
今日は、使っていない土地を手放すときに確認したい「100万円控除」「1,000万円控除」「手続の順番」という3つの視点と、その前提となる税金の考え方をお伝えします。
目次
1.売値が小さくても、税金は「利益」にかかる
2.低未利用土地等の100万円特別控除という入口
3.平成21年・22年に買った土地だけが使える1,000万円控除
4.特例を取り逃さないための手続と順番
1.売値が小さくても、税金は「利益」にかかる
土地を売ったときの税金は、売値そのものではなく「売値-(取得費+譲渡費用)」の利益にかかります。
所有期間が5年を超える長期譲渡なら、所得税・復興特別所得税・住民税を合わせて約20.315%です。
ここで落とし穴になるのが取得費です。
先祖代々の土地や昔に安く買った土地は、取得費が分からない、あるいは極端に小さいことが多く、売値の大半が利益として扱われがちです。
たとえば400万円で売れた土地なら、仲介手数料などを引いても300万円超の利益が出ることもあり、税額は60万円前後になります。
「小さな取引だから無税」とは限りません。
つまり、売値が小さい土地ほど、控除額100万円や1,000万円の効き方は相対的に大きくなります。
だからこそ、特例が使えるかどうかを売る前に確認する価値があるのです。
2.低未利用土地等の100万円特別控除という入口
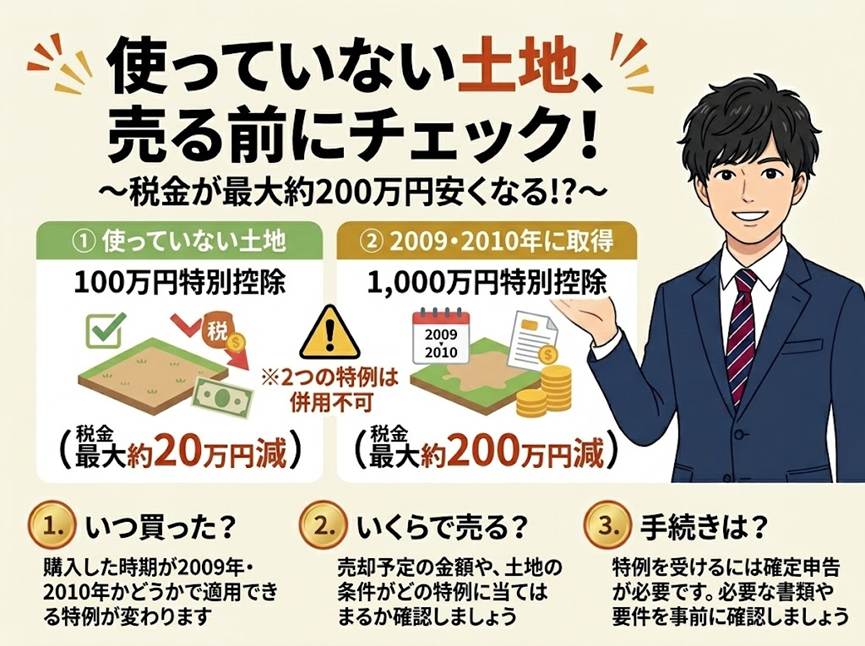
1つ目の視点は、使われていない土地を売ったときに、長期譲渡所得から100万円を差し引ける特例です。
100万円の控除は、税額にして約20万円の差になります。
主な要件は次のとおりです。
都市計画区域内にある低未利用の土地であること、譲渡した年の1月1日時点で所有期間が5年を超えること、土地とその上の建物などを合わせた譲渡対価が500万円以下であること(市街化区域などでは800万円以下)、そして市町村長から「低未利用土地等であり、譲渡後の利用も確認された」旨の確認書を受けることです。
親族など特別の関係がある人への譲渡は対象外です。
対象となる譲渡の期間は、令和10年12月31日までに延長されています(名古屋市の公表資料で確認)。
「うちは数百万円だから関係ない」ではなく、むしろ「数百万円だからこそ対象になる」特例だと捉えてください。
3.平成21年・22年に買った土地だけが使える1,000万円控除
2つ目の視点は、さらに金額の大きい特例です。
平成21年または平成22年に取得した国内の土地等を、所有期間が5年を超える状態で譲渡した場合、長期譲渡所得から最大1,000万円を差し引けます。
税額にして約200万円の違いです。
見落とされやすいのが、使い道を問わない点です。
賃貸していた土地でも、使っていない土地でも対象になります。
一方で、相続・贈与・交換で取得した土地、親族や同族会社など特別の関係がある人との間の取引、棚卸資産は対象外です。
また、自宅の敷地では3,000万円特別控除と併用できません(自宅の建物で3,000万円控除を受けるのは可能です)。
取得から15年以上が経ち、「そろそろ整理しようか」と考える時期の土地こそ、取得年月日を契約書や登記事項証明書で確認してみてください。
4.特例を取り逃さないための手続と順番
3つ目の視点は、手続と順番です。
2つの特例は併用できません。
しかも100万円控除は、同じ一筆の土地から分筆した土地について前年・前々年に適用を受けていると使えません。
「分けて売れば2回使える」といった発想は通用しないのです。
100万円控除では、確認書の取得が欠かせません。
売買契約書の写しや、電気・水道の使用中止日などの低未利用の証拠、譲渡後の利用に関する書類をそろえて市町村に申請し、交付まで2週間程度かかる自治体もあります。
確定申告で添付する書類なので、売却後に慌てないよう、契約前から窓口に相談しておくと安心です。
買主が親族だった、取得原因が相続だった、といった一点で特例が外れる例もあります。
売る相手・取得時期・売値の3点を契約前に確認することが、手残りを守る最短ルートです。
結び
使っていない土地は、持っているだけで固定資産税と管理の手間がかかり続けます。
手放すと決めたなら、特例を使えるかどうかで手残りが数十万円から二百万円単位で変わります。
あなたの土地は、いつ、どうやって取得し、いくらで売れそうでしょうか。
まずは取得年月日と想定売値を書き出してみてください。
当事務所では、売却の前に特例の適用可否を整理し、売る相手や時期の組み立てまでご一緒に検討しています。
経営理念「ともに未来を描く」のもと、土地の出口から逆算した最善の一手をご提案しますので、お気軽にご相談ください。
免責事項
※本記事は一般的な情報提供を目的としたものであり、個別の事案における税務上の取扱いを保証するものではありません。
具体的な適用にあたっては、最新の法令・通達および自治体の運用をご確認のうえ、必ず税理士等の専門家にご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


