
「契約書がないから取得費は5%」で申告していませんか?——取得費不明の土地で手取りが数百万円変わる3つの分かれ道
投稿日:2026年10月13日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
親から相続した土地を売ったが、親が買ったときの契約書も領収書も見つからない。
こうした相談は毎年あります。
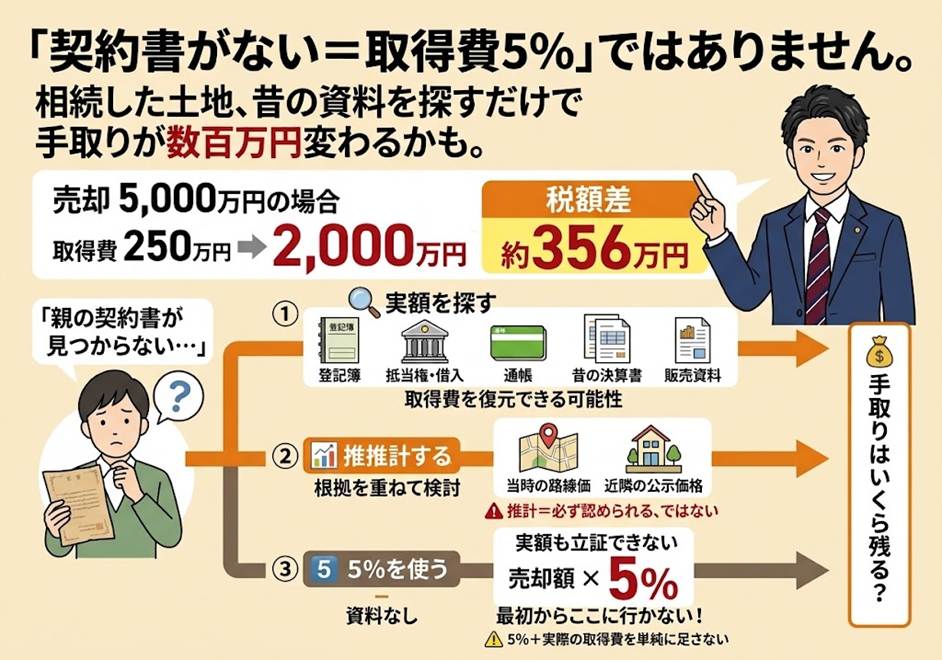
多くの方が「取得費が分からないなら売却額の5%で申告するしかない」と諦めますが、5%は「証明できなければ」の話であって、義務ではありません。
今日は、5%ルールの本当の位置づけ、契約書がなくても実額を掘り起こす方法、そして「当初申告」と「後からの更正の請求」で結論が逆になる落とし穴という3つの視点で整理します。
目次
1. 「取得費5%」は義務ではなく「証明できなければ」の話
2. 契約書がなくても実額は掘り起こせる——抵当権・通帳・成約事例
3. 「推計」で通るのは当初申告まで——5%で出した後の更正の請求は認められない
4. 取得費不明の土地を売る前に確認したい3つの分かれ道
1. 「取得費5%」は義務ではなく「証明できなければ」の話
譲渡所得は「売却額-取得費-譲渡費用」で計算し、取得費は実際に取得に要した金額が原則です(所得税法38条)。
相続した土地なら、亡くなった方の取得費をそのまま引き継ぎます(所得税法60条1項)。
いわゆる「5%ルール」は、昭和27年12月31日以前から所有する土地建物について、収入金額の5%を取得費とする特例です(租税特別措置法31条の4)。
昭和28年以後に取得した資産もこれに準じて計算して差し支えないとされているため(措置法通達31の4-1)、取得費不明の受け皿として使われています。
大切なのは条文の「ただし書」です。
5%が実際の取得費に満たないことが証明された場合には実額によると定められています。
つまり5%は「証明できないときの下限」にすぎません。
売却額5,000万円の土地で取得費が5%の250万円なら、譲渡所得は4,750万円、長期譲渡の税率20.315%で税額は約965万円です。
取得費を2,000万円と証明できれば譲渡所得は3,000万円、税額は約609万円。
手取りが約356万円変わります。
まず、この差を押さえてください。
「5%の概算取得費」に「実際の登記費用や造成費」を足し算して申告するとペナルティ!
取得費不明で売値の5%(例えば5,000万円の売却なら250万円)を使う際、実務で非常に多くの方がやってしまう致命的な計算ミスがあります。
「概算取得費250万円に、自分が払った相続登記費用30万円と、売るために払った土地の造成費300万円を足して、合計580万円を取得費として申告しよう!」 結論から言うと、この足し算は税務調査で100%否認されます。
税法上、「売値の5%(概算取得費)」という数字には、過去の購入代金だけでなく、その後に発生した改良費や登記費用などの一切が含まれている(まるっと含めて5%とみなす)扱いになります。
したがって、申告の際は「概算取得費(250万円)」か、あるいは「実額の造成費や登記費用の合計(330万円)」のどちらか高い方を選択(どちらか一方のみ適用)しなければなりません(措置法31条の4第1項本文・但し書きの構造(実額か5%かの二者択一)と国税庁タックスアンサーNo.3270)。
「5%に足せるのは譲渡費用(仲介手数料など)だけ」というルールを知らずに申告すると、後から追徴課税を払わされることになります。
2. 契約書がなくても実額は掘り起こせる——抵当権・通帳・成約事例
契約書がなくても、間接証拠から実額を把握できる場合があります。
最初に見るのは登記簿です。
閉鎖謄本まで含めて取得時期・取得原因・売主、そして抵当権の設定額を確認します。
住宅ローンで買った物件なら、抵当権の設定額は「少なくともこれ以上で買った」ことを示す有力な証拠になります。
実際の事例では、平成6年に中古マンションを第三者から購入し書類が一切残っていないケースで、登記簿に2,600万円の抵当権設定があり、同じマンション内で前年に3LDKが3,000万円で成約した情報も得られたため、購入額を2,600万円と把握しました。
売却額は1,100万円でしたから譲渡損となり税金はゼロ。
5%で申告していれば約212万円を払うところでした。
ほかにも通帳の出金記録、借入契約書、仲介手数料の領収書、当時の販売パンフレット、事業用なら過去の青色決算書など、手掛かりは意外に多いものです。
「探す前に諦める」のが一番もったいない、というのが実感です。
その他にも過去に建物が建てられた経緯、当時の親族の話などから、取得価額を証明できたケースも何度もあります。
なお、親がその土地を買換え特例や交換特例(所得税法58条、措置法37条など)で取得していた場合、取得費は前の資産から引き継がれ、購入額とは別の計算になります。
この点は最初に確認が必要です。
「土地区画整理(換地)」で手に入れた土地を、換地処分された年の時価で計算する間違い
名古屋市内の住宅地などでよくあるのが、昭和の時代に「土地区画整理事業」が実施され、元の土地(従前の土地)から新しい土地(換地)に差し替えられているケースです。
「換地処分の登記(例:昭和55年)の年の路線価や公示価格で推計取得費を計算しよう!」とすると、税務署から否認されます。
区画整理による換地処分は税務上「譲渡」ではなく、元の土地を買った明治・大正・昭和初期の取得時期と取得価額をそのまま引き継ぐ(措置法33条の3・措通31の2-21)ことになります。
「換地された年(昭和55年)」ではなく、「親や祖父が区画整理される前の元々の古い土地を購入した年」まで遡って証拠を探さなければならないため、区画整理地の取得費の推計は特に注意が必要です。
3. 「推計」で通るのは当初申告まで——5%で出した後の更正の請求は認められない
実額がどうしても分からないとき、取得時の路線価や公示価格、市街地価格指数から「取得時の時価」を推計して取得費とする方法があります。
市街地価格指数による方法は平成12年の公表裁決で認められて広まりましたが、その後「全国的な指数で個別の土地の値動きを示さない」「取得時の地目が畑だった」といった理由で否認された裁決が複数あります。
使うなら、その土地に近い根拠である取得時の路線価や公示価格を優先すべきです。
さらに大切なのが、推計が使えるのは事実上「当初申告」に限られる点です。
当初申告なら、税務署が否認するには実額を調査して立証する必要があります。
一方、いったん5%で申告し、後から推計取得費で更正の請求をしても認められません。
更正の請求では納税者側に立証責任があり、推計は時価の推測にすぎず「5%が実額に満たないこと」の証明にならないからです。
取得時の公示価格から計算した更正の請求が棄却された裁決も実際にあります。
逆に、5%で申告した後に契約書が見つかり実額が判明した場合、更正の請求は認められます。
「後から直す」が使えるのは実額が出てきたときだけです。
なお、売主が親族や同族会社だった土地は時価より安く買っている可能性が高く、取得時の地目が農地や山林なら推計自体が難しいため、こうしたケースでは無理をせず5%を選ぶ方が安全と考えます。
土地だけでなく「相続した古い上場株式」も、5%で諦めずに『名義書換日』で実額主張できる
「親から相続した昔の株(上場株式)も購入時の証券会社の口座明細が見つからないから、売却額の5%で申告するしかないのかな…」 不動産だけでなく、株式の売却でも同じ悩みをお持ちの大家様・地主様が多くいらっしゃいます。
しかし、上場株式の場合、信託銀行(株主名簿管理人)に「株式異動証明書」の送付を依頼して『名義書換日』を特定できれば、その名義書換日の市場株価(終値)を取得価額とみなして実額申告することが国税不服審判所の裁決(令和元年11月28日裁決)等で認められています。
土地でも株式でも、「書類がない=即5%」と諦める前に、プロの手で名義変更日や登記の歴史から実額を復元するルートを模索することが、手残りを最大化する唯一の道です。
4. 取得費不明の土地を売る前に確認したい3つの分かれ道
第一に「探すか、5%で済ませるか」。
取得が昭和40年代半ば以降で、売主が第三者、取得時の地目が宅地なら、実額や推計を検討する価値があります。
取得が昭和30年代以前なら当時の地価は今の5%前後で、差はほとんど出ません。
第二に「実額か、推計か」。
抵当権や通帳から実額に近い金額をつかめるなら、それが最も強い根拠です。
推計は根拠資料を複数そろえ、検討過程の書面を添付するかどうかまで含め、否認リスクと合わせて判断します。
第三に「今か、後か」。
推計取得費で申告するなら当初申告で決める必要があり、5%で出した後に切り替える道はありません。
売却の相談と同時に取得費の探索を始めるのが理想です。
取得費は、売却が決まってから探すより、相続時に親の書類を整理する段階で確保しておく方がはるかに楽です。
「いつか売るかもしれない土地」の契約書の所在を、この機会に確認してみてください。
おわりに
当事務所では、相続した不動産の売却に際して、登記簿・金融機関の記録・取引事例から取得費を掘り起こす調査と、5%・実額・推計それぞれの税額シミュレーション、推計を採用する場合の添付書面の作成までお手伝いしています。
「契約書がないから5%」と決めてしまう前に、一度ご相談ください。
経営理念「ともに未来を描く」のとおり、手取りを最大化した先の資産の使い道まで一緒に考えていきます。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和7年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


