
相続した土地、「買った値段が分からない」まま売っていませんか?——取得費不明の不動産で手取りが変わる3つの分かれ道
投稿日:2026年10月03日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
親から相続した土地や自宅を売ることになり、「昔の売買契約書が見つからない」という相談が、この時期になると必ず増えます。
多くの方は「分からないなら仕方がない、売値の5%を買値ということにして申告する」と聞いて、そういうものだと受け入れてしまいます。
しかし、この5%ルールは「使わなければならない」ルールではなく、「他に示せるものがないときの最後の手段」です。
ここを取り違えると、同じ不動産を同じ値段で売っても、手取りが数百万円単位で変わります。
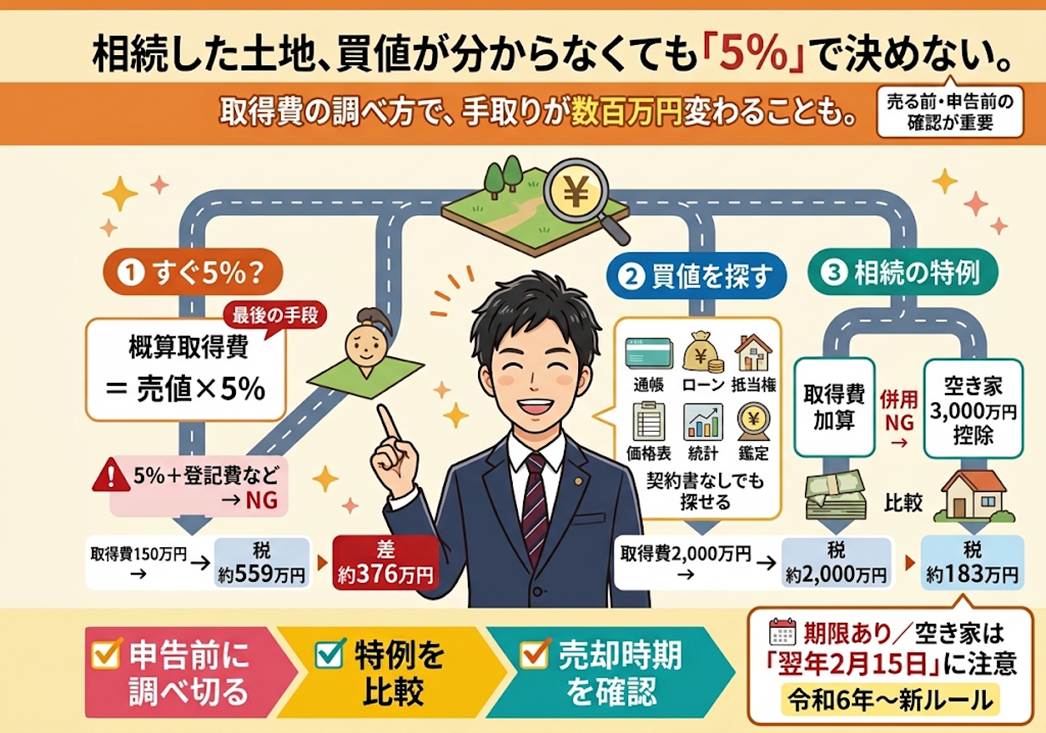
今日は、取得費が分からない不動産を売るときに、①5%ルールの本当の意味、②契約書がなくても取得費を「示す」方法、③相続ならではの上乗せ特例と選択、という3つの分かれ道を整理します。
目次
- 「売値の5%」で申告すると何が起きるのか
- 契約書がなくても取得費を「示す」3つの手がかり
- 相続で売るなら、取得費加算と空き家特例のどちらを選ぶか
- 売る前に、時系列で書類を並べる
1. 「売値の5%」で申告すると何が起きるのか
不動産を売ったときの税金は、売却価格から取得費と譲渡費用を引いた「譲渡所得」にかかります。
取得費が分からない場合、租税特別措置法第31条の4の規定と国税庁の取扱いにより、売却価格の5%を取得費とみなして申告できます。
これが「概算取得費」です。
数字で見てみましょう。
相続した土地を3,000万円で売り、仲介手数料などの譲渡費用が100万円だったとします。
取得費不明で5%を使うと、取得費は150万円。
譲渡所得は3,000万円-150万円-100万円=2,750万円となり、長期譲渡の税率20.315%(所得税・復興特別所得税・住民税の合計)で約559万円の税金です。
ところが、親が昭和の終わりにこの土地を2,000万円で買っていたことを示せれば、譲渡所得は3,000万円-2,000万円-100万円=900万円。
税金は約183万円です。
差額は約376万円。
売値も費用も同じで、変わったのは「取得費を示せたかどうか」だけです。
つまり5%ルールは、税務署が親切に用意してくれた簡便法であると同時に、「取得費を示す努力をしなかった分だけ、多く納める」仕組みでもあるということです。
なお、実際の取得費が売値の5%を下回る古い土地では、逆に5%を使ったほうが有利になります。
どちらが有利かは、必ず両方を計算してから決めてください。
「5%の概算取得費」に「実際の登記費用や造成費」を足し算して申告するとペナルティ!
取得費不明で売値の5%(例えば3,000万円の売却なら150万円)を使う際、実務で非常に多くの方がやってしまう致命的な計算ミスがあります。
「概算取得費150万円に、自分が払った相続登記費用30万円と、売るために払った土地の解体・造成費200万円を足して、合計380万円を取得費として申告しよう!」 結論から言うと、この足し算は税務調査で100%否認されます。
税法上、「売値の5%(概算取得費)」には、改良費や登記費用などの一切が含まれるという扱いになります。
したがって、申告の際は「概算取得費(150万円)」か、あるいは「実額の改良費や登記費用の合計(230万円)」のどちらか高い方を選択(どちらか一方のみ適用)しなければなりません(措置法通達31の4-1)。
「5%に足せるのは譲渡費用(仲介手数料など)だけ」というルールを知らずに申告すると、後から追徴課税を払わされることになります。
2. 契約書がなくても取得費を「示す」3つの手がかり
税務上、取得費の証明は売買契約書に限られていません。
要は「その金額で買ったことが合理的に説明できるか」です。
実務では、次の順番で探していきます。
一つ目は、お金の流れの記録です。
購入当時の通帳の出金、住宅ローンの契約書、登記簿の乙区に残る抵当権の債権額、購入時のパンフレットや価格表などです。
特に抵当権の記録は法務局に残っているため、手元に何もなくても取り寄せられる貴重な手がかりです。
二つ目は、統計を使った推計です。
建物は国税庁の「建物の標準的な建築価額表」から建築当時の価額を求め、減価償却費相当額を差し引きます。
土地は市街地価格指数などで当時の価格を遡る方法が、国税不服審判所の裁決で認められた例があります。
ただし万能ではなく、土地の実態と指数の動きが合わないとして否認された裁決もあります。
なぜその指数が妥当かを説明できる形で整えることが条件です。
「とりあえず5%で申告して、後からじっくり調べて減額(更正の請求)しよう」は絶対に通用しない
「確定申告の期限が迫ってきたから、一旦は売値の5%で申告して税金を納めておこう。
あとから過去の路線価や市街地価格指数で計算し直して、納めすぎた税金を返してもらう手続き(更正の請求)をすればいいよね」 実は、この後出しジャンケンは税務署に100%拒否(棄却)されます。
国税不服審判所の裁決でも、「当初の申告で自ら5%の概算取得費を選択して申告した場合、後から市街地価格指数などの推計計算を用いて取得費を増やし、更正の請求を行うことは認められない」という厳しい判断が下されています(H26.3.4非公開裁決等)。
契約書がない不動産の取得費勝負は、「最初の確定申告書の提出時の一発勝負(後日契約書など取得費が分かる資料が発見される場合を除く)」です。
一度5%でハンコを押して提出してしまえば、後からどれだけ合理的な推計データを持って行っても税金は1円も戻ってきません。
申告書を出す前に、すべての証拠と推計ロジックを揃え切ることが絶対条件なのです。
三つ目は、不動産鑑定士による時点修正の評価です。
取得当時の時点に遡った鑑定評価を取り、その額を取得費とする考え方です。
費用はかかりますが、5%ルールとの差額が数百万円を超えるなら検討に値します。
見落としがちな点を一つ。
相続した不動産の取得費と取得日は、親が買ったときのものをそのまま引き継ぎます(所得税法第60条)。
親が何十年も前に買った土地なら、相続後すぐ売っても長期譲渡の税率です。
相続登記の登録免許税や司法書士報酬も取得費に含められます。
小さな額でも必ず拾ってください。
3. 相続で売るなら、取得費加算と空き家特例のどちらを選ぶか
相続した不動産の売却には、相続ならではの二つの特例があります。
一つ目は「相続税の取得費加算の特例」(租税特別措置法第39条)です。
相続税を納めた人が、相続開始からおおむね3年10か月以内(申告期限の翌日以後3年以内)に相続財産を売ると、その財産に対応する相続税額を取得費に上乗せできます。
相続税を多く納めた方ほど効果が大きい特例です。
二つ目は「被相続人の居住用財産(空き家)の3,000万円特別控除」(同法第35条第3項)です。
昭和56年5月31日以前に建てられた一戸建てで、相続開始まで親が一人で住んでいた家を、相続開始から3年目の年末までに、売却額1億円以下で売る場合に使えます。
令和6年からは、買主が譲渡の翌年2月15日までに耐震改修か取壊しをすれば適用でき、使いやすくなりました。
買主が解体工事をサボると特例が消滅?令和6年新ルールの「2月15日の壁」
令和6年1月からの改正で、「売った後で、買主(業者や購入者)が家裏を取り壊して更地にしてくれる場合」でも空き家特例(3,000万円控除)が使えるようになり、使い勝手が劇的に向上しました。
しかし、ここには恐ろしいタイムリミットが隠されています。
特例を受けるためには、買主が行う耐震改修工事や取り壊し工事が、「家を売った年の『翌年2月15日』までに完了し、市区町村長から確認書の交付を受けていること」が絶対条件となっています(措置法35条3項)。
もし、年末ギリギリに買主に引き渡したものの、買主の工事が遅れて2月15日に間に合わなかった場合、あなたが受けられるはずだった3,000万円控除(節税額約600万円)は一瞬で全滅します。
買主側の都合であなたの税金が600万円跳ね上がるリスクを防ぐためには、売買契約書の中に「買主は〇月〇日までに解体工事を完了し、確認書申請に協力する」という特約とペナルティ条項を明記しておく厳格な契約実務が不可欠です。
一方、相続人が3人以上の場合の控除額は一人2,000万円に縮小されています。
ここが分かれ道です。
この二つは同じ不動産について併用できません。
相続税をほとんど納めていない方は空き家特例、相続税を多く納めた方で空き家特例の要件を満たさない方は取得費加算、両方満たす方は両方を計算して有利なほうを選ぶ、という整理です。
どちらも「相続からおおむね3年」の期限があり、売る時期そのものが節税の判断になります。
4. 売る前に、時系列で書類を並べる
ここまでの話を実務に落とすと、やることは一つです。
売却の話が具体化する前に、親がその不動産を買ったときから今日までの出来事を時系列で並べ、それぞれに残っている書類を探してください。
購入時の通帳や抵当権、建築時の請負契約書、相続時の相続税申告書と登記の領収書、そして現在の媒介契約書。
この一覧があるだけで、取得費の推計方法も、どの特例が使えるかも、売却をいつまでに終えるべきかも、一度に判断できます。
逆に、契約が済んでから税理士に相談すると、「あと3か月早ければ取得費加算が使えた」「取壊しの順番を間違えたので空き家特例が使えない」という取り返しのつかないケースが本当にあります。
当事務所では、相続した不動産の売却について、取得費の推計方法の検討から特例の選択、売却時期のシミュレーションまでを、売る前の段階で一緒に整理しています。
経営理念「ともに未来を描く」のとおり、目先の税金だけでなく、売った後の資金の使い道まで含めてご相談ください。
契約書が見つからないから5%、と決める前に、一度ご連絡いただければと思います。
免責事項
本記事は一般的な情報提供を目的としたものであり、個別の税務判断や助言を行うものではありません。
税制は改正される場合があり、適用にあたっては個別の事実関係により結論が異なることがあります。
実際の判断にあたっては、必ず税理士等の専門家にご相談ください。
本記事の内容に基づいて行われた行為により生じたいかなる損害についても、当事務所は責任を負いかねます。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


