
借りている店舗の内装工事、建物と同じ年数で償却していませんか?——事務所・店舗を「借りる側」で損をしない3つの分かれ道
投稿日:2026年09月13日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
不動産の税金というと、どうしても「持っている人の話」になりがちです。
ところが、実際に相談が多いのは、事務所や店舗を借りて事業をされている経営者の方からです。
礼金を払った年に全額を経費にしていないか。
内装工事を建物と同じ年数で償却していないか。
退去時の原状回復費用を、決算書で費用にしたつもりになっていないか。
この3つは、いずれも一度決めると数年間の決算書に影響し続けます。
今日は「借りる側」の税務について、実務で差がつく3つの分かれ道を整理してみます。
目次
1. 礼金・更新料は「払った年の経費」ではありません
2. 内装工事は、建物と同じ年数では償却しません
3. 出ていくときのお金は、入るときの契約書で決まります
4. 契約書のどこを見れば判断できるか
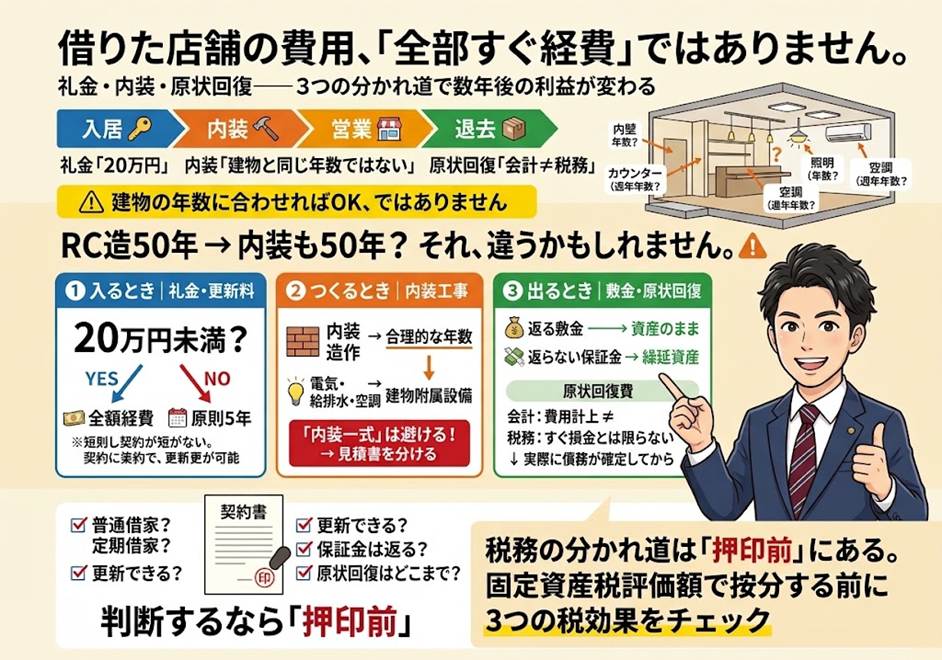
1. 礼金・更新料は「払った年の経費」ではありません
店舗を借りるときに支払う礼金や権利金、そして数年ごとの更新料。
これらは家賃と同じ感覚で、支払った年の経費として処理されているケースをよく見かけます。
しかし税務上、これらは「繰延資産」として扱われます。
法人税法施行令14条に、資産を賃借し又は使用するために支出する権利金や立退料などが繰延資産として挙げられているためです。
繰延資産とは、支出の効果がその後1年以上に及ぶ費用のことで、支払った年に一度で経費にはできず、効果の及ぶ期間に分けて費用にしていく、という考え方です。
償却期間は原則として5年です。
ただし、契約による賃借期間が5年より短く、更新のたびに改めて礼金を支払う契約であれば、その賃借期間で償却します。
ここに分かれ道が一つあります。
1件あたりの金額が20万円未満であれば、支出した年に全額を経費にすることが認められています(法人税法施行令134条)。
20万円という線をはさんで、処理がまったく変わるわけです。
個人の不動産所得や事業所得でも考え方は同じです。
感覚ではなく20万円で機械的に判定する。
これだけで、後日の指摘はかなり防げます。
2. 内装工事は、建物と同じ年数では償却しません
借りた区画に、間仕切り・造作カウンター・厨房設備・空調などの工事を入れる。
この「他人の建物に対する造作」の耐用年数が、二つ目の分かれ道です。
実務でいちばん多い誤りは、建物の構造に引きずられることです。
鉄筋コンクリートのビルに入居したから50年で償却する、といった処理です。
しかし耐用年数の通達(耐用年数通達1-1-3)では、建物に対してされた造作は、その建物の耐用年数に加えて、造作の種類・用途・使用材質などを勘案して合理的に見積もった年数によるとされています。
10年ほどで作り替える内装を50年で償却すれば、経費化は大幅に遅れます。
また、電気設備や給排水、空調といった建物附属設備に対する造作は、建物附属設備の耐用年数で償却します。
ここを区分できるかどうかで年数は大きく変わりますので、工事の見積書は「内装一式」ではなく、必ず内訳をもらってください。
逆に、短くしすぎる誤りもあります。
同通達では、賃借期間の定めがあり、かつ更新ができない契約で、造作について有益費の請求も買取請求もできないものについては、その賃借期間を耐用年数として償却できるとされています。
裏を返せば、自動更新される普通借家契約で「契約期間が5年だから5年償却」とするのは、この要件を満たしません。
定期借家であっても、実際には契約終了後に再契約する見込みがあるのなら、賃借期間での償却は慎重に検討すべきところです。
3. 出ていくときのお金は、入るときの契約書で決まります
三つ目は、敷金・保証金と原状回復です。
差し入れた敷金・保証金のうち、返ってくる部分は資産のまま置いておき、償却はしません。
一方、契約書に「保証金の20%は返還しない」といった定めがある場合、その返還されない部分は前記1と同じ繰延資産として、賃借期間または5年で償却していきます。
同じ「保証金」という名前でも、契約書を読まなければ処理が決まらない、ということです。
そして退去時の原状回復です。
会計上は、入居時に将来の原状回復義務を見積もって「資産除去債務」として負債に計上する、あるいは差し入れた敷金のうち返還が見込めない金額を見積もり、入居期間に配分して費用にしていく、という処理が行われます。
ここが最大の落とし穴です。
会計で費用に計上しても、法人税では、実際に工事をして債務が確定するまで損金になりません。
決算書で費用にしたのに税金は減らない、という状態になり、申告書で加算調整が必要になります。
「引当てておけば節税」ではないのです。
裏を返せば、退去のときに一度に大きな費用と支出が発生するということでもあります。
スケルトン戻しが条件の店舗であれば、その金額は決して小さくありません。
移転を考え始めてからではなく、契約した時点で概算をつかんでおくことをおすすめしています。
4. 契約書のどこを見れば判断できるか
ここまでの3点は、いずれも「契約書のどこを見るか」で答えが出ます。
確認すべきは4か所です。
①普通借家か定期借家か、そして更新・再契約の実態はどうか(造作の耐用年数を左右します)。
②有益費の請求や造作買取請求を排除する条項があるか(賃借期間での償却が使えるかどうかの分かれ目です)。
③礼金・更新料・保証金の償却額はそれぞれいくらか(20万円の判定単位になります)。
④原状回復の範囲はどこまでか(退去時の資金計画に直結します)。
大切なのは、これらが契約を結んだ後では変えられないという点です。
物件が決まった段階で契約書のドラフトを税理士に見せていただければ、税務上の取扱いと、数年分の損益・資金繰りへの影響まで、あらかじめ見通しを立てることができます。
判断の入口は、押印する前の10分間にあります。
おわりに
当事務所では、店舗や事務所の賃借にあたって、契約書の段階から税務上の取扱いを確認し、内装投資の償却計画と退去時の資金負担まで含めてご一緒に整理しています。
目の前の一年の税額だけでなく、その先の数年をどう設計するか。
私どもは経営理念に「ともに未来を描く」を掲げています。
借りるという意思決定も、未来の設計の一部です。
気になる点がございましたら、契約前のタイミングでお気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。実際のご判断に際しては、税理士等の専門家へご相談ください。また、税制は改正される場合があります。本記事は令和7年度時点の税制を参考にしています。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


