
「建て替えるから出ていってほしい」で借家人は退去してくれる?——立退料の考え方・税金・評価で結果が変わる3つの分かれ道
投稿日:2026年10月27日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「古い賃貸ビルを建て替えたい。
借家人には出ていってもらえばいい」と考えがちですが、借家人は法律で強く守られており、思い通りには進みません。
今日は、立退料が必要になる理由、立退料の金額の考え方、受け取る側の税金という3つの視点で整理します。
目次
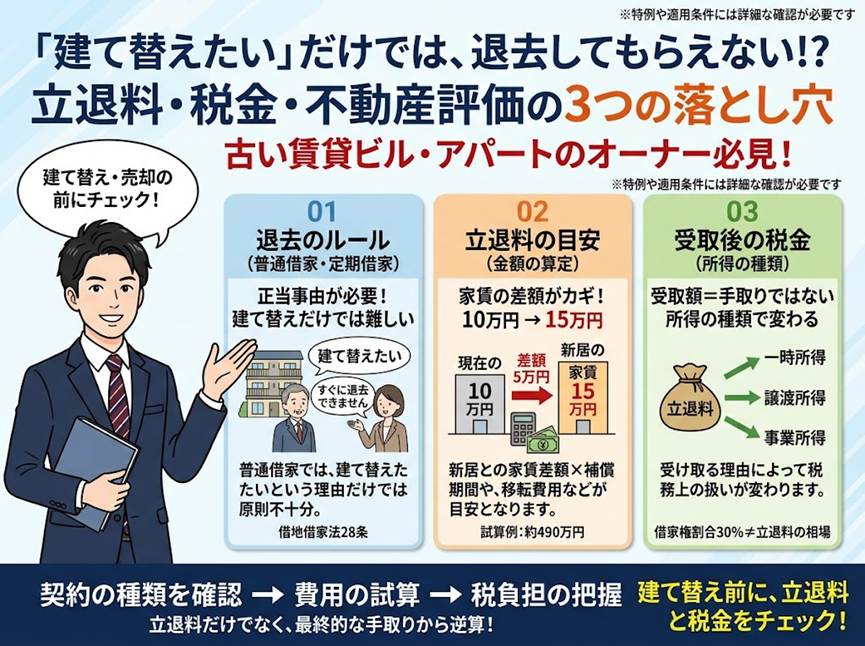
1. 「建て替えるから」だけでは立ち退いてもらえない——正当事由と立退料
2. 立退料はいくら?——「家賃の差額×年数」の考え方
3. 立退料を受け取る側の税金——一時所得と譲渡所得の分かれ道
4. 古い貸家の「出口」を逆算する
1. 「建て替えるから」だけでは立ち退いてもらえない——正当事由と立退料
普通借家契約では、貸主から更新を拒んだり解約したりするには「正当事由」が必要です(借地借家法28条)。
「ビルに建て替えたい」「自分で商売をしたい」という理由だけでは、まず認められません。
裁判所は、貸主と借主それぞれの事情に、提示した立退料の額などを加えて総合的に判断します。
そのため実務では、立退料を示して話し合いを続けるのが基本で、相当額の立退料の支払いを条件に明渡しを認める傾向も強まっています。
なお、契約書に「2年経ったら更新しない」「請求があれば直ちに退去する」と書いてあっても、借主に不利な特約は無効です(同法30条)。
一方、定期借家なら期間満了で契約は終わります。
ただし、書面で契約し、事前に「更新がなく期間満了で終了する」旨を書面で交付して説明していなければ、普通借家と扱われます。
公正証書で契約していても、説明書面がなければ認められないとした最高裁判決(平成22年7月16日)もあります。
2. 立退料はいくら?——「家賃の差額×年数」の考え方
立退料に法律上の決まった計算式はありませんが、鑑定の実務では「従来の賃料と、新しい貸家の賃料との差額を何年分補填するか」という考え方がよく使われます。
たとえば、今の家賃が月10万円、同程度の新しい貸家が月15万円なら、差額は年60万円です。
建物があと10年使えるなら10年分を補填すると考え、年利4.5%の年金現価率7.9127を掛けると、60万円×7.9127=約475万円。
礼金1か月分の15万円を足して、約490万円が目安になります。
実際には営業補償や移転費用が加わることもあり、あくまで一例です。
ただ、この感覚があるだけで、提示額が妥当かどうかの見当がつきます。
また、普通借家の貸家は、売却や評価の場面でも立退料相当額を考慮して価値を見積もる場合があります。
定期借家なら期間満了で明渡しが確定しているため、その必要は原則ありません。
3. 立退料を受け取る側の税金——一時所得と譲渡所得の分かれ道
借家人が受け取る立退料は、借家権の消滅の対価に当たる部分は譲渡所得(所得税基本通達33-6)、それ以外の立退料は一時所得(同34-1)になります。
一時所得は「(立退料-必要経費-50万円)×1/2」を他の所得と合算して課税されます。
たとえば立退料600万円、弁護士費用20万円なら、(600万円-20万円-50万円)×1/2=265万円が一時所得です。
必要経費に入るのは弁護士費用や鑑定料などで、引越先の権利金や仲介手数料は含まれません。
また、休業による収入減や従業員の給与の補償として支払われる部分は、事業所得の収入になります。
注意したいのは、居住用財産の3,000万円特別控除などの特例は、自分が所有する家屋を譲渡したときの特例なので、借家人は使えないことです。
「立退料は額面どおり手元に残らない」という点は、交渉の場面でも意識しておきたい論点です。
4. 古い貸家の「出口」を逆算する
相続税の評価では、貸家は固定資産税評価額から借家権割合30%を控除し、貸家建付地は「1-借地権割合×借家権割合」で評価します。
更地1億円、借地権割合70%の満室の土地なら、1億円×0.7×0.3=2,100万円の評価減です。
ただし、この30%は評価上のルールであり、立退料の相場そのものではありません。
評価が下がっているから得、とは限らないのです。
建て替えや売却を考えるなら、次の3点を確認してください。
①契約は普通借家か定期借家か。
②現在の賃料は相場より低くないか。
③建て替え・売却の時期は決まっているか。
出口から逆算して、更新のタイミングや契約形態を見直すことが、最終的な手取りを守ります。
結び
当事務所では、賃貸不動産の建て替え・売却・相続を、立退料や税金まで含めた手取りの面からご提案しています。
経営理念「ともに未来を描く」のもと、5年後、10年後の姿から逆算した設計をご一緒します。
お気軽にご相談ください。
免責事項
本記事は一般的な情報提供を目的としており、個別の事案に対する税務上の助言ではありません。
実際の判断にあたっては、最新の法令・通達をご確認のうえ、必ず税理士等の専門家にご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


