
【国税不服審判所の認容率は7.2%】税務調査の追徴課税を防ぐ「現場での事前エビデンス戦略」とは
投稿日:2026年08月13日
毎朝4時起き名古屋の税理士丸山です。
早朝の澄んだ頭で実務資料を読み解く中で、不動産オーナー様が「知らなかった」では済まされない厳しい現実に直面する場面を何度も目にしてきました。
「土地や建物を売却して申告を終えたから、ひとまず安心」
「もし税務署と意見が食い違っても、後で審判所や裁判で争えば分かってもらえるはず」
もしそのようにお考えであれば、少し立ち止まっていただく必要があります。
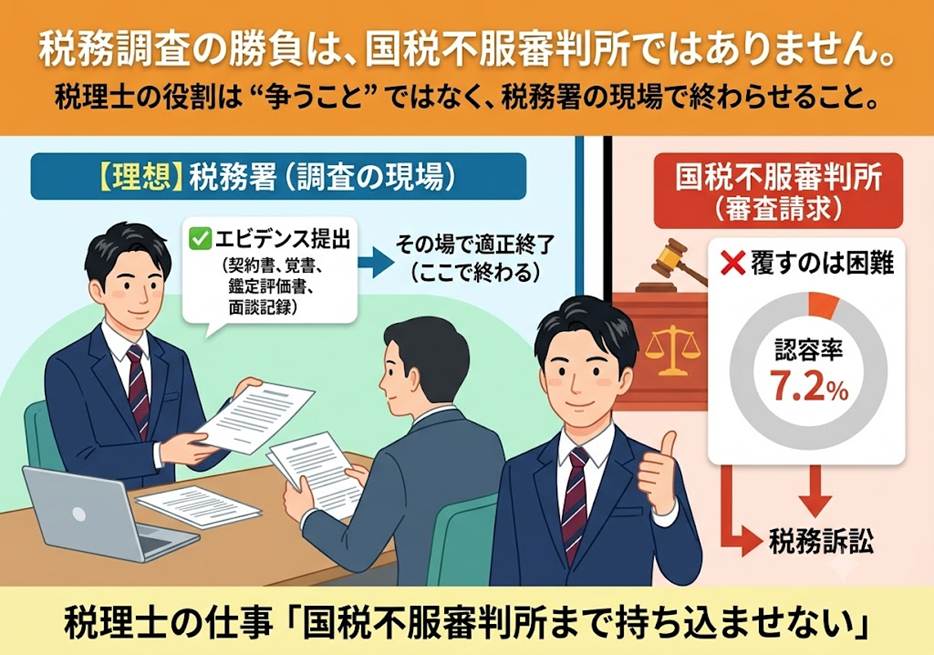
実は、税務署の処分に納得がいかず国税不服審判所に審査請求を行ったとしても、納税者の言い分が認められて処分が覆る確率(認容率)はわずか7.2%(令和7年度公表データ)に過ぎません。
なぜ税務署の決定を後から覆すのがこれほど困難なのか。
そして、調査のターゲットにされやすい不動産譲渡において、税金や税務リスクを最小限に抑えるための実務的な防衛策をお伝えします。
税務調査の現場で終わらせる「事前エビデンス」の重要性
1. 国税不服審判所の流れと「認容率7.2%」の現実
税務調査の結果、税務署からの指摘に納得がいかない場合、納税者には不服を申し立てる権利があります。
- 再調査の請求(または審査請求):処分を行った税務署長へ再調査を求めるか、第三者機関である「国税不服審判所」へ直接申し立てを行います。
- 審査請求:国税不服審判所にて、処分の取り消しを求めて主張を戦わせます。
- 税務訴訟:審判所の決定(裁決)にも不服がある場合、裁判所に訴訟を起こします。
国税不服審判所は審査請求の98.8%を1年以内に迅速処理する一方で、納税者の主張が認められる「認容率」はわずか7.2%です。
年度によって変動はあるものの、「後から争ってお上の決定を覆す」ハードルが極めて高いことに変わりはありません。
税務訴訟まで進めば、多大な時間と弁護士費用等のコストがかかり、精神的負担も計り知れません。
だからこそ、私たち税理士に求められる最大の役割は、「国税不服審判所まで持ち込ませず、税務調査の現場段階で適正に調査を終わらせること」なのです。
2. 不動産売買で税務署が狙う「行間」とエビデンスの穴
不動産譲渡は金額が大きいため、税務署が特に注力する分野です。
調査官は単に売買契約書の数字を見るだけでなく、その「行間」や背景まで精査します。
・固定資産税の精算金に関する申告漏れ
不動産売買の際、未経過分の固定資産税を日割りで清算して買主から受け取ることがあります。
実務上、この精算金は単なる税金の精算ではなく「譲渡対価(売却収入)の一部」として扱われます。
契約書や覚書に書かれた精算金を収入に含め忘れ、追徴課税を受けるケースは後を絶ちません。
・口頭説明だけの主張は通用しない
「当時はこういう口頭約束があった」「このような事情でこの金額にした」と後から口頭で主張しても、税務署には通りません。
客観的な記録(エビデンス)がない主張は、現場で一蹴されてしまいます。
税務調査で重要になるのは、「なぜその取引を行ったのか」「なぜその金額・按分にしたのか」という理由と経過を、書面や記録として残しておくことです。
実行する際のリスクと期限の壁
事前対策を行う上では、以下の法的なリスクや「期限」に厳格な注意が必要です。
申告後の「更正の請求」に立ちふさがる立証責任の壁
申告時に根拠資料がないからと概算(売却額の5%など)で申告した後、「やはり実際の取得費や推計額で計算し直して税金を返してほしい」と更正の請求(減額の請求)をしても、原則として認められません。
過去の裁決事例でも、申告後に推計等で更正の請求を行う場合、納税者側に厳密な立証責任が求められ、否認されるケースが多発しています。
最初の申告時点でいかに完璧なエビデンスを揃えられるかが勝負です。
不服申し立ての厳格な期限
万が一、不当な課税処分を受けてしまった場合、再調査の請求や審査請求を行える期間は「処分があったことを知った日の翌日から3か月以内」と法律で厳しく定められています。
この期限を1日でも過ぎると、どんなに正しい主張であっても実質審理に入ることなく「却下」されてしまいます。
不動産税務・相続対策は丸山会計事務所へ
国税不服審判所で納税者の主張が認められる、認容率わずか7.2%という数字が示す通り、後から税務署と争って決定を覆すのは非常に険しい道です。
大切な資産を守るために必要なのは、争うことではなく「税務調査官が入っても何も指摘できない、完璧な事前準備と客観的エビデンスの構築」です。
当事務所では、不動産の売買・買い換えにおける売買契約の精査はもちろん、土地建物の按分計算における不動産鑑定士の『鑑定評価書』や『簡易鑑定書』の活用、親族間・法人間のイレギュラーな取引に関する事前書面化など、現場の税務調査を見据えた戦略的な防衛策をご提案しています。
「先祖代々の土地の一部を売却する予定がある」
「所有不動産を資産管理法人へ移転したいが、税務リスクが心配だ」
「申告前に、今の内容で税務調査に耐えられるかセカンドオピニオンを聞きたい」
このようにお悩みの地主様・不動産オーナー様・経営者様は、後手回りに回って後悔される前に、ぜひ当事務所までご相談ください。
早朝から研鑽を重ねる不動産税務のプロフェッショナルとして、皆様の大切な資産を堅実にお守りいたします。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


