
相続した土地を「兄弟で共有のまま」にしていませんか?——共有をほどくときの税金で手取りが変わる3つの分かれ道
投稿日:2026年10月13日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
親から相続した土地や賃貸建物を、兄弟姉妹の共有名義のままにしているご家庭は少なくありません。
「いずれ話し合って分ければいい」と思っていても、いざ共有を解消しようとすると、分け方や書面の書き方ひとつで、譲渡所得税・不動産取得税・登録免許税・贈与税のうちどれがかかるかが変わります。
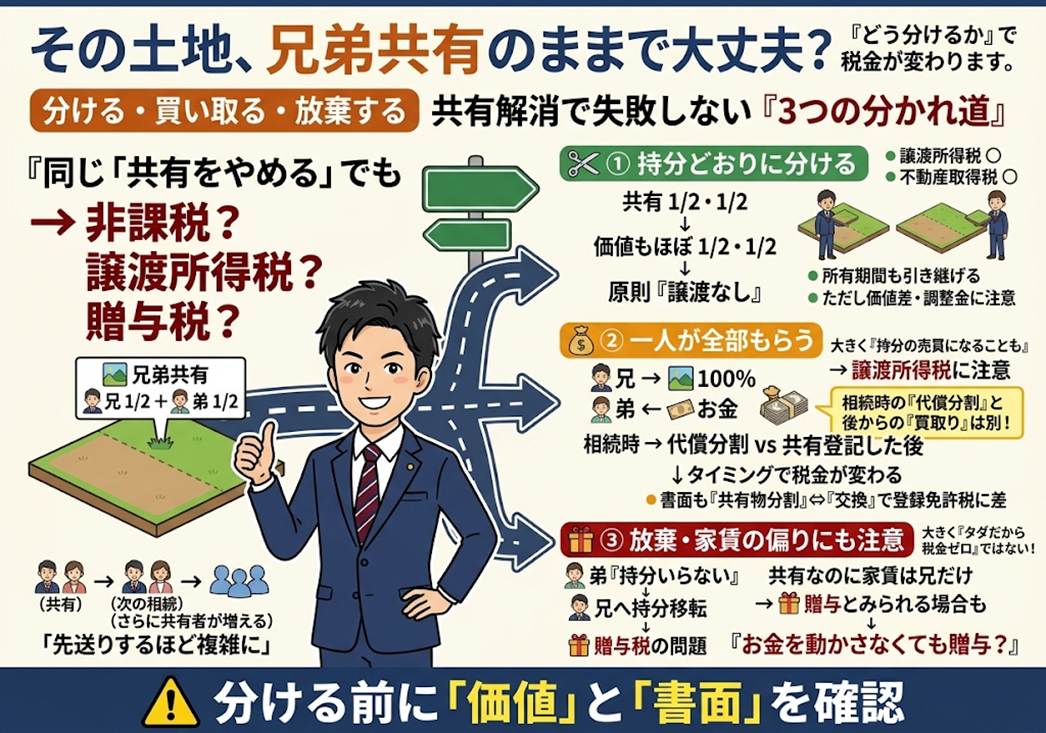
今日は「共有物分割は原則非課税」の裏にある条件、流通税の落とし穴、そして「放棄」や「家賃の分け方」に潜むみなし贈与という3つの視点で整理します。
目次
1. 共有物分割は「譲渡なし」が原則——ただし条件付き
2. 不動産取得税と登録免許税は「持分どおり」かで決まる
3. 「持分を放棄する」「家賃を一人で受け取る」はみなし贈与になる
4. 共有を解消する前に確認したい3つの分かれ道
1. 共有物分割は「譲渡なし」が原則——ただし条件付き
兄Aと弟Bが2分の1ずつ共有する土地を東西に分筆し、東側をA、西側をBの単独所有にする。
これが「現物分割」です。
法律の形式だけを見ると、互いの持分を交換したこと、つまり資産の譲渡が2つ起きたことになります。
しかし実態は「もともと自分のものだった部分を確定させただけ」です。
そこで税務上は、共有持分に応じた現物分割は譲渡がなかったものとして扱われます(所得税基本通達33-1の7)。
分割後の価額比が持分割合と「おおむね」等しければ譲渡所得税は生じません。
また固定資産の交換の特例(所得税法58条)もあり、交換差金が高い方の資産の価額の20%以内なら適用され、差金部分だけが課税されます。
注意したいのは、何をしても非課税になるわけではない点です。
道路付けの良い東側を兄が取り、価値の低い西側を取った弟が調整金(民事では賠償金と呼びます)を受け取れば、その調整金は譲渡所得税の対象です。
逆に、価値に差があるのに調整金を払わなければ、その差額は贈与税の問題になり得ます。
もう一つ見落とされやすいのが所有期間です。
譲渡なしと扱われた分割なら、将来売るときの短期・長期の判定は分割前からの期間を通算できます。
譲渡ありなら分割時点が起算点となり、5年以内の売却で税率がほぼ倍になります。
なお、一人が全部を取得して他の共有者に金銭を渡す「全面的価格賠償」や、第三者に売って代金を分ける「換価分割」は、税務上は持分の売買・共同売却そのもので、譲渡所得税は通常どおりかかります。
最初から共有にしなければ良かった?遺産分割時の『代償分割』と後からの『共有物分割』の決定的な違い
「親の遺産を分ける時、土地を1つしか持っていなかったから、とりあえず兄弟半々の共有名義で相続登記した」 実は、相続が発生した最初の遺産分割の段階で『代償分割(長男が土地を丸ごと単独所有で相続し、代わりに長男の自己資金から次男へ代償金〇千万円を支払う)』の協議書を作っていれば、譲渡所得税も不動産取得税も1円もかからず、完全な単独名義にすることができました。
一度「共有名義」として登記を完了させてしまった後に、同じように「兄が土地を丸ごと買い取る(全面的価格賠償)」を行うと、税務上は『弟の共有持分を兄が売買で買い取った』と判定され、弟に譲渡所得税(最大約39%)がガッツリ課税されます。
相続が発生した直後の「遺産分割の段階」で打つ手と、登記後の「共有解消の段階」で打つ手では、発生する税金の税目が全く変わります。
「共有名義にする前の事前相談」こそが最大の節税です。
2. 不動産取得税と登録免許税は「持分どおり」かで決まる
譲渡所得税が非課税でも安心するのは早く、移転には流通税が別に付いてきます。
不動産取得税は、共有物を持分に応じて分割する場合は課税対象になりません(地方税法73条の7第2号の3)。
ただし分割結果が持分割合を超える部分には課税されます。
登録免許税はさらに差が大きい税金です。
共有物分割による所有権移転登記は一定の要件を満たす場合に限り固定資産税評価額の1,000分の4。
一方、売買・交換による移転登記は本則で1,000分の20です(土地の売買には時限的な軽減がありますが、それでも共有物分割より高い水準です)。
評価額3,000万円の土地なら、共有物分割なら12万円、交換なら本則60万円と5倍の開きです。
ここで怖いのが「書き方」です。
登録免許税の判断では書面の形式が重視されます。
実態は共有物分割なのに、合意書や和解調書に「交換する」と書いてしまうと、通常は共有物分割としての扱いを受けられません。
書面を頼んだ段階で「共有物分割」という言葉が使われているか、確認しておく価値があります。
3. 「持分を放棄する」「家賃を一人で受け取る」はみなし贈与になる
「自分の持分はいらないから放棄する」という方もいます。
民法上、共有持分の放棄は贈与契約とは別の制度ですが、税務上は無償で財産が移ったものとして扱われ、放棄者と相手方がともに個人なら、持分を受け取った側に贈与税が課されます(相続税法9条、相続税基本通達9-12)。
しかも放棄した側にも連帯納付義務があります(相続税法34条4項)。
相手方が兄弟で設立した不動産管理会社などの法人なら、放棄した個人は時価で譲渡したものとみなされて譲渡所得税(所得税法59条1項)、法人側は受贈益として法人税、同族会社なら他の株主への贈与とみなされる可能性まであります。
もう一つ、日常的に起きているのが家賃の分け方です。
兄弟共有の賃貸建物で、管理している兄が家賃を全額受け取り弟に分配していない場合、民法上は合意があれば問題なくても、税務上は持分と分配が整合しない部分が贈与として扱われることがあります。
年間利益400万円で持分2分の1ずつなら、弟の取り分200万円が贈与と見られ得るということです。
4. 共有を解消する前に確認したい3つの分かれ道
第一に「分け方」です。
持分どおりの現物分割なら譲渡所得税・不動産取得税ともに原則非課税で、登録免許税も軽く済みます。
価値に差が出るなら、分筆線を工夫して価値比を持分比に近づけるか、あえて調整金を払って交換の特例で処理するか、事前に試算してから決めるのが実務的です。
第二に「書き方」です。
同じ内容でも書面に「交換」とあれば登録免許税が跳ね上がります。
合意書の文言は、税理士と司法書士の両方に見てもらってから確定させてください。
第三に「放棄・分配」です。
放棄は贈与、偏った家賃分配も贈与と扱われ得ます。
「いらないから放棄」よりも、適正価額で売買するか共有物分割で整理する方が、税負担を読みやすくできるケースは多いと思われます。
共有不動産は、放っておくと次の相続でさらに持分が細分化し、解消のハードルは上がる一方です。
当事者の顔ぶれが少ないうちに、税金の顔ぶれも把握したうえで動くことをおすすめします。
おわりに
当事務所では、共有不動産の分割・売却・法人化について、譲渡所得税だけでなく不動産取得税・登録免許税・贈与税まで含めた試算と、司法書士・弁護士と連携した書面の確認をお手伝いしています。
「兄弟で共有のままの土地がある」「家賃を一人で受け取っている」という方は、次の相続が来る前に一度ご相談ください。
経営理念「ともに未来を描く」のとおり、ご家族の資産の出口を一緒に描いていきます。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和7年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


