
「共有名義の不動産は、話し合って分ければ税金はかからない」と思っていませんか?——分け方・差額・書き方で変わる3つの分かれ道
投稿日:2026年11月22日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
親から相続した実家や賃貸アパートを、兄弟で共有名義にしたままにしている方は少なくありません。
「そろそろ整理しよう」と家族で話がまとまったとき、「身内の話し合いだから税金はかからない」と考えがちです。
ところが、分け方や契約書の書き方によっては、思わぬ譲渡所得税や贈与税、登記の税金が生じることがあります。
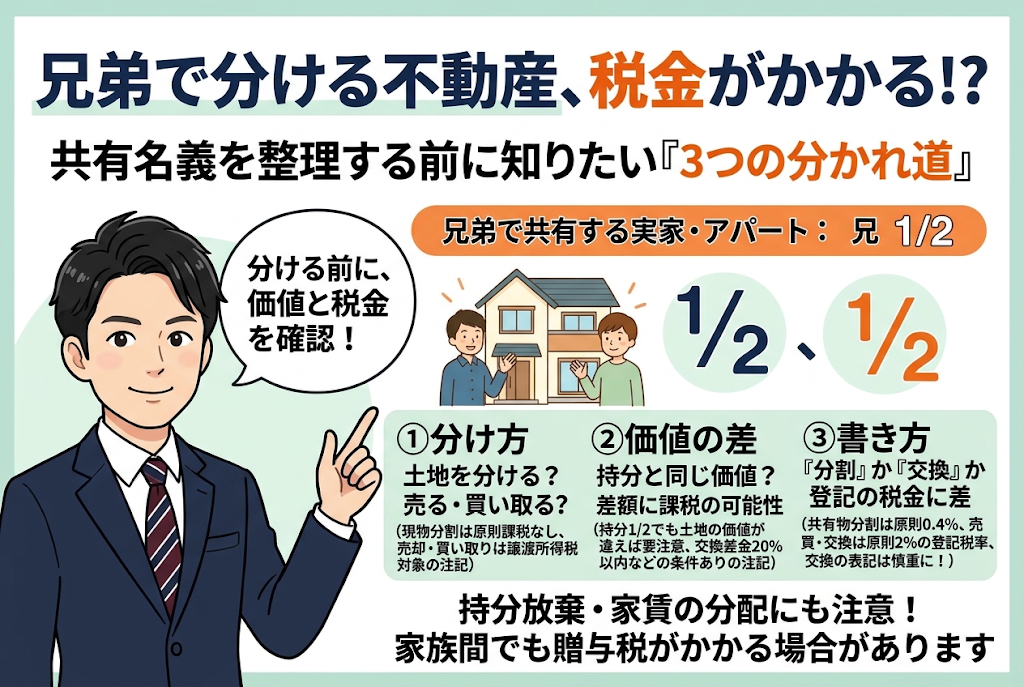
本稿では、①現物分割が非課税になる条件、②売却・買い取りで分ける場合の課税、③書面の表記と持分放棄・収益分配の落とし穴、の3つの視点で整理します。
目次
1.現物分割は「原則として課税なし」——ただし条件があります
2.売って分ける・誰かが買い取る——これは「売買」と同じ扱いです
3.合意書に「交換」と書くだけで、登記の税金が変わります
4.持分放棄と収益の分配ズレは、贈与とみなされることがあります
1.現物分割は「原則として課税なし」——ただし条件があります
共有の土地を、持分に応じて東西に分けて、それぞれの単独名義にする方法を現物分割といいます。
形式上は持分の交換にあたりますが、実質は「自分の持分を、自分の取り分に集約しただけ」です。
そのため、持分に応じた分割であれば譲渡はなかったものとして扱う取扱いがあります(所得税基本通達33-1の7)。
また、固定資産の交換の特例(所得税法58条)によっても、非課税となる場合があります。
ただし、条件があります。
分割後の土地の価値が、持分割合とおおむね等しいことが前提です。
例えば、持分が半分ずつなのに、一方が道路に面した評価の高い側を取り、もう一方が奥の土地を取ると、価値に差が生じます。
この差額部分には、譲渡所得税や贈与税がかかる可能性があります。
実務上の注意として、現物分割の前に、分割線を引いた各土地の評価額を比べておくことをおすすめします。
差を調整するために金銭を受け取る場合、基本通達の取扱いは使えず、交換の特例を使うことになります。
この場合、交換差金は高いほうの資産の価額の20%以内であることが条件で、受け取った交換差金の部分は課税対象となります。
2.売って分ける・誰かが買い取る——これは「売買」と同じ扱いです
共有者全員で第三者に売却し、代金を分ける方法を換価分割といいます。
また、共有者の1人が他の共有者の持分を買い取り、代金(賠償金)を支払う方法を全面的価格賠償といいます。
どちらも資産の譲渡にあたるため、売った側に譲渡所得税が課税されます。
「家族間だから」という理由で例外になることはありません。
例えば、兄弟2人で共有する実家の持分を、兄が弟から買い取る場合を考えます。
弟には、受け取る賠償金から取得費などを差し引いた譲渡所得に対して、所得税・住民税がかかります。
保有期間が5年を超える長期譲渡所得であれば、税率は所得税15%・住民税5%(復興特別所得税を除く)です。
実務上の注意として、買い取る側は、代金の資金手当てが必要になります。
また、時価より著しく低い価額で買い取ると、差額が贈与とみなされるおそれがあります。
価格は、不動産鑑定や複数の査定など、客観的な根拠をもとに決めてください。
3.合意書に「交換」と書くだけで、登記の税金が変わります
共有物分割の登記は、原則として登録免許税が固定資産税評価額の0.4%です。
一方、売買や交換で登記をすると、原則2%です(土地の売買には軽減措置があります)。
つまり、同じ登記でも、扱いによって税負担が大きく変わります。
ここで気をつけたいのが、書面の書き方です。
実質は共有物分割でも、合意書や和解の調書に「交換」と書いてしまうと、共有物分割の扱いを受けられないことがあります。
分割の結果が持分割合と整合しない部分があれば、その差額部分は売買・交換と同じ税率になります。
不動産取得税も、持分に応じた分割であれば課税されませんが(地方税法73条の7第2号の3)、持分とズレた部分には課税されることがあります。
実務上の注意として、合意書の案を作る段階で、司法書士・弁護士・税理士が一緒に文言を確認しておくと安心です。
登記の申請後に書き直すのは、簡単ではありません。
4.持分放棄と収益の分配ズレは、贈与とみなされることがあります
「話し合いが面倒だから、自分の持分はいらない」と、共有持分を放棄する方もいます。
民法上は、放棄すると持分は他の共有者に帰属します。
しかし、税務上は無償で移転したものとして扱われます。
個人どうしなら、持分を取得した人に贈与税がかかります(相続税法9条)。
放棄した人も連帯して納付する義務を負う点にも注意が必要です。
もう1つ見落としやすいのが、賃料の分配です。
例えば、兄弟で共有するアパートの家賃を、管理している兄がすべて受け取り、弟に分配していないとします。
この場合、本来弟が受け取るはずの持分相当額を、弟が兄に贈与したのと同じ扱いになることがあります。
実務上の注意として、収益は原則として持分割合に応じて分配し、確定申告も持分に応じて行ってください。
分配の割合を変える場合は、その理由と根拠を整理しておくことが大切です。
結びに
共有名義の不動産は、時間が経つほど相続でさらに共有者が増え、整理が難しくなります。
「分ける」前に、①分け方(現物・売却・買い取り)、②各人の税負担、③合意書の書き方、の3点を確認してから進めることをおすすめします。
ご自身の共有不動産で、持分や収益の分配が今どうなっているか、一度確認してみてください。
当事務所では、共有不動産の整理について、分け方ごとの税負担を試算し、資金繰りや将来の相続まで見据えた方針をご一緒に考えています。
経営理念である「ともに未来を描く」のもと、ご家族とご相談者さまにとって納得のいく着地点を探します。
お気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和7年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


