
共有名義の不動産を分けたら税金はかかる?——現物分割・価格賠償・換価で結果が変わる3つの分かれ道
投稿日:2026年10月21日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「兄弟で共有している実家の土地を、もう分けてしまいたい」「共同で買った収益物件を、単独名義にしたい」。
こうした共有解消のご相談で、多くの方が「持分を動かすだけだから、税金は関係ないはず」と思い込んでいます。
ところが実際には、分け方と書類の書き方ひとつで、譲渡所得税、不動産取得税、登録免許税、さらには贈与税まで結果が変わります。
今日は、共有解消の場面で押さえておきたい3つの視点と、見落としがちな注意点をお伝えします。
目次
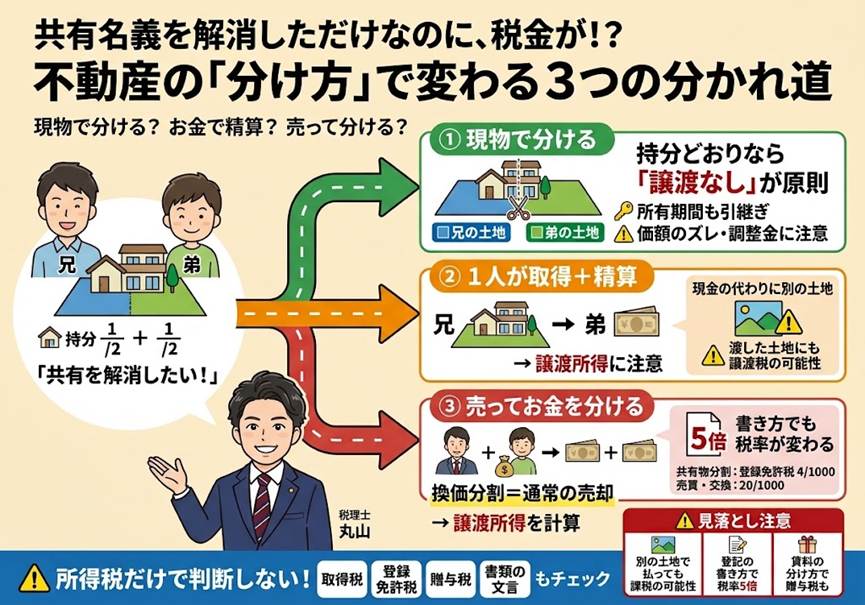
1.現物分割は「譲渡なし」が原則。
ただし条件つき
2.調整金・全面的価格賠償・換価分割は「売買」と同じ
3.不動産取得税と登録免許税は、別の物差しで決まる
4.賃料の分配と諸費用、ここにも落とし穴
1.現物分割は「譲渡なし」が原則。
ただし条件つき
たとえばAさんとBさんが共有する土地を、東西に分筆して、東をA、西Bの単独名義にする。
これが現物分割です。
形式的には持分の交換ですから、譲渡にあたりそうですが、実質は「もともと持っていた権利が具体的な形になっただけ」です。
そこで税務上は、共有物分割の基本通達(所得税法基本通達33-1の7)により、持分に応じた分割であれば譲渡がなかったものとして扱われます。
分割後の価額比が持分割合とおおむね等しければ、この取扱いの対象になります。
もう一つの道が、固定資産の交換の特例(所得税法58条、法人税法50条)です。
こちらは共有物分割以外でも使える一般規定で、両者は重複することが多く、どちらを適用してもよいとされています。
見落としやすいのは所有期間です。
譲渡がなかったものとして扱う場合、分割後に売却するときの短期・長期の判定は、分割の前後を通算します。
つまり、長く持っていた共有持分の「長期」の資格を引き継げるのです。
分け方が持分とズレて譲渡扱いになると、起算点が分割時に切り替わり、数年後の売却で税率が大きく変わり得ます。
2.調整金・全面的価格賠償・換価分割は「売買」と同じ
現物分割でも、価値に差があって金銭のやり取りが生じることがあります。
民事では賠償金ですが、税務上は調整金と呼び、原則として譲渡所得の課税対象です。
共有物分割の基本通達は調整金があると使えません。
一方、交換の特例は調整金があっても使える場合があり、交換差金が大きい方の価額の20%相当額を超えない範囲なら、課税されるのは差金部分だけで済みます。
これに対し、共有者の一人が他の持分をすべて買い取る全面的価格賠償は、共有持分の売買そのものです。
共有者全員で売却して代金を分ける換価分割も、通常の売却と同じです。
いずれも譲渡所得税(法人なら法人税)が課税され、特例の例外はありません。
つまり、「実家を兄が取得し、弟に代償金を払う」ケースでは、弟側に譲渡所得の申告が必要になる可能性があります。
取得費が不明な古い土地だと、概算取得費(譲渡収入の5%)で計算せざるを得ず、手取りが想像より少なくなることも。
分け方を決める前に、税引き後の手取りで比較することが大切です。
共有解消の買い取りで「代金の代わりに別の土地」を渡すと、含み益に対する譲渡税が刺さる
兄弟の共有状態を解消するため、兄が弟の持分を買い取る(全面的価格賠償)にあたり、「現金がないから、兄が昔から所有している別の不要な土地(代償不動産)を弟に渡して相殺(清算)しよう」というケースがあります。
「兄弟間で土地を振り替えただけだから税金はかからないよね」と思い込むのは大変危険です。
税法上、債務の支払いや共有持分の買い取りの対価として「金銭以外の資産(不動産など)」を交付した場合、『その不動産を時価で売却して、得た現金で支払った』とみなされ、不動産を渡した側(兄)に譲渡所得税が課税されます(所基通33-1の5)。
渡した不動産が先代から引き継いだ古い土地で含み益が大きい場合、現金の代わりに土地を渡しただけなのに、予期せぬ数百万円の譲渡税通知が届くことになります。
3.不動産取得税と登録免許税は、別の物差しで決まる
「譲渡所得が非課税なら、他の税金も大丈夫」とは限りません。
不動産取得税は、共有持分に応じた分割であれば課税されません(地方税法73条の7第2号の3)。
ただし、分割結果が持分割合と合わない場合は、その差額部分に課税されます。
譲渡所得税の特例と不動産取得税の例外は、それぞれ独立して判断されるため、片方だけ課税されることも起こり得ます。
登録免許税も同様です。
共有物分割として登記すれば税率は固定資産評価額の1000分の4ですが、売買や交換なら1000分の20と5倍です。
しかも、登録免許税は書面上の表記が重視されます。
実質は共有物分割でも、合意書や和解条項に「交換」と書いてしまうと、軽い税率が使えなくなることがあります。
つまり、税務は「何をしたか」だけでなく「書類にどう書いたか」でも変わります。
弁護士や司法書士に書面を作ってもらう際は、税理士が事前に文言を確認する。
この一手間が、数十万円の差を生むことがあります。
4.賃料の分配と諸費用、ここにも落とし穴
最後に、分割前の共有期間の話です。
共有の賃貸物件で、賃料を一人が全額受け取り、他の共有者に分配していないケースがあります。
民法上は当事者の合意で済んでも、税務上は、本来他の共有者が受け取るはずの金額を贈与したものとみなされ、贈与税が問題になる可能性があります。
持分割合と賃料の分配割合は、必ず揃えておきたいところです。
また、共有物分割のために支出した測量費や登記費用の扱いにも違いがあります。
個人の場合、事業所得や不動産所得の必要経費にしたものを除き、将来の譲渡所得の計算では土地の取得費に算入します。
譲渡費用ではありません。
法人であれば、その事業年度の損金に算入できます。
領収書は、分割後の売却時まで保管しておく必要があります。
おわりに
共有の解消は、民法の手続だけで完結しません。
どの分け方を選ぶか、書類にどう書くか、共有期間中の賃料をどう扱うかで、税負担は大きく変わります。
「うちの共有、そろそろ整理したい」「分け方を決める前に、税金の見通しを知りたい」という方は、ぜひ一度ご相談ください。
当事務所では、経営理念「ともに未来を描く」のもと、目の前の税額だけでなく、ご家族やご会社の5年後、10年後の着地点から逆算して、最適な共有解消の進め方をご提案します。
まずは、共有名義の不動産が何件あるか、持分がどうなっているかを確認するところから始めてみませんか。
【免責事項】本記事は一般的な情報提供を目的としており、個別の事案への税務上の助言ではありません。
税制は改正される場合があり、実際の判断は事実関係により異なります。
具体的な取引や申告については、必ず税理士等の専門家にご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


