
「共有の不動産を分けるだけなら税金はかからない」と思っていませんか?——共有物分割・持分放棄で結果が変わる3つの課税の分かれ道
投稿日:2026年10月15日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
相続や夫婦での購入をきっかけに、不動産を「共有」で持っている方は少なくありません。
いざ共有を解消しようとするとき、多くの方が「もともと自分の持分なのだから、分けるだけで税金はかからないはず」と考えます。
これは半分正解で、半分は危険な思い込みです。
分け方や書面の一言で、譲渡所得税・贈与税・不動産取得税・登録免許税のどれが出てくるかが変わります。
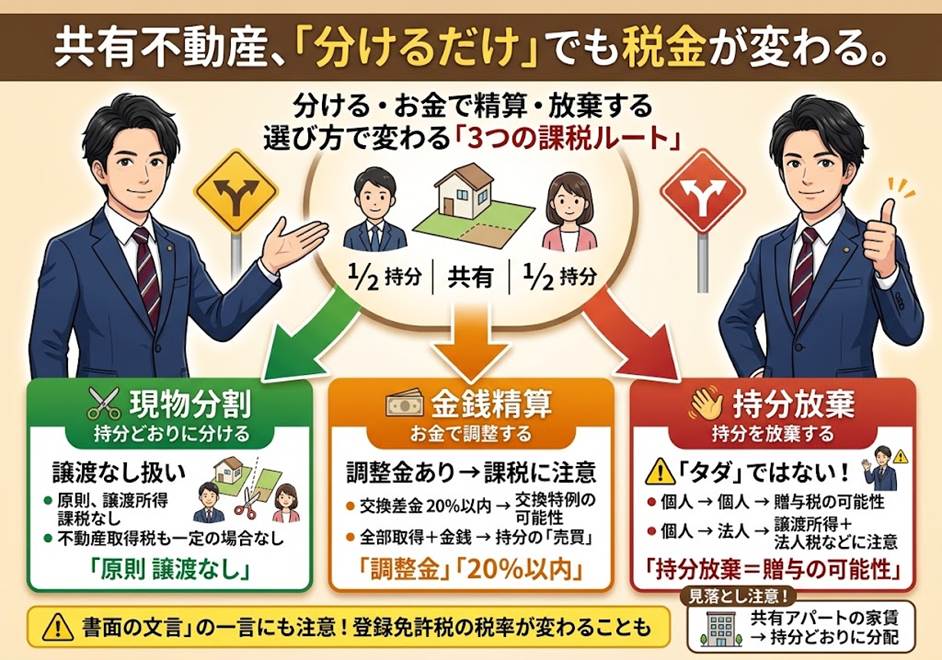
本稿では、①共有物分割が非課税になる条件、②金銭(賠償金)が動いたときの扱い、③「持分を放棄すればタダ」という誤解、の3つの視点から整理します。
目次
1. 共有物分割は「原則非課税」——ただし条件つき
2. 賠償金(調整金)が動くと課税の景色が変わる
3. 不動産取得税と登録免許税は「別の物差し」で判定される
4. 「持分を放棄すればタダ」は誤解——みなし贈与と家賃分配の落とし穴
1. 共有物分割は「原則非課税」——ただし条件つき
AさんとBさんが2分の1ずつ共有する土地を、東側をAさん、西側をBさんの単独所有に分けるとします。
民法上は互いの持分を取得し合う「交換」であり、形式的には資産の譲渡に当たります。
ところが、共有物分割は経済的にみれば「もともと持っていた権利が形を変えただけ」で、値上がり益が実現したわけではありません。
そこで税務上は、共有持分に応じた現物分割については譲渡がなかったものとして取り扱う通達が置かれています(所得税基本通達33-1の7、法人税基本通達2-1-19)。
分割後の面積が持分割合と少しずれていても、分割後の土地の価額の比が持分割合とおおむね等しければ、この取扱いの対象になります。
実務上の注意は2点です。
第一に、分割のための測量費や登記費用は譲渡費用ではなく、将来売却するときの「取得費」に算入します。
第二に、長期・短期の判定は、分割前からの所有期間を通算して行います。
分割の年から数え直すわけではありません。
2. 賠償金(調整金)が動くと課税の景色が変わる
現実の分割では、「駅に近い側を取った方が差額を払う」といった金銭のやり取りが生じます。
民事では賠償金と呼びますが、税務ではこれを「調整金」と呼び、原則として譲渡所得税の課税対象になります。
調整金があると先ほどの通達は使えず、代わりに「固定資産の交換の特例」(所得税法58条、法人税法50条)の出番になります。
交換差金が交換した資産のうち高い方の価額の20%以内であれば、差金部分だけが課税され、残りは譲渡がなかったものとされます。
20%を超えると特例が使えず、全体が課税対象になり得ます。
さらに、一方が不動産を全部取得して他方に金銭を支払う「全面的価格賠償」は、税務上は共有持分の売買そのものです。
共有者全員で第三者に売って代金を分ける「換価分割」も、通常の共同売却と変わりません。
いずれも譲渡所得税(法人なら法人税)が生じる前提で資金計画を立てる必要があります。
もう一つ見落としやすいのが、分割線が持分割合と合っていないのに差額を精算しないケースです。
等価でない分割は通達の対象から外れ、損をした側から得をした側への贈与とみなされる可能性があります。
「話し合いで納得しているから大丈夫」は、税務では通用しません。
3. 不動産取得税と登録免許税は「別の物差し」で判定される
共有物分割では譲渡所得税に気を取られ、地方税や登記のコストを忘れがちです。
不動産取得税は、かつては共有物分割でも課税される扱いでしたが、現在は共有持分に応じた分割であれば課税されないと法律で明記されています(地方税法73条の7第2号の3)。
ただし、持分割合を超えて取得した部分には課税されます。
しかも、この判定は譲渡所得税の判定とは独立して行われるため、「所得税は非課税だったのに不動産取得税は課税された」ということが起こり得ます。
登録免許税はさらに差が大きく、共有物分割による持分移転登記は固定資産税評価額の1,000分の4であるのに対し、売買・交換による移転登記は原則1,000分の20です。
ここで落とし穴になるのが「書面の文言」です。
登記実務では書類上の形式が重視されるため、実態は共有物分割でも、合意書や和解調書に「交換」と書いてしまうと、通常は低い税率が使えなくなります。
4. 「持分を放棄すればタダ」は誤解——みなし贈与と家賃分配の落とし穴
「面倒だから自分の持分は放棄して兄に持ってもらう」という相談もよくあります。
民法上、持分の放棄は贈与契約ではありませんが、税務では無償で財産が移ったものとして扱われます。
双方が個人であれば、受け取った側に贈与税が課され(相続税法9条、相続税法基本通達9-12)、しかも放棄した側は贈与税の連帯納付義務を負います(相続税法34条4項)。
「放棄すれば自分は無関係」ではないのです。
相手方が法人の場合はさらに重くなります。
個人が放棄して同族会社などに持分が帰属すると、放棄した個人は時価で譲渡したものとみなされて譲渡所得税が課され(所得税法59条1項)、法人側では受贈益として法人税の対象になります。
放棄者以外の株主への贈与とみなされる可能性まであります(相続税法基本通達9-2)。
最後に、共有を「維持する」場合の注意点です。
共有アパートの家賃を長男が全額受け取り、他の共有者に分配していないケースでは、本来他の共有者が受け取るべき金額(利益×持分割合)を長男に贈与したのと同じ扱いになる可能性があります。
家賃の分配は持分割合に沿って設計するのが基本です。
結び
共有不動産の解消は、民事的な合意だけでは終わりません。
現物分割か、価格賠償か、放棄か——選んだ方法と書面の一言で、税負担が数万円から数百万円まで変わることがあります。
当事務所では、共有解消の方法を検討する段階から、譲渡所得税・贈与税・不動産取得税・登録免許税を横断してシミュレーションし、弁護士や司法書士と連携しながら「税務上も最も合理的な分け方」をご提案しています。
ご家族で共有している不動産に心当たりのある方は、合意書に判を押す前にぜひ一度ご相談ください。
経営理念「ともに未来を描く」のもと、次の世代に負担を残さない資産の整理を一緒に考えてまいります。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和7年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


