
自社ビルを売って借り続ければ資金化できる、と思っていませんか?——セール・アンド・リースバックで「売ったことにならない」3つの分かれ道
投稿日:2026年09月19日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
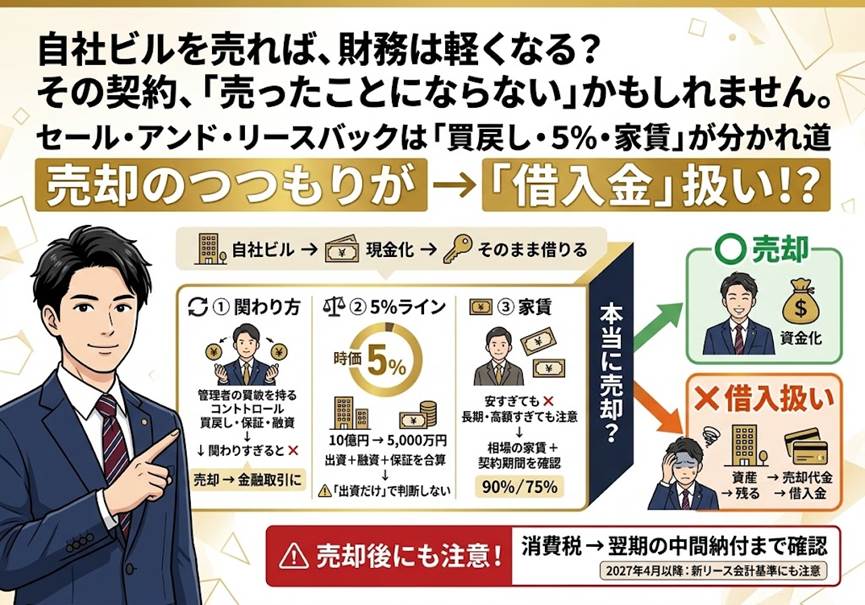
「自社ビルを売って現金にし、そのまま家賃を払って使い続ける」。
いわゆるセール・アンド・リースバックは、借入に頼らず手元資金を厚くできる手法として提案を受ける経営者が増えています。
ところが、契約書に「困ったときは買い戻せる」「家賃はこれまでの半分」といった一見ありがたい条件が入っていると、会計上も税務上も「売ったことにならない」ことがあります。
資産は貸借対照表に残り、代金は借入金扱いとなり、目的だった財務の改善が起きないのです。
今日は、売却が売却として認められるかどうかを分ける3つの視点を、
①買戻しや保証などの「関わり続け方」、②リスク負担5%の目安、③リースバック賃料の水準、そして④消費税の出口という順で整理します。
【目次】
1.「関わり続けている」と売却は認められない——買戻し・保証・融資の落とし穴
2.目安は「時価の5%」——残してよいリスクの大きさ
3.家賃が安すぎると売却が崩れる——リースバック賃料の決め方
4.忘れがちな消費税——土地を売った翌期の中間納付に注意
1.「関わり続けている」と売却は認められない——買戻し・保証・融資の落とし穴
不動産の流動化では、「その不動産のリスクと経済価値のほとんど全てが買い手側に移ったか」で売却かどうかを判断します。
形式的に所有権が移っていても、売主が不動産に関わり続けていれば、売却ではなく「不動産を担保にした資金調達(金融取引)」として処理されます。
関わり続けている例として実務指針に挙げられているのは、買戻し条件付きで譲渡している、買い手が売主に売り戻す権利を持っている、売主が賃料収入や残存価額を実質的に保証している、売主が買い手の購入資金に融資や債務保証をしている、買い手が売主の子会社に当たる、といったケースです。
買戻し条件が付いていれば、実態は不動産を利用したお金の貸し借りに近いと見られ、金融取引として扱われます。
税務でも同じ発想があります。
譲渡した資産を譲受人から借り受ける一連の取引が実質的に金銭の貸借と認められるときは、売買はなかったものとして、譲受人から譲渡人への貸付けがあったものとして扱われます。
つまり、会計で借入扱いになるような契約は、法人税でも譲渡損益が認識されないことがあります。
「万一のために買戻し条項を」と安易に入れないことです。
2.目安は「時価の5%」——残してよいリスクの大きさ
とはいえ、スキームの構成上、ごく一部のリスクが売主に残ることは避けられません。
そこで実務指針では、譲渡時の適正な価額(時価)に対して、売主が負担するリスクの金額がおおむね5%の範囲内であれば、リスクと経済価値のほとんど全てが移転したものとして売却処理を認めています。
例えば時価10億円のビルなら、売主側に残せるリスクは5,000万円が目安です。
ここで注意したいのは、何がリスク負担の金額に数えられるかです。
売主が買い手のSPCに出資すれば出資額に加えて追加出資の可能性がある金額まで、子会社や関連会社が出資していればその分も合算されます。
買い手への融資や債務保証をしていれば融資額・保証額が、キャッシュ・フローを保証していれば保証額が、そのままリスク負担額になります。
「出資は3%に抑えたから大丈夫」と考えていても、別途行っていた債務保証を足すと5%を超えていた、というのが典型的な失敗です。
売主グループ全体の負担を一覧にしてから比率を確かめましょう。
3.家賃が安すぎると売却が崩れる——リースバック賃料の決め方
セール・アンド・リースバックは、売主が売った物件を借り続ける取引ですから、それ自体が「関わり続けている」形です。
それでも売却として認められるのは、リースバックがオペレーティング・リースであり、かつ借手である売主が適正な賃借料を支払うことになっている場合です。
逆に言えば、家賃が相場より安いと、その差額分は売主が経済価値を握り続けていると見られ、適正水準を超える部分がリスク負担額に加算されます。
「資金化できて家賃も安い」という一番おいしい条件が、売却を崩す原因になるわけです。
適正かどうかは、類似不動産の賃料水準との比較や、不動産鑑定士など専門家の見解で確かめます。
もう一つ、リースバックがファイナンス・リースに当たらないかの確認も欠かせません。
解約不能で、リース料総額の現在価値が見積現金購入価額のおおむね90%以上、または解約不能期間が経済的耐用年数のおおむね75%以上なら、ファイナンス・リースとして借手の資産・負債に計上されます。
長期の解約不能契約で高い家賃を約束すると、今度はこちらに引っかかります。
「売却と認められる家賃水準」と「オペレーティング・リースに収まる契約期間」の両方を満たす設計が求められます。
なお、2027年4月以降に始まる事業年度からは新しいリース会計基準が強制適用され、上場企業などの借手はオペレーティング・リースも原則として貸借対照表に計上します。
上場企業グループが当事者の案件では、監査人と早めに整理しておきたい論点です。
4.忘れがちな消費税——土地を売った翌期の中間納付に注意
最後に、会計の議論の陰で見落とされがちな消費税です。
土地の売却代金は非課税売上ですから、ビルを売った期は課税売上割合が大きく下がります。
課税売上割合が95%未満になると、その期の課税仕入れに係る消費税は全額控除できなくなり、納税額が膨らむことがあります。
さらに厄介なのが翌期です。
中間納付は前期の納税額をもとに計算されるため、売却期の納税額が多額になると、翌事業年度の中間納付も多額になります。
売却代金を借入返済に回した後で想定外の中間納付が来る、というのが典型的な資金繰りの失敗です。
対策として、課税期間の短縮を選択する方法や、仮決算による中間申告を行う方法がありますが、届出には期限があるため、売却の前から出口までの消費税を織り込んだ計画が必要です。
また、建物部分の売却代金は課税売上です。
基準期間の課税売上高が1,000万円以下で免税事業者だった会社でも、多額の課税売上が立つことで2期後に課税事業者になる可能性があります。
売却時期と決算期の関係まで確認しておきましょう。
おわりに
当事務所では、自社不動産の売却やリースバックを検討される経営者に対し、「売却と認められる契約条件か」「財務諸表はどう変わるか」「消費税を含めた手取りと翌期の資金繰りはどうなるか」を一体でシミュレーションし、金融機関や不動産会社との条件交渉の材料づくりまで支援しています。
提案書の利回りや資金化額だけで判断する前に、一度ご相談ください。
経営理念「ともに未来を描く」のとおり、目先の資金繰りだけでなく、5年後の貸借対照表から逆算した最適な形を一緒に考えてまいります。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制・会計基準は改正される場合があります。
本記事は令和8年9月時点の制度を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


