
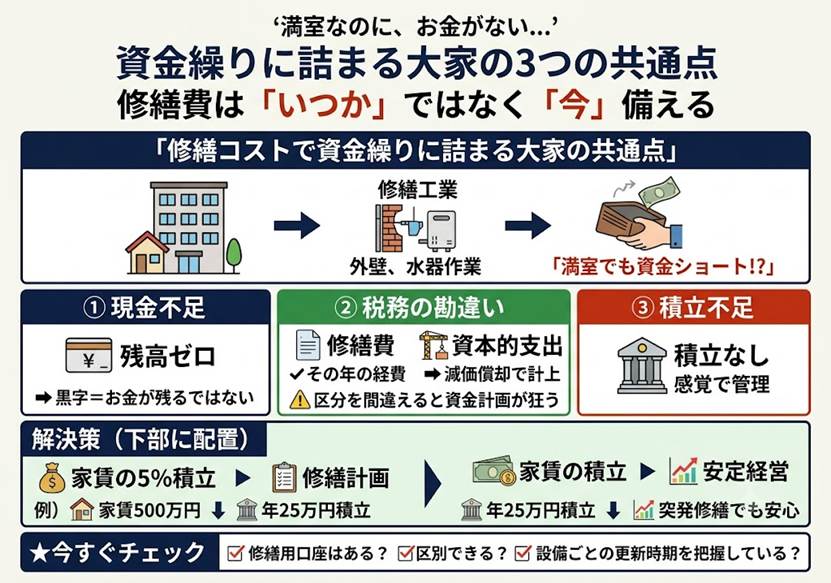
修繕コストで資金繰りに詰まる大家の共通点
投稿日:2026年07月07日
朝4時起きの税理士、丸山です。
本日は「不動産投資における修繕コストと積立の考え方」についてお話しします。
「修繕費なんて、壊れたときに払えば何とかなる」——そう考えている大家さんは少なくありません。
しかし私の経験上、不動産投資で資金繰りに行き詰まる方の多くは、空室でも金利でもなく、想定外の修繕費でつまずいています。
家賃収入は毎月入ってくるのに、なぜ手元の現金が消えていくのか。
今日はその落とし穴を、実際にありがちな失敗事例から逆算して整理します。
失敗事例①:満室経営なのにキャッシュが残らない
築20年のアパートを一棟保有するAさん。
満室で表面利回りは8%、帳簿上はしっかり黒字でした。
ところがある年、外壁塗装とシール打ち替えで一度に約180万円の出費が発生。
さらに翌年に給湯器が3台立て続けに故障し、交換費用が約60万円。
手元資金が一気に削られ、固定資産税の納付に銀行融資を頼る事態になりました。
問題は「黒字なのに現金がない」状態に陥っていたことです。
減価償却で帳簿利益は出ていても、その利益はとっくに生活費やローン返済に回っており、突発的な大型修繕に備えた現金が一円も残っていなかったのです。
利回りの高さに安心して再投資を急ぐあまり、最も読みやすいはずの「いつか必ず来る出費」への備えだけが抜け落ちていました。
失敗事例②:修繕費と資本的支出の区別を誤る
修繕にかかった支出は、すべてその年の経費(修繕費)にできるとは限りません。
建物の価値を高めたり耐用年数を延ばしたりする工事は「資本的支出」とされ、一括では経費にできず、減価償却で何年もかけて費用化することになります。
例えば原状回復目的の壁紙張り替えは修繕費ですが、グレードアップを伴う全面リフォームは資本的支出と判断されやすい。
Bさんは200万円のリフォームを全額その年の経費と思い込んで資金計画を立てていましたが、税務調査でその大半が資本的支出と指摘され、想定していた節税効果が得られず納税資金が不足しました。
おおむね一件20万円未満、または周期がおおむね3年以内の支出などは修繕費として扱える目安があり、判断基準を知っているだけで資金計画の精度は大きく変わります。
判断に迷う支出は工事内容を見積書段階で分解し、修繕費部分と価値増加部分を区分して記録しておくと、後の税務調査でも説明がつきやすくなります。
失敗事例③:積立を「気持ち」で決めている
修繕積立の必要額を「なんとなく毎月3万円」と感覚で決めている大家さんも危険です。
建物は部位ごとに更新時期が異なります。
給湯器は約10〜15年、外壁・屋上防水は約12〜15年、室内設備は退去のたびに、というように、出費は周期的にまとまってやってきます。
目安として、木造アパートなら年間家賃収入の5%前後、築古や大規模物件ならそれ以上を「修繕引当」として別口座に確保しておくと、突発的な出費に慌てずに済みます。
家賃収入500万円なら年25万円、10年で250万円。
この水準を最初から手取りから差し引いて考えておくことが、満室倒産を防ぐ最大の防御になります。
あわせて、購入時に建物状況を簡易診断し、主要設備の残存年数を一覧化しておくと、いつ・いくらの出費が来るかを前もって資金繰り表に落とし込めます。
積立は気合いではなく、設備ごとの寿命から逆算する仕組みで管理するのが鉄則です。
丸山会計の視点:守りの積立から、攻めの資金戦略へ
ここまでは「備え」の話ですが、私たち丸山会計事務所が大切にしているのは、その先の「攻める」発想です。
修繕費と資本的支出の線引きを正しく設計し、計画的に修繕時期を分散させれば、利益が大きく出た年に修繕を前倒しして税負担を平準化する、といった能動的なコントロールが可能になります。
法人化している場合は、修繕の計上タイミングと役員報酬・融資戦略を組み合わせ、納税と再投資のバランスを最適化することもできます。
修繕は単なるコストではなく、設計次第で節税と資産価値維持を両立させる経営判断です。
「知らなかったことで損をした」をなくし、お客様と”ともに未来を描く”——それが私たちの役割だと考えています。
まとめ
修繕コストで資金繰りに詰まる大家さんには、現金を残さない・修繕費と資本的支出を混同する・積立を感覚で決める、という共通点があります。
年間家賃収入の5%前後を別口座で確保し、税務上の区分を正しく押さえることが、満室倒産を防ぎ攻めの経営へ転じる第一歩です。
本記事は一般的な情報提供を目的としており、個別の税務相談については専門家にご確認ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


