
20万・60万・3年 修繕費を最大化する判断フロー
投稿日:2026年08月06日
朝4時起きの税理士、丸山です。
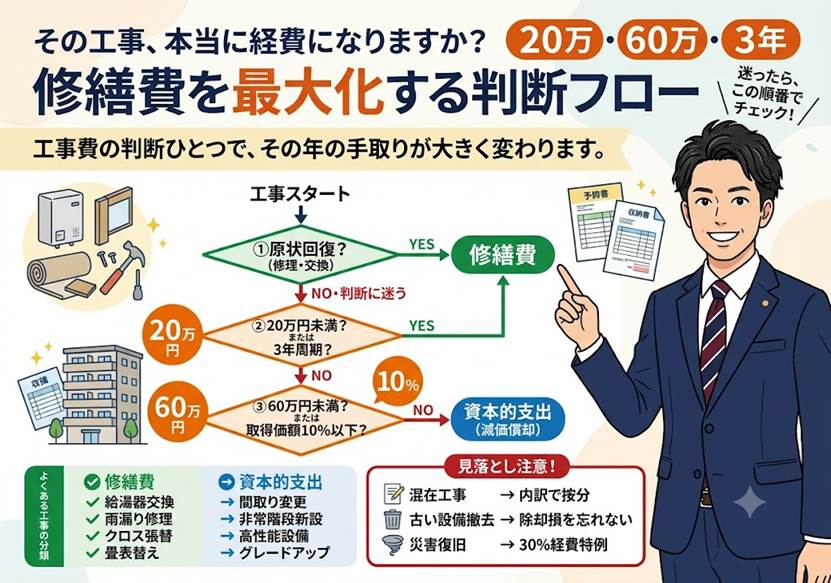
本日は「修繕費と資本的支出の判断フロー」についてお話しします。
「大きな工事は資産計上、小さな工事は経費」——多くの大家さんがこう思い込んでいます。
しかし、金額の大小だけで区分するのは大きな誤解です。
実は税法には、迷ったときに使える明確な形式基準が用意されており、これを知っているかどうかで、その年に落とせる経費が数十万円単位で変わります。
今日はその判断フローを、名古屋の現場でお客様にお伝えしている順番でご紹介します。
まずは「原状回復か、価値増加か」で仕分ける
出発点は工事の性質です。
壊れた給湯器の交換、雨漏りの補修、古くなったクロスの張り替えなど、物件を元の状態に戻す『原状回復』は修繕費として全額その年の経費になります。
一方、和室を洋室に変える、非常階段を新設する、性能の高い設備へグレードアップするなど、物件の価値や耐久性を明らかに高める工事は『資本的支出』となり、資産計上して減価償却(数年〜数十年に分けて費用化)します。
まずここで明確に片方へ振り分けられるものは、迷わず処理します。
判断に迷ったら「20万円・3年周期」の第一関門
問題は、どちらとも言い切れないグレーな工事です。
ここで第一の形式基準が効きます。
一つの修理・改良にかかった金額が20万円未満であれば、内容を問わず修繕費として処理できます。
また、おおむね3年以内の周期で繰り返される工事(定期的な外壁塗装や畳の表替えなど)も、金額にかかわらず修繕費です。
たとえば18万円のベランダ防水工事なら、多少価値が上がる要素があっても20万円未満なので、そのまま経費化できるという具合です。
ここで大切なのは、一つの工事を無理に分割しないこと。
本来一体の工事を意図的に小口の請求書に分けると、税務調査で合算され否認されるリスクがあります。
あくまで実態が一つの単位かどうかで判断します。
それでも迷うなら「60万円・10%」の第二関門
20万円以上で周期基準にも当てはまらない場合は、第二の形式基準へ進みます。
その工事費が60万円未満、または修理した固定資産の前年末取得価額のおおむね10%以下であれば、修繕費として差し支えありません。
取得価額3,000万円の建物なら、その10%にあたる300万円までの工事は、この基準で経費化を検討できます。
+αの視点として、この第二関門で使う「前年末取得価額の10%」は、物件を最初に買った時の値段だけではありません。
過去に大きな改良工事を行って「資本的支出」として資産計上した金額があれば、それもしっかりと取得価額に上乗せして計算することが税務上認められています。
つまり、長く保有して適切に手を加え、価値を高めている物件ほど、この「10%」の枠も広がり、修繕費として一括で落とせる許容範囲が年々大きくなっていくのです。
それでもなお区分が判然としない場合には、支出額の30%と前年末取得価額の10%のいずれか少ない額を修繕費、残りを資本的支出とする『継続適用の按分基準』も認められています。
ここまでのフローを順に通すだけで、多くの工事は根拠を持って修繕費に落とせるのです。
判断の根拠となった見積書・工事内訳書は必ず保存しておきましょう。
混在工事は「内訳で按分」し、除却損も忘れない
実務では『一つの工事に修繕と改良が混在する』ケースが最も悩ましいところです。
たとえば老朽化したアパートの大規模リフォームで、既存設備の交換部分(原状回復)と、間取り変更や設備の高機能化(価値増加)が同じ工事に含まれることがあります。
この場合は工事の内訳を明細ごとに分け、原状回復に相当する部分は修繕費、価値を高める部分は資本的支出として按分します。
300万円のリフォームでも、内訳を精査すると半分以上が修繕費に区分できた、という例は珍しくありません。
丼勘定で全額を資産計上してしまうと、本来その年に落とせたはずの経費を何年も先送りすることになります。
あわせて忘れてはならないのが、古い設備を撤去して新品に交換し「資本的支出」として資産計上する場合の処理です。
取り外して捨てた「古い設備」や「古い内装」の帳簿上に残っている価値(未償却残高)は、「固定資産除却損(資産損失)」としてその年の経費に計上できます。
新しいものを資産にのせるなら、捨てたものは経費で落として消す。
この処理を忘れると、既にアパートに存在しない設備の税金を払い続けることになってしまいます。
『攻める税理士』はあえて資本的支出を選ぶこともある
私たち丸山会計事務所は、単に「経費を最大化する」だけが節税ではないと考えています。
たとえば、その年が赤字で経費を増やしても意味が薄い場合や、将来の高い所得と相殺したい場合は、あえて資本的支出として資産計上し、減価償却で複数年に費用を平準化するほうが手取りを増やせることがあります。
青色申告の欠損金繰越や消費税の状況まで含め、どちらが有利かをシミュレーションして提案する。
これこそ経営理念『ともに未来を描く』を掲げ、お客様と一緒に数字の先を見据える攻める税理士の仕事です。
「知らないことで損をした」を、私たちはなくしたいのです。
被災時は無条件で「30%経費」にできる特例がある
もし所有物件が台風や地震などで被害を受け、その復旧のために工事を行った場合、ここまでのフローとは別に「災害時の特例ルール」が用意されています。
被災後の復旧工事費用のうち、原状回復(修繕費)と機能向上(資本的支出)の区分がどうしても困難な場合には、無条件で『支出額の30%を修繕費としてその年の経費にし、残りの70%を資本的支出とする』という思い切った簡便処理が認められています。
万が一の被災時には、この特例を知っているかが復旧の資金繰りの大きな助けとなります。
まとめ
修繕費か資本的支出かは、①原状回復か価値増加か、②20万円未満・3年周期か、③60万円未満・取得価額の10%以下か、という順のフローで判断できます。
金額の思い込みで自己判断せず、根拠ある区分と有利選択の両面から検討することが、大家さんの手取りを大きく左右します。
工事の予定がある方は、着工前にぜひご相談ください。
本記事は一般的な情報提供を目的としており、個別の税務相談については専門家にご確認ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


