
管理会社に毎月払う修繕費、払った年の経費になる?——判決から学ぶ「支払った」と「確定した」を分ける3つの分かれ道
投稿日:2026年11月03日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
アパートやマンションをお持ちのオーナーの中には、ご家族が役員を務める不動産管理会社をつくり、管理料と一緒に「修繕費」や「修繕積立金」を毎月定額で支払っている方もいらっしゃるのではないでしょうか。
「契約書があり、実際にお金も払っているのだから、その年の経費になるはず」——そう考えるのは自然なことです。
ところが、実際に裁判で争われた事例では、毎月払っていた修繕費のうち、その年に実際に工事が行われた分しか経費として認められませんでした。
本稿では、この判決をもとに「契約」「支払」「工事の実施」という3つの視点から、経費になる・ならないの分かれ道を整理します。
目次
1.どんな争いだったか
2.争点と、納税者・税務署それぞれの言い分
3.裁判所の判断とその理由
4.オーナーが今日からできること
1.どんな争いだったか
舞台は、不動産賃貸業を営む個人オーナーです。
オーナーは、賃貸・管理・リフォームを目的とする会社(以下「管理会社」)を設立しました。
取締役はオーナーとその妻だけという、典型的な同族会社です。
オーナーは管理会社と賃貸管理委託契約を結び、入退去の立会いや原状回復費用の精算などを任せていました。
委託料は定額で月59万8,700円。
その内訳は「賃貸業務管理料」37万8,700円と「賃貸リフォーム代金」22万円です。
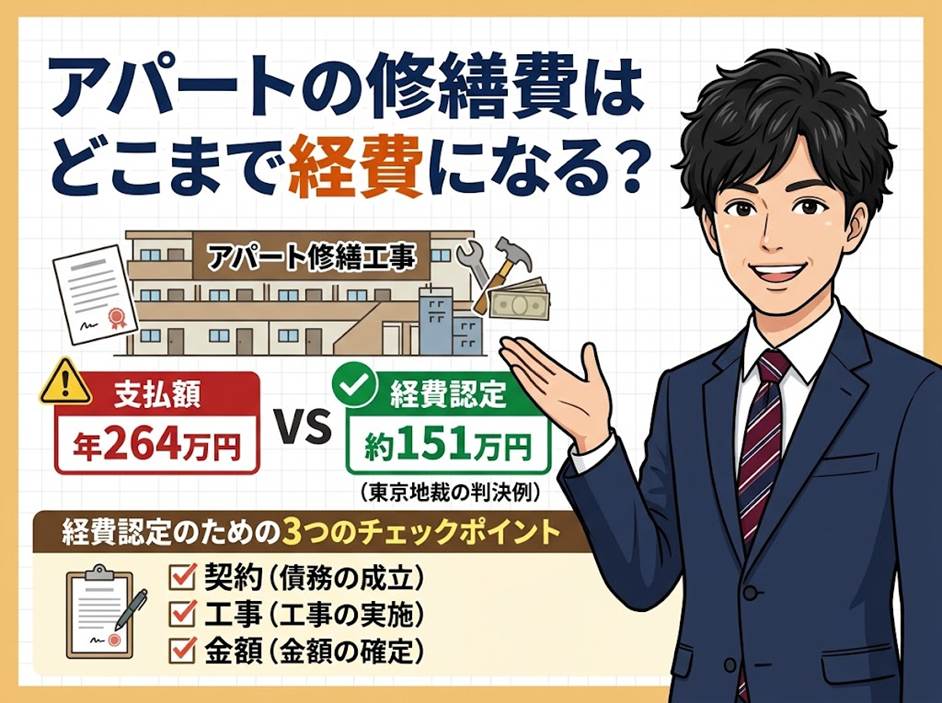
つまり、リフォーム代金だけで年264万円を、工事の有無にかかわらず毎月払っていたことになります。
オーナーは平成22年分・23年分の所得税で、この委託料の全額を不動産所得の必要経費(収入から差し引ける経費)として申告しました。
これに対し税務署は、修繕費や修繕積立金にあたる部分などは経費にならないとして更正処分(申告内容を税務署が修正する処分)を行い、裁判になりました。
2.争点と、納税者・税務署それぞれの言い分
争点は、毎月定額で払った「賃貸リフォーム代金」が、払った年の経費になるかどうかです。
所得税法37条1項は、売上原価などを除く費用について「その年において債務の確定したもの」を必要経費にすると定めています。
これを「債務確定主義」と呼びます。
国税庁の通達(所得税基本通達37-2)は、債務が確定したといえるには、年末までに①債務が成立している、②具体的な給付をすべき原因となる事実(工事の実施など)が発生している、③金額を合理的に算定できる、の3つをすべて満たす必要がある、としています。
納税者は「精算をしない定額の一括請負契約に基づく支払だから、契約した時点で債務は確定している」と主張しました。
これに対して税務署は「工事が行われていない分は、将来の工事に備えて会社に預けているお金にすぎない」と反論しました。
3.裁判所の判断とその理由
東京地裁平成30年4月12日判決は、契約書にリフォーム工事の内容について具体的な定めがない以上、管理会社が当然に工事をする義務を負うわけではなく、オーナーも当然に費用を払う義務を負うわけではない、と判断しました。
工事のたびに別途の合意(黙示のものを含みます)があり、工事が実施されて初めて支払債務が確定する、という考え方です。
それまでに払ったお金は、将来の工事に備えて管理会社に「預けている」ものと位置づけられました。
一方で、裁判所は納税者に一方的に厳しかったわけではありません。
管理会社が実際に施工業者へ工事を依頼し、代金を支払っていたことが振込明細書などで確認できた分については、オーナーとの合意に基づき工事のつど請求されていたものと推認し、経費算入を認めました。
認められたのは平成22年分が150万8,646円、平成23年分が110万7,366円です。
年264万円との差額、つまり平成22年分の約113万円、平成23年分の約153万円は、その年の経費にはなりませんでした。
この判断は控訴審の東京高裁(平成30年11月15日判決)でも維持され、最高裁(令和元年5月24日)で確定しています。
ポイントは「お金を払ったか」ではなく「その年のうちに工事が行われ、払う義務が具体的に決まったか」で判断される、という点です。
4.オーナーが今日からできること
この判決の考え方は、現在も変わっていません。
所得税法37条1項の「債務の確定」という文言も、所得税基本通達37-2の3要件も、本記事執筆時点で国税庁が公表している内容のままです。
そのうえで、実務上は次の3点を意識していただくとよいと思います。
第一に、修繕費は「定額払い」ではなく「実施のつど請求・支払」に切り替えることです。
見積書、発注書、工事完了の写真、請求書、振込記録を物件ごとにそろえておけば、どの年の経費かを説明しやすくなります。
本件でも、振込明細書などの証拠があった部分は経費として認められました。
第二に、定額払いを続ける場合でも、年末に実際の工事額と突き合わせて精算する条項を契約に入れておくことです。
精算しない部分は「預け金」と見られる可能性が高く、その年の経費にはなりません。
第三に、管理料そのものの水準にも注意が必要です。
同族会社に払う管理料が相場より著しく高い場合には、所得税法157条(同族会社の行為計算の否認)により、高すぎる部分が否認された裁判例もあります。
管理会社は相続対策や所得分散に役立つ仕組みですが、「家族の会社だから自由に決められる」わけではありません。
業務の実態に見合った料金設定と、第三者に説明できる書類づくりが欠かせないと思われます。
おわりに
当事務所では、不動産オーナーの皆さまの管理会社の設計や契約書の見直し、税務調査で指摘を受けないための事前の税務判断のご相談をお受けしています。
「この払い方で本当に経費になるのか」と少しでも気になったら、申告や調査の前にお気軽にご相談ください。
経営理念「ともに未来を描く」のもと、数字の正しさだけでなく、5年後・10年後の資産と家族の姿から逆算して、最適な仕組みを一緒に考えます。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


