
テナント家賃のインボイス、「誰の名前」で出していますか?——相続・共有・管理会社委託でつまずく3つの分かれ道
投稿日:2026年09月18日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「インボイス登録は済ませたから、消費税の話は終わり」と思っている賃貸オーナーの方は多いのではないでしょうか。
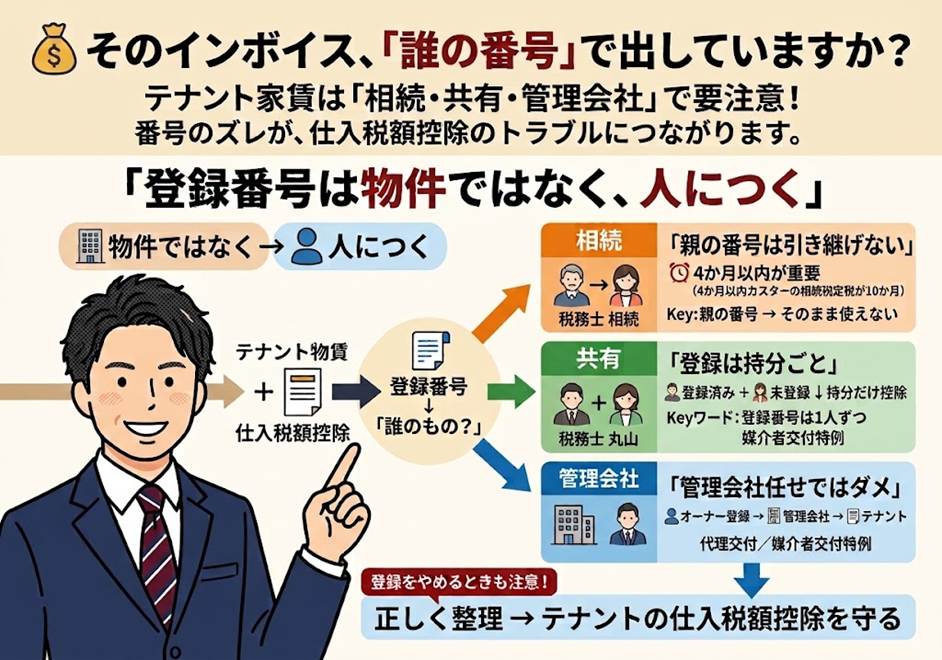
しかし登録番号は物件ではなく「人」に付くものです。
オーナーが亡くなったとき、物件を家族と共有しているとき、請求を管理会社に任せているとき、その番号は借主から見て「誰のもの」なのか。
本稿では、相続・共有・管理会社委託の3つの場面に分けて、テナントの仕入税額控除が止まらないための勘所を整理します。
目次
1. 相続が起きた瞬間、親の登録番号はどうなるか
2. 家族で共有する物件——「半分だけ控除できる」状態を放置しない
3. 管理会社に任せれば安心、とはならない理由
4. 登録をやめるとき——借主への通知と罰則、そして2割特例の終了
1. 相続が起きた瞬間、親の登録番号はどうなるか
インボイス登録をして消費税を納めていた親が亡くなったとき、相続人は親の登録番号をそのまま使い続けられるのでしょうか。
結論から言えば、登録は自動的には引き継がれず、相続人自身が新たに登録申請をする必要があります。
ただし空白期間を作らないよう「みなし登録期間」があり、死亡日の翌日から4か月を経過する日、または相続人が登録を受けた日の前日のいずれか早い日までは、親の番号を相続人の番号とみなして使えます。
裏を返せば、4か月以内に申請しなければテナントは仕入税額控除ができなくなり、家賃減額の交渉を持ちかけられかねません。
相続税の申告期限(10か月)よりずっと早く期限が来る点が要注意です。
もう一つの見落としが、相続人自身の納税義務の判定です。
遺産分割が済んでいない間は、被相続人の課税売上高に法定相続分を乗じた金額で各相続人ごとに判定します(消費税法基本通達1-5-5)。
課税売上高1,200万円を子2人で相続すれば600万円ずつとなり、それぞれ免税事業者と判定されることがあります。
免税のままテナントに影響を出さないか、登録するか判断が必要ですし、親が出していた簡易課税の届出も相続人には効力が及ばないため、必要なら相続があった年のうちに改めて届出を出すことになります。
2. 家族で共有する物件——「半分だけ控除できる」状態を放置しない
1階がテナント、上階が住居という物件を父と子で2分の1ずつ共有し、父だけが登録事業者、というケースは珍しくありません。
この場合、借主が仕入税額控除できるのは父の持分に対応する家賃分だけです。
国税庁のQ&Aでも、登録事業者が未登録者と資産を共有している場合は所有者ごとに取引を区分し、登録事業者の持分に応じた部分についてインボイスを交付するよう求めています。
請求書や契約書には家賃の2分の1が登録事業者分であることを明示し、登録番号・税率・消費税額を揃える必要があります。
借主の経理は複雑になり「家賃を下げてほしい」という話にもなりやすいため、記載方法を共有者間で決め、借主に事前に説明しておくことが第一歩です。
兄弟3人全員が登録している場合はどうでしょうか。
登録番号は1人ずつに付くため、原則として3人全員の氏名と番号の記載が必要です。
ここで使えるのが「媒介者交付特例」の考え方です。
代表者が他の共有者の分も含めて自分の名前と番号でインボイスを出せる仕組みで、要件は、全員が登録事業者であること、他の共有者が代表者に登録を受けている旨を事前に通知していることの2点です。
契約書を代表者名のまま変えずに済むため、共有物件では検討する価値があります。
3. 管理会社に任せれば安心、とはならない理由
「家賃の入金口座は管理会社なので、登録済みの管理会社がインボイスを出してくれる」——この理解は誤りです。
管理会社は家賃を預かっているだけで、オーナーが未登録である限り、代理で発行することも、立替金精算書で対応することもできません。
代理人が本人以上の権限を持つことはないからです。
どの方法を取っても、出発点はオーナー自身の登録です。
オーナーが登録済みなら、管理会社が発行を担う方法は2つあります。
一つは「代理交付」で、オーナーの氏名と登録番号を記載したインボイスを管理会社が代わりに渡す方法。
もう一つが媒介者交付特例で、管理会社の氏名と番号だけを記載すればよく、オーナーの番号を借主に開示せずに済みます。
要件は双方が登録事業者であることと、オーナーが取引前までに登録の旨を管理会社へ通知していることで、現実的には管理委託契約書にオーナーの登録番号を記載しておく方法が確実です。
ただし管理会社には、交付したインボイスの写しを保存し、速やかにオーナーへ交付・提供する義務が生じます。
「誰が・どの方式で・どの書面をインボイスにするか」を管理委託契約の見直し時に取り決めておくことをお勧めします。
4. 登録をやめるとき——借主への通知と罰則、そして2割特例の終了
物件を売却して課税売上高が減り、登録を取りやめる。
そうした場面で借主への通知は法律上の義務ではありません。
しかし契約書に登録番号を記載してインボイスの代わりにしている場合、借主は登録が消えたことに気づけず、後から仕入税額控除を否認されるおそれがあります。
契約書に「登録に変更があれば通知する」条項があれば契約違反にもなります。
さらに、登録事業者でないのに登録事業者と誤認されるおそれのある表示をした書類を交付すると、1年以下の懲役または50万円以下の罰金という罰則があります。
免税から登録へ変わるときも、登録から免税へ戻るときも、借主へ書面で知らせることを基本動作にしていただきたいと思います。
おわりに
当事務所では、賃貸オーナー・管理会社の皆さまに対し、相続発生時の消費税の届出スケジュール、共有物件でのインボイス記載方法、管理委託契約への登録番号条項の追加、2割特例終了後の課税方式の選択まで、消費税と相続・法人化を一体で設計するご支援を行っています。
番号が「誰のもの」かを整理することは、テナントとの信頼を守ることでもあります。
経営理念「ともに未来を描く」のもと、次の世代に物件を引き継ぐところまで見据えてお手伝いできれば幸いです。
まずはお気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和7年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


