
「入金がなければ、その家賃に税金はかからない」と思っていませんか?——未収家賃・礼金と敷金・現金主義の特例で変わる3つの分かれ道
投稿日:2026年11月20日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「家賃が入っていないのに、税金だけ先に払うのは納得できない」「礼金や更新料は、契約期間で按分して計上してよいのでは」。
賃貸物件をお持ちの経営者や大家さんから、こうしたお声をよく伺います。
不動産所得の収入は、原則として「お金が入った日」ではなく「受け取る権利が確定した日」で考えます。
思い込みのまま申告すると、納めすぎや修正申告の原因になりかねません。
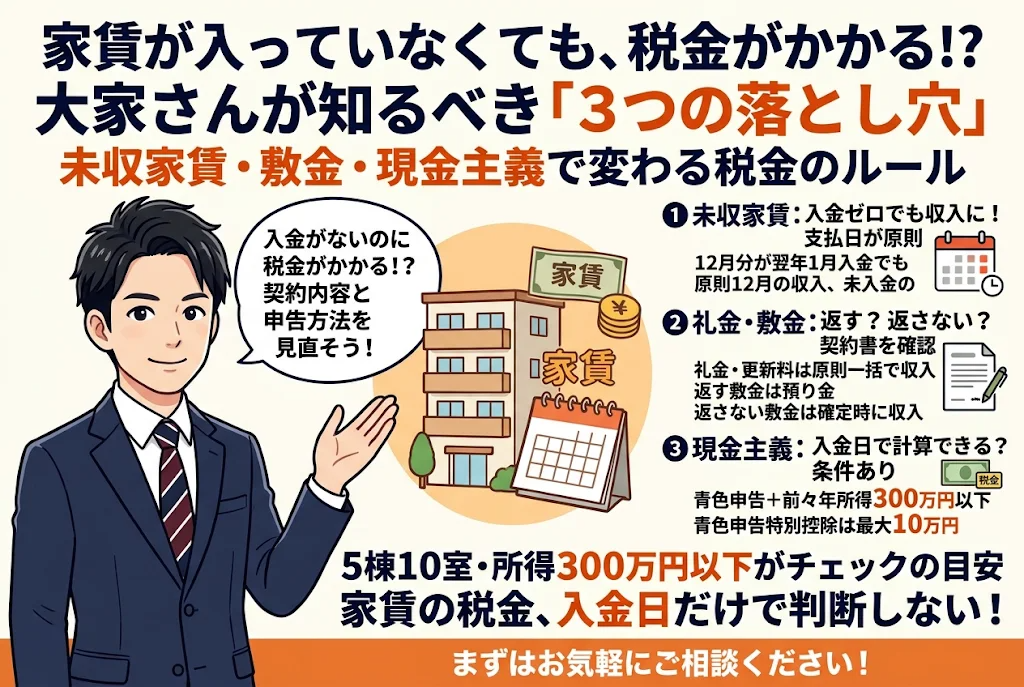
本稿では、①未収家賃の扱い、②礼金・更新料・敷金の計上時期、③事業的規模と現金主義の特例、という3つの視点で整理します。
【目次】
1. 入金されていない家賃も、収入に含まれる?
2. 礼金・更新料・敷金は「いつ」収入になるのか
3. 「事業」か「業務」かで変わる5棟10室の線引き
4. 現金主義の特例は、使える人だけが得をする
1. 入金されていない家賃も、収入に含まれる?
家賃のように支払日が契約で決まっているものは、その支払日が収入計上の時期となるのが原則です。
月末払いの12月分家賃が翌年1月にずれ込んだ場合でも、通常は12月分の収入として申告します。
つまり、入金が遅れていても、権利が確定していれば税金の計算上は収入になります。
例えば、年末に入居者が2か月分の家賃を滞納したとします。
入金ゼロでも、その分は未収入金として所得に含まれ、税金を先に納めることになります。
その後、夜逃げなどで回収できないことが確定した場合には、所得税法64条1項や更正の請求(同法152条)による救済が用意されています。
実務上の注意として、滞納が続く入居者がいる場合は、督促の経過や連絡の記録を残しておくことが大切です。
回収不能の事実を後から説明できるかどうかで、救済を受けられるか否かが分かれます。
2. 礼金・更新料・敷金は「いつ」収入になるのか
礼金(権利金)や更新料は、契約の効力が生じた日(引渡しを受けた日とすることも認められます)の属する年の収入に、全額を計上するのが原則です。
3年契約だからといって、3分の1ずつ3年に分けて計上することは認められていません。
一方、敷金は本来、退去時に返す「預り金」ですから、受け取った年の収入にはなりません。
ただし「敷金の2割は退去時に償却する」と契約で最初から決まっている場合は、返還不要の部分が確定していますので、入居した年の収入になります。
「退去時の補修費を差し引いて返す」という契約なら、返さなくてよい金額が確定する退去の年に収入となります。
例えば、家賃10万円の部屋で敷金2か月分(20万円)、うち2割償却と定めていれば、4万円は入居した年の収入です。
この区別を知らずに、全額を預り金として処理していると、申告漏れを指摘される場合があります。
契約書の特約条項を一度確認してみてはいかがでしょうか。
3. 「事業」か「業務」かで変わる5棟10室の線引き
不動産の貸付けが「事業」にあたるかどうかの目安として、貸間・アパートなら10室、独立した家屋(一戸建て)なら5棟という基準があります(所得税基本通達26-9)。
この基準以上であれば、特に反証がない限り事業として行われているものと扱われます。
どちらでも不動産所得に分類される点は変わりませんが、取扱いには差があります。
事業的規模であれば、家族に管理を任せたときの専従者給与(青色事業専従者給与)が認められ、青色申告特別控除の額にも関わります。
また、建物を取り壊したときの未償却残高の損失の扱いも異なります。
なお、この基準に届かなくても、社会通念上、事業と呼べる程度の規模で貸し付けていれば「事業」に該当します。
「9室だから業務」と機械的に決めつけず、管理の実態や収入の規模も含めて判断することが大切です。
4. 現金主義の特例は、使える人だけが得をする
小規模な大家さんには、実際に入金した日で収入を数える「現金主義の特例」という制度があります(所得税法67条)。
青色申告者で、前々年の不動産所得と事業所得の合計が300万円以下であることが条件です。
適用を受けようとする年の3月15日までに、税務署へ届出書を提出する必要があります。
この特例の良い点は、未収家賃への課税や、帳簿づけの手間が減ることです。
一方で、12月中に受け取った翌年1月分の家賃も当年の収入になります。
さらに、青色申告特別控除は65万円ではなく10万円に限られます。
帳簿をきちんと付けて65万円控除を使える方は、特例を選ばないほうが有利なケースも少なくありません。
この特例は、一度適用すると、取りやめの届出をするか要件を外れるまで続くのが一般的です。
始める前に、ご自身の規模と帳簿の整備状況から逆算して、5年後にどちらが手元に残るかを試算してみることをおすすめします。
結び
当事務所では、不動産オーナー様の収入計上から申告、将来の法人化・承継まで、数字を判断に変える形でご支援しています。
契約書の特約や未収家賃の扱いが気になった方は、お気軽にご相談ください。
経営理念「ともに未来を描く」のもと、これからの賃貸経営を一緒に考えてまいります。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和7年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


