
家賃が振り込まれなければ売上もゼロ、と思っていませんか?——法人大家の「もらったお金・もらえないお金」で決算と税金が変わる3つの分かれ道
投稿日:2026年10月08日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
法人で賃貸物件をお持ちの大家さんから、決算前によく受けるご相談があります。
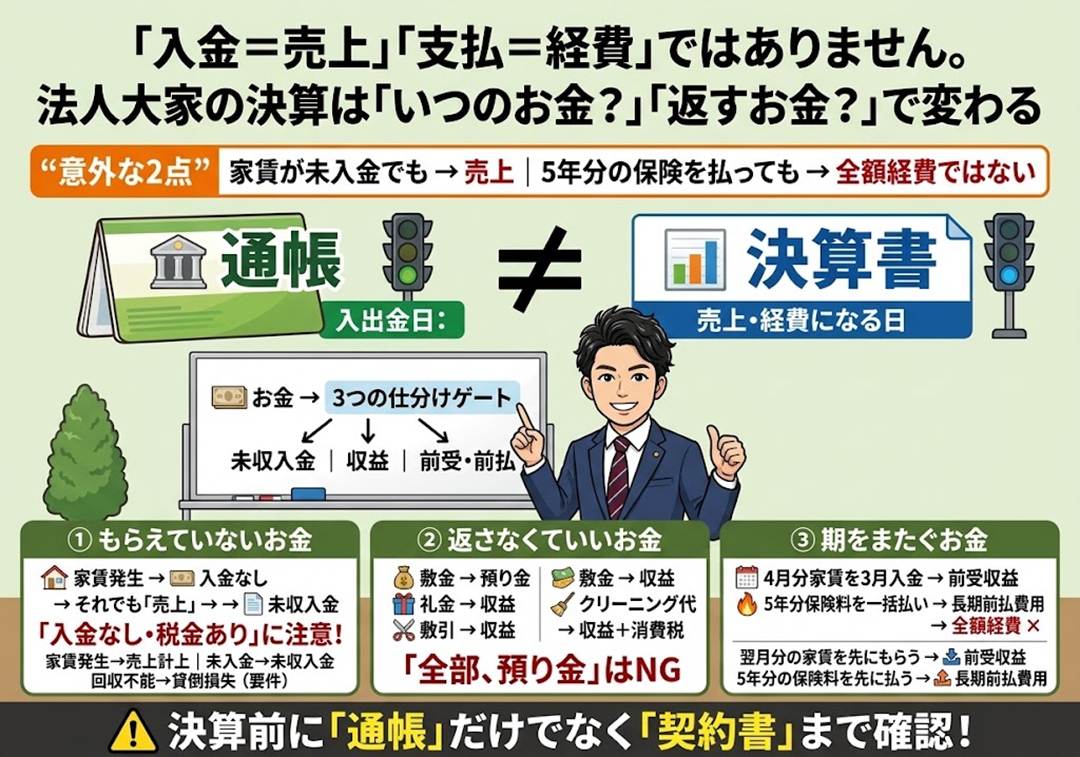
「滞納している家賃は入金がないので売上に入れていません」「礼金と敷金はまとめて預り金にしています」「5年分の火災保険料は払った年に全額経費にしました」。
どれも一見もっともですが、税務上はいずれも「そうはならない」処理です。
通帳の入出金と、決算書の売上・経費は、動くタイミングが違うからです。
今日は、法人大家の決算で見落とされやすいお金を、①もらえていないお金、②返さなくてよくなったお金、③期をまたぐお金、の3つの視点で整理します。
目次
1. 滞納家賃——入金がなくても売上、経費にできるのは早くて1年後
2. 礼金・敷引・クリーニング費用——「返さない」と決まった瞬間に収益になる
3. 前受家賃と5年一括の保険料——期をまたぐお金は決算月で答えが変わる
4. 決算から逆算した、法人大家の「お金の設計」
1. 滞納家賃——入金がなくても売上、経費にできるのは早くて1年後
入居者が家賃を払ってくれない。
それでも「部屋を貸す」というサービスは提供済みですから、税務上は契約上の支払日が来た時点で売上(益金)に計上しなければなりません。
借方は現金ではなく「未収入金」です。
ここで多くの方が驚かれるのは、お金が入っていなくても、その売上に対する法人税は納めなければならない点です。
では、回収できなくなった家賃はいつ経費(貸倒損失)にできるのでしょうか。
法人税基本通達では、破産などの法的整理で切り捨てられた場合(9-6-1)、債務者の資産状況から全額回収不能が明らかな場合(9-6-2)、継続取引先との取引停止後1年以上経過した場合(9-6-3、備忘価額1円を残す)の3つが認められています。
家賃滞納で実務上使いやすいのは3つ目ですが、「最後の入金日」「最後の支払期日」「取引停止」のうち最も遅い日から1年以上必要で、敷金など担保のある部分は対象になりません。
つまり、滞納が始まってから貸倒損失を計上できるまで、最低1年は「入金なし・税金あり」の状態が続きます。
家賃保証会社を付けるかどうかは、この資金繰りのタイムラグをどう見るか、という経営判断でもあります。
保証会社からの入金を「新しい売上」と勘違いして税金を二重に払う罠
滞納が発生した際、家賃保証会社がオーナーの口座に家賃を立替送金(代位弁済)してくれるケースが増えています。
ここで決算期に恐ろしい経理ミスが多発します。
「入居者からの入金がない時に売上(未収入金)を立てた。
翌月、保証会社から振り込まれたので、これをまた売上に計上した」 大家さん、これを行うと同じ月の家賃売上を『二重に計上』して税金を余分に払うことになります! 保証会社からの振込金は、新しい売上ではなく、すでに計上してある「未収入金の回収(消し込み)」に過ぎません。
逆に、保証会社への免責期間や手続きのズレで期末をまたいで支払われた場合、「いつの家賃の保証金か」を通帳と突き合わせて未収入金を正しく消し込まないと、決算書に永遠に回収できない架空の未収入金が残り続け、銀行からの融資審査で不自然な不完全債権としてマイナス評価を受ける原因になります。
2. 礼金・敷引・クリーニング費用——「返さない」と決まった瞬間に収益になる
敷金は退去時に返すお金ですから、受け取っても売上ではなく「預り敷金」という負債です。
ところが同じ契約書の中でも、礼金、更新料、契約時に「退去時に○%は返還しない」と定めた敷引、敷金ゼロの代わりに受け取るクリーニング費用は、返さないことが確定した時点で法人の収益になります(法人税基本通達2-1-41)。
「敷金と一緒に入金されたから」と全額を預り金にしたまま決算を迎えると、収益の計上漏れとして税務調査で指摘されやすい典型例です。
もう一つ、消費税の区分が違う点にも注意が必要です。
住宅の家賃は非課税で、住宅の礼金や敷引も家賃と同じく非課税です。
しかし、原状回復費用として入居者から受け取る金額や、クリーニング費用は「役務の提供の対価」として課税取引になります。
今は免税事業者でも、物件を売却した年に課税事業者になれば、これらは申告の対象に入ってきます。
契約書の文言ひとつで、消費税の扱いまで変わるのです。
3. 前受家賃と5年一括の保険料——期をまたぐお金は決算月で答えが変わる
家賃は「前月末までに翌月分を入金」という契約が一般的です。
3月決算の法人が3月末に4月分の家賃を受け取った場合、その家賃は当期の売上ではなく「前受収益」として翌期に回します。
法人税基本通達でも、賃貸借契約に基づく使用料は「前受けに係る額を除き」支払を受けるべき日の事業年度の益金とされています(2-1-29)。
決算月の家賃1か月分がまるごと動きますから、金額は小さくありません。
なお、管理会社が集金し翌月にまとめて振り込む形なら、入金月と提供月が一致するため前受の処理は不要です。
逆方向の話が、火災保険・地震保険です。
5年分を一括で払うと、払った年に全額を経費にはできず、「長期前払費用」として資産に計上し、期間に応じて毎年取り崩します。
支払日から1年以内にサービスを受ける分を支払時に経費にできる「短期前払費用」の特例(法人税基本通達2-2-14)は、あくまで1年以内が対象で、5年一括払いには使えません。
決算前に保険料を5年分払う節税は、税務上ほとんど効かないということです。
4. 決算から逆算した、法人大家の「お金の設計」
この3つは、いずれも「通帳の動き」と「決算書の数字」がズレる場面です。
数字がズレると、税金だけでなく金融機関の見方も変わります。
滞納家賃を未収入金のまま積み上げた決算書は「回収できない債権を抱えた会社」に見えますし、礼金を預り金にしたままの決算書は本来の収益力を低く見せます。
次の一棟の融資を考えるなら、どちらも避けたい姿です。
私なら、次の順番で手を打ちます。
第一に、賃貸借契約書の「敷引」「クリーニング費用」「原状回復」の条項を確認し、返還不要のお金がどれかを科目ごとに分ける。
第二に、滞納が出た時点で、敷金充当・家賃保証会社への請求・退去の時期を記録し、貸倒損失の「1年」の起算日をはっきりさせる。
第三に、決算月の前受家賃と長期前払費用を毎期同じルールで処理し、金融機関に説明できる決算書にする。
ここまで整理すると、自分でできる処理と、専門家に確認すべき処理の線引きも見えてくるはずです。
おわりに
当事務所では、法人で賃貸経営をされている大家さんと、契約書の条項から決算書の科目、消費税の区分、金融機関への説明まで、数字で確認しながら一緒に整えています。
「入金ベースで処理してきたが、このままで大丈夫か」「滞納家賃をどう処理すればよいか」と感じた方は、決算前の今のうちにお声がけください。
経営理念「ともに未来を描く」のとおり、次の一棟を安心して買える決算書を、ともに作っていきましょう。
免責事項
本記事は執筆時点の法令・通達等に基づく一般的な情報提供を目的としており、個別の事案に対する税務・法務上の助言ではありません。
実際の判断にあたっては、必ず税理士等の専門家にご相談ください。
本記事の内容によって生じたいかなる損害についても、当事務所は責任を負いかねます。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


