
更地のままで固定資産税を6倍払っていませんか?——賃貸住宅で税負担を軽くする3つの勘所
投稿日:2026年08月18日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「賃貸住宅は税金が高くつくもの」——そう思って、相続した土地を更地のまま置いていたり、駐車場にして様子を見ていたりする方は少なくありません。
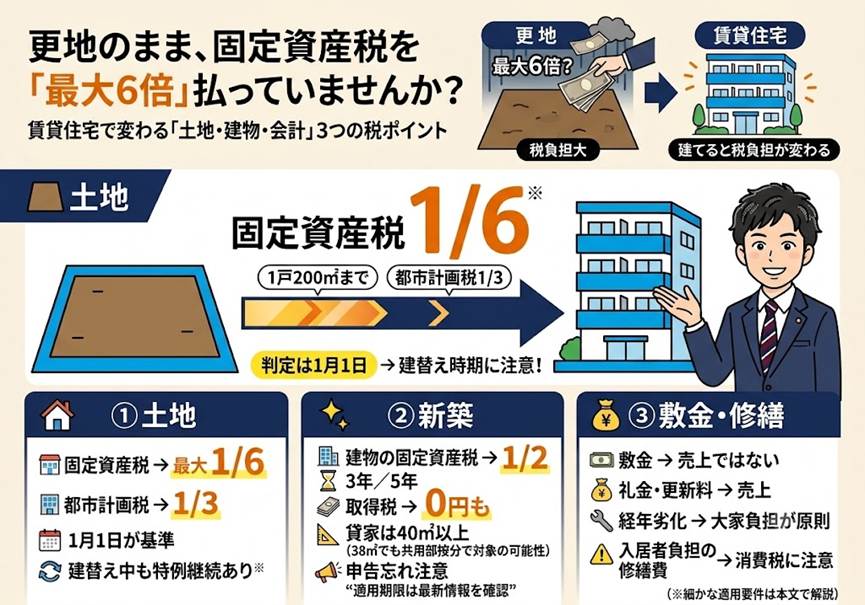
ところが実際には、土地に賃貸住宅が建っているだけで、その土地の固定資産税は最大で6分の1にまで下がります。
さらに新築の賃貸住宅なら、建物の固定資産税が数年間半額になり、不動産取得税がゼロになることも珍しくありません。
逆に、これらの軽減は「知らなければ取り逃す」「要件を外すと受けられない」ものばかりです。
今日は、賃貸オーナーが押さえておきたい税負担を軽くする3つの勘所——土地の固定資産税が6分の1になる住宅用地の特例、新築賃貸だけが使える固定資産税・不動産取得税の軽減、敷金と原状回復費をめぐる会計の落とし穴——を整理します。
目次
1. 土地に賃貸住宅が建つと固定資産税は最大6分の1
2. 新築賃貸は「固定資産税が数年間半額」「不動産取得税ゼロ」も
3. 敷金は「売上」ではない——原状回復費の思わぬ落とし穴
4. 3つをつないで一枚の収支計画に落とし込む
1. 土地に賃貸住宅が建つと固定資産税は最大6分の1
土地の固定資産税は、住宅が建っているかどうかで大きく変わります。
住宅の敷地(住宅用地)には課税標準を圧縮する特例があり、1戸あたり200㎡までの部分(小規模住宅用地)は固定資産税の課税標準が6分の1、都市計画税は3分の1になります。
200㎡を超える部分(一般住宅用地。家屋の床面積の10倍まで)も、それぞれ3分の1、3分の2に軽減されます。
つまり、同じ土地でも更地や青空駐車場のままだとこの特例は使えず、賃貸アパートを1棟建てるだけで土地の固定資産税が一気に下がるのです。
注意したいのは逆のケースです。
古い賃貸住宅を取り壊して更地にすると、翌年から特例が外れ、土地の固定資産税が跳ね上がります。
固定資産税は1月1日時点の状況で課税されるため、建替えのタイミングや、年をまたぐ取り壊しには特に気を配る必要があります。
+αの視点:建替え中に年をまたいでも、特例を継続させる救済措置
「建替えのために、秋にアパートを取り壊して更地の状態で1月1日を迎えてしまった……。
もう来年の固定資産税は6倍を覚悟するしかないのか?」と青ざめる必要はありません。
既存の住宅を取り壊して新たに賃貸住宅を建築している(建替え)最中であれば、一定の要件を満たすことで、1月1日時点で建物が未完成の更地であっても、引き続き「住宅用地の特例」の適用を継続できる救済ルールが設けられています。
具体的には、
(1)前年度の賦課期日(前年1月1日)時点で住宅用地であったこと、
(2)その年の1月1日時点で住宅の新築工事に着手しており、翌年の賦課期日までに完成する見込みであること、
(3)建替え前後が同一の敷地で、土地・家屋の所有者が原則として同一であること、
といった要件を満たす必要があります。
多くの自治体では、この継続適用を受けるために1月31日までの申告も求められます。
取り壊しや着工のスケジュールを組む段階で、建替え特例の要件に綺麗に当てはまるよう事前に段取りをしておくことが、無駄な固定資産税の急増を防ぐ極めて重要なポイントになります。
2. 新築賃貸は「固定資産税が数年間半額」「不動産取得税ゼロ」も
新築の賃貸住宅には、期間限定の軽減がさらに二つあります。
一つは建物の固定資産税です。
新築後3年間(3階建て以上の耐火・準耐火建築物は5年間)、1戸あたり120㎡までの部分について税額が2分の1に減額されます。
もう一つは不動産取得税です。
新築住宅は課税標準から1戸あたり1,200万円(認定長期優良住宅は1,300万円)が控除され、戸数の多いアパートでは取得税が0円になることも少なくありません。
ただし、どちらも床面積の要件があります。
賃貸用の共同住宅は1戸あたりの床面積が40㎡以上で、固定資産税の軽減は280㎡以下、不動産取得税の軽減は240㎡以下が対象です。
ワンルームを狭くしすぎても、逆に広い戸建て賃貸で上限を超えても、軽減を受けられないことがあります。
しかも不動産取得税の軽減は原則として申告して初めて適用されます。
「自動で引かれているはず」と放置して、納税通知どおりに払ってしまう——これが取り逃しの典型です。
+αの視点:専有面積が「38㎡」でもあきらめない——「共用部分の按分」という考え方
ここで、設計段階で知っておいていただきたい「40㎡の壁」の実務ポイントがあります。
「設計図を見たら1室あたりの専有面積が38㎡だった。
40㎡未満だから1戸1,200万円の控除は使えない……」と諦めてしまう方が少なくありません。
しかし、税金の床面積判定で使うのは登記簿上の専有面積だけではありません。
廊下・階段・エントランスといった共用部分の面積を、各戸の専有面積の割合に応じて按分して加えた「課税床面積」で判定されます。
つまり、専有面積が38㎡でも、共用部分を按分して足し戻した結果が40㎡以上になれば、床面積要件(貸家用の共同住宅は1戸40㎡以上)をクリアし、1戸あたり1,200万円控除(税額にしておよそ36万円)のメリットをフルに受けられます。
プランを作る段階で、課税床面積の計算まで見据えて設計士とすり合わせておくことが、初期投資を抑える一手になります。
なお、これらの軽減措置は適用期限が区切られています。
直近では令和8年3月末までに新築された住宅が対象でしたが、延長の方針も示されています。
着工・引渡しの時期によって使えるかどうかが変わるため、最新の適用期限は必ず確認してください。
3. 敷金は「売上」ではない——原状回復費の思わぬ落とし穴
賃貸経営を始めると、家賃のほかに敷金や礼金を受け取ります。
ここで会計上気をつけたいのが敷金の扱いです。
敷金は預り金であり、退去時に返還する性質のもの。
手元にお金は入ってきますが、「収入」ではあっても「収益(売上)」ではありません。
これを家賃と一緒に売上へ計上してしまうと、本来課税されない預り金にまで税金がかかってしまいます。
一方、返還しない礼金や更新料は収益として計上します。
さらに見落としやすいのが退去時の原状回復費です。
かつては敷金からクリーニング代などを差し引くのが通例でしたが、通常の使用による損耗(経年劣化)は貸主負担が原則、というのが判例や国土交通省のガイドラインの考え方です。
借主に請求できるのは、故意・過失による損傷などに限られます。
「原状回復費は全部敷金から引けばいい」と考えていると、返還を求められてトラブルになるうえ、想定外の修繕費が自己負担としてのしかかります。
あらかじめ修繕費として見込んでおくことが、資金繰りを崩さないコツです。
+αの視点:課税事業者の大家さんは要注意——敷金から差し引く「入居者負担分」の消費税
もう一つ、駐車場や店舗などの経営で「消費税の課税事業者」になっている大家さんには、退去時の原状回復に見落としやすい論点があります。
入居者の故意・過失による破損を修理するため、敷金から修繕費(たとえば5万円)を差し引いて残額を返金することがありますよね。
実は税務上、この「入居者負担として差し引いた分」は、大家さんが入居者に代わって原状回復という役務を提供した対価とみなされ、住宅であっても消費税の課税売上に該当します(国税庁の質疑応答でも示されています)。
家賃収入が非課税だからと油断していると、退去者から差し引いた修繕費の分まで消費税の課税対象になります。
気になる場合は、契約や精算のしかた(入居者負担分を誰への役務として、どう精算するか)まで含めて、一度整理しておくと安心です。
4. 3つをつないで一枚の収支計画に落とし込む
ここまでの3点は、別々の話に見えて、実は一枚の収支計画の上でつながっています。
土地の固定資産税がいくら下がるか、新築の軽減が何年でいくら効くか、敷金を預り金として区分できているか、原状回復費をどれだけ見込むか——これらを織り込んで初めて、賃貸経営の「手残り」が正しく見えてきます。
軽減は、待っていても向こうからは来ません。
要件を満たすように設計し、期限内に、必要な申告をして、はじめて手にできるものです。
逆に言えば、知って動くだけで、同じ物件でも数年分の税負担が変わります。
おわりに
当事務所では、賃貸物件の取得前のシミュレーションから、固定資産税・不動産取得税の軽減判定、日々の会計処理、確定申告までを一貫してサポートしています。
「この土地に建てるとどうなるか」「今の申告で軽減を取り逃していないか」——気になる点があれば、どうぞお気軽にご相談ください。
私たちは、お客様と「ともに未来を描く」ことを経営理念に掲げ、数字の先にある安心と成長を一緒に形にしていきます。
【免責事項】本記事は一般的な情報提供を目的としたものであり、個別の税務・法務上の判断を保証するものではありません。制度の内容や適用要件、適用期限、床面積の判定方法や申告手続は、改正や自治体の取扱いによって異なる場合があります。実際のご判断にあたっては、必ず最新の情報をご確認のうえ、税理士等の専門家にご相談ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


