
その保険料、今年は全額経費にできますか?——不動産オーナーが知らずに払い過ぎる経理3つの落とし穴
投稿日:2026年08月07日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「賃貸物件の経費なんて、支払ったものをそのまま落とせばいい」——そう思っていらっしゃる方は少なくありません。
ところが不動産の会計・税務には、支払った年に全額を経費にできないものや、逆に払わなくてよい税金をうっかり納めてしまうものが、あちこちに潜んでいます。
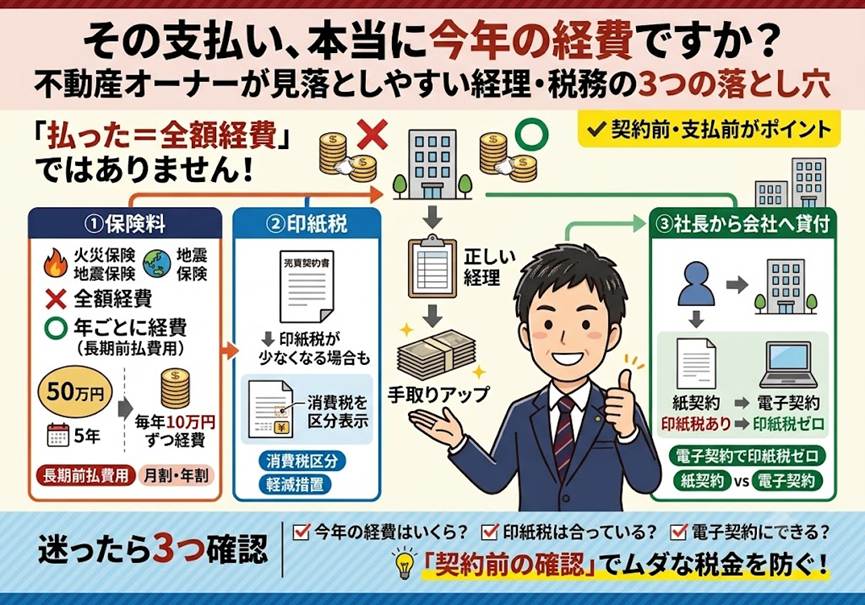
今日は、法人で物件を持つ大家さんや不動産オーナーが特につまずきやすい、①火災・地震保険料の扱い、②売買契約書の印紙税、③社長個人からの貸付契約書、この3つの落とし穴を整理します。
いずれも「知っているかどうか」だけで手取りが変わる論点です。
目次
1. 火災・地震保険の長期一括払いは「その年に全額経費」にできない
2. 不動産売買契約書の印紙税は「消費税を除いて」判定できる
3. 社長から会社への貸付契約書は「電子契約」で印紙税がゼロになる
4. 3つに共通するのは「契約前・支払前のひと手間」
1. 火災・地震保険の長期一括払いは「その年に全額経費」にできない
賃貸物件の火災保険や地震保険は、5年などの長期分をまとめて一括で支払うのが一般的です。
ここで「50万円払ったから今年の経費は50万円」と処理してしまうと、税務調査で否認されるおそれがあります。
数年分をまとめて前払いした保険料は、支払った年に全額を経費にすることはできません。
いったん「長期前払費用」という資産に計上し、そこから当期に対応する分だけを月割りで経費に振り替えていきます。
たとえば5年分50万円を支払ったなら、当期の経費になるのはおおむね1年分の10万円で、残りは資産として繰り越します。
翌期以降、1年分ずつ「前払費用」を通して費用化していくイメージです。
逆に言えば、この処理を知らずに全額を経費にしていた場合、その年の利益は実際より小さく見え、後から差額を課税されることになります。
長期の保険料は「払った額」ではなく「その年に対応する額」だけが経費——この原則を押さえておくだけで、余計な指摘を避けられます。
2. 不動産売買契約書の印紙税は「消費税を除いて」判定できる
不動産を売買すると、契約書に収入印紙を貼って印紙税を納めます。
この印紙税は契約金額に応じて階段状に上がるため、金額の判定を一つ間違えると、納めすぎる金額が大きくなります。
見落とされがちなのが、「契約金額に消費税額等は含めない」というルールです。
たとえば物件価格が1億200万円で、そのうち建物にかかる消費税等が400万円、本体価格が9,800万円というケースを考えます。
このとき印紙税の判定に使う金額は、消費税を除いた9,800万円です。
契約金額が「5,000万円超1億円以下」に収まるため、収入印紙は3万円で足ります。
もし総額の1億200万円で判定してしまうと「1億円超5億円以下」となり6万円。
差額は3万円にもなります。
ただし条件があります。
消費税額等を除いて判定できるのは、契約書に消費税額が区分して明示されている場合だけです。
「1億200万円(消費税等400万円を含む)」のように金額が明記されていれば除外できますが、「1億200万円(税込)」といった書き方では総額で判定されてしまいます。
仲介会社が細かなルールを把握しておらず、多めの印紙を案内してくることもあります。
契約書のドラフトは事前に取り寄せ、消費税の記載を確認しておきましょう。
なお、印紙税は令和9年3月31日までに作成する不動産譲渡契約書について軽減措置が続いており、上記の3万円・6万円はこの軽減後の金額です。
もしすでに多く貼ってしまっても、「印紙税過誤納」の手続きで税務署から還付を受けられます。
3. 社長から会社への貸付契約書は「電子契約」で印紙税がゼロになる
法人で不動産を購入するとき、多くのケースで社長個人が会社に購入資金を貸し付けます。
このとき、たとえ自分の会社への貸付であっても、「金銭消費貸借契約書」を作成して貸付の内容を明確にしておくことが大切です。
役員借入金は後の返済や相続の場面でも問われるため、契約書で残しておく意味は小さくありません。
ところが、紙で金銭消費貸借契約書を作ると印紙税の対象になり、金額によっては数万円の収入印紙が必要になります。
「自分の財布から会社の財布にお金を移しただけ」の行為に印紙税を払うのは、確かにもったいない話です。
ここで効くのが「電子契約」です。
印紙税は紙の文書を作成したときに課税される税金なので、契約書を電子データで取り交わせば、そもそも課税文書に当たらず印紙税はかかりません。
社長貸付のような社内で完結する契約こそ、電子契約と相性が良い場面です。
契約の証拠はきちんと残しつつ、印紙代はゼロにできます。
4. 3つに共通するのは「契約前・支払前のひと手間」
3つの落とし穴に共通するのは、いずれも「契約の前」「支払いの前」のひと手間で防げるという点です。
保険料は支払う前に長期前払費用として処理する前提で考える。
売買契約書は署名する前に消費税の記載と印紙額を確認する。
貸付契約書は作成する前に電子契約という選択肢を思い出す。
どれも派手な節税ではありませんが、積み重なれば無視できない差になりますし、何より税務調査で足元をすくわれるリスクを減らせます。
「支払った額をそのまま処理する」から一歩踏み込んで、「この支出は今年いくら経費になるのか」「この契約書はいくらの税金がかかるのか」を確認する習慣が、結果的に手取りを守ります。
おわりに
当事務所では、不動産をお持ちの経営者やオーナーの日々の経理から、物件の購入・売却、法人化までを一貫してお手伝いしています。
今日の3つのように、知っているかどうかだけで結果が変わる論点は数多くあります。
判断に迷われたときは、契約や支払いの前にぜひ一度ご相談ください。
私たちは「ともに未来を描く」を理念に、目の前の税務処理はもちろん、その先の資産づくりまで見据えて伴走します。
※本記事は一般的な情報提供を目的としたものであり、個別の税務・法務上の助言を行うものではありません。実際のご判断にあたっては、具体的な事実関係に基づき、税理士等の専門家にご相談ください。記事の内容は執筆時点の法令等に基づいており、その後の改正等により取扱いが変わる場合があります。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


