
家賃をもらっていない期間にも、税金がかかる?——賃貸借の一時金とフリーレントで損しない3つの分かれ道
投稿日:2026年07月28日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「敷金は預かっただけだから、収益ではない」
「礼金は受け取った年の収入、払ったほうは払った年の経費」
「フリーレントの期間は家賃がゼロなのだから、所得も立たない」——賃貸借にまつわる一時金について、そう理解されている方は少なくありません。
ところが法人税の世界では、お金が動いたタイミングと、収益や費用を認識するタイミングが一致しないことがあります。
手元にお金が入っていないのに課税所得だけが先に立つ、あるいは払ったはずの支出が今期の経費にならない。
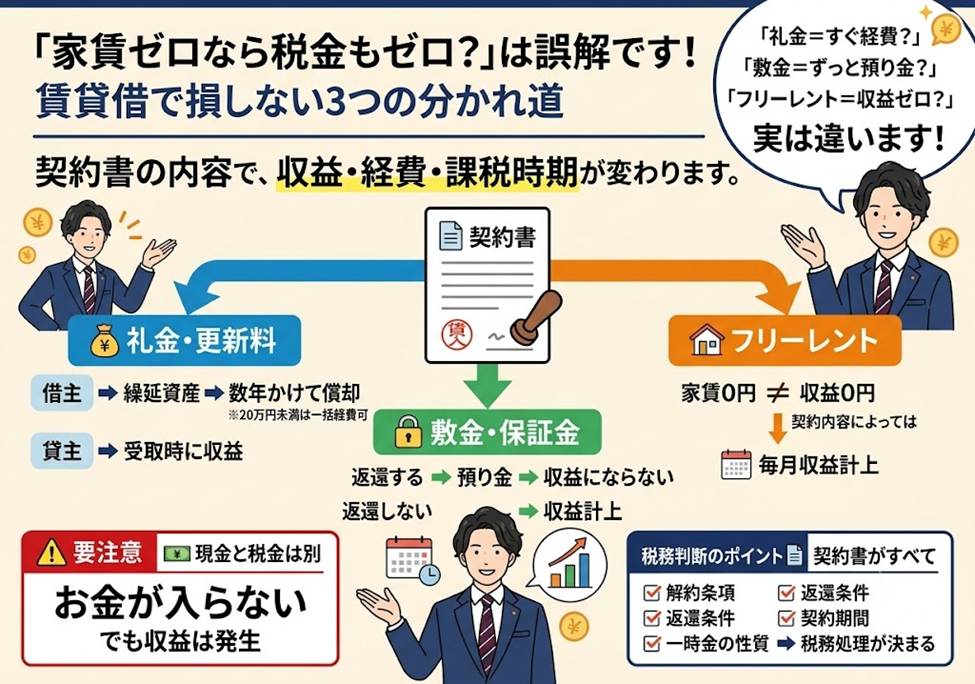
今日は、賃貸借の一時金とフリーレントをめぐって実務が分かれる3つのポイントを整理します。
目次
1. 礼金・更新料——「払った年の経費」にできるとは限らない
2. 敷金・保証金——「預かっただけ」が収益に変わる瞬間
3. フリーレント——家賃ゼロの月にも収益が立つ
4. 分かれ道を決めるのは、いつも契約書
1. 礼金・更新料——「払った年の経費」にできるとは限らない
礼金や更新料は、賃貸借契約の締結や更新にあたって借主から貸主へ支払われるお金です。
返還を要しないという点で敷金とは性格が異なります。
受け取る側、つまり貸主にとっては話は比較的シンプルです。
返還を要しないお金ですから、受取時に全額を収益として計上するのが一般的な取扱いになります。
不動産賃貸業を営む会社であれば、不動産賃貸収入などの科目で営業損益に計上することになります。
問題は支払う側です。
礼金は「資産を賃借し又は使用するために支出する権利金、立退料その他の費用」として、税務固有の繰延資産に該当します(法人税法施行令14)。
繰延資産である以上、支出の効果が支出の日以後1年以上に及ぶものについては、支払った期に一括で費用処理することはできません。
長期前払費用として計上し、賃借期間、または原則5年で償却していくことになります。
オフィスを借りて数百万円の礼金を払い、その全額を初年度の損金にしたつもりでいると、税務調査で否認されかねない論点です。
ただし救済もあります。
礼金・更新料の金額が20万円未満であれば、支出した期の費用として全額処理することが認められています(法人税法施行令134)。
20万円という線引きは、一件ごとの判定です。
2. 敷金・保証金——「預かっただけ」が収益に変わる瞬間
敷金・保証金は、賃料などの債権を担保するために借主から貸主へ交付される金銭です。
解約時に返還されるのが原則で、返還されるものについては受入保証金等として固定負債に計上し、契約満了時に取り崩します。
ここでは収益は立ちません。
注意が必要なのは、契約上あらかじめ返還しないと定められている部分です。
地域によっては「敷引き」と呼ばれます。
法人税法上は、保証金・敷金として受け入れた金額のうち、期間の経過その他一定の事由の発生により返還しないこととなる部分の金額は、その返還しないこととなった日の属する事業年度の益金の額に算入するとされています(法人税基本通達2-1-41)。
つまり「預り金」の科目で負債に置いたまま何年も放置していると、本来はとうに益金に立てるべきだった金額が漏れている可能性があります。
会計上は賃料と同様に期間の経過に伴って収益計上し、長期前受金として処理するのが理論的とされますが、重要性が乏しい場合には受領時に一括して収益計上する実務も行われています。
いずれにせよ、契約書のどの条項がいつ返還不要を確定させるのかを押さえておく必要があります。
3. フリーレント——家賃ゼロの月にも収益が立つ
フリーレントは、入居後の一定期間だけ賃料を無償とする形態です。
月々の賃料水準を下げずに入居を促せるため、既存入居者からの賃料引下げ要求を招かず、売却時の利回りも保てるという利点があります。
オフィス系で多く使われてきましたが、近年は居住系でも増えています。
ここが最大の落とし穴です。
契約が解約不能である、つまり中途解約すれば残期間の賃料も含めて全額支払う定めがあるような場合、契約期間中の賃料総額は確定しています。
そうすると、フリーレント期間を含む契約期間全体にわたる役務提供への対価と考えられるため、賃料総額を契約期間で均等に按分して収益認識することになります。
たとえば月額賃料120、契約期間5年(60か月)、うち6か月がフリーレント、中途解約時は残期間分も支払うという定期借家契約であれば、貸主の1か月あたりの収益は120×54か月÷60か月=108と計算されます。
フリーレント期間中の6か月も、現金は1円も入ってこないのに、未収収益として毎月108の収益が立つのです。
家賃ゼロだから所得もゼロ、とはなりません。
一方、解約可能性が高い、あるいは相当程度の不確実性があると判断される場合は扱いが変わります。
フリーレント期間の直後に解約されれば賃料を回収できないためで、その場合は不確実性が解消した時点、すなわちフリーレント期間の経過時から残りの契約期間にわたって収益を認識することになると考えられます。
4. 分かれ道を決めるのは、いつも契約書
3つの論点に共通しているのは、税務上の結論を決めているのが金銭の名称ではなく契約の中身だという点です。
敷金・保証金・権利金・礼金・建設協力金といった用語に、明確な定義があるわけではありません。
「敷金」という名前でも返還不要なら収益になりますし、「フリーレント」でも解約条項の書きぶりひとつで収益計上の時期が変わります。
なお賃料そのものについては、資産の賃貸借契約に基づいて支払を受ける使用料等の額は、前受けに係る額を除き、その契約または慣習により支払を受けるべき日の属する事業年度の益金の額に算入するとされています(法人税基本通達2-1-29)。
会計上の取扱いと大きく異なる点はありません。
基本を押さえたうえで、一時金とフリーレントという例外に目を配ることが実務のコツです。
当事務所では、賃貸借契約書を拝見しながら、一時金の性格づけや収益計上時期の判定、繰延資産の償却期間の設定までを一緒に確認しています。
契約を結ぶ前にご相談いただければ、条項の書きぶりを工夫することで、手元資金と税負担のズレを小さくできる場面も少なくありません。
私たちは経営理念に「ともに未来を描く」を掲げています。
数字を整えることそのものが目的ではなく、その先にある経営の意思決定を、オーナーの皆さまとご一緒に描いていきたいと考えています。
お気軽にお声がけください。
【免責事項】本記事は一般的な情報提供を目的としたものであり、個別の税務判断・法律判断を行うものではありません。
記事の内容は執筆時点の法令等に基づいており、その後の改正等により取扱いが変わる可能性があります。
実際の適用にあたっては、必ず税理士等の専門家にご相談ください。
本記事の情報に基づいて行われた判断・行動により生じた損害について、当事務所は一切の責任を負いかねます。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


