
「住宅の家賃は非課税だから、入居者への請求も全部非課税」と思っていませんか?——水道代・原状回復費・駐車場代で結果が変わる3つの分かれ道
投稿日:2026年10月22日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
住宅の家賃は消費税が非課税です。
そのため「アパートは消費税と無縁」と考えている大家さんは少なくありません。
ところが、入居者への請求の中には、家賃と同じ感覚で扱うと課税売上げになるものがあります。
課税売上げが1,000万円を超えれば納税義務が生じますし、インボイス登録をしていなければ、事業者の借主から「仕入税額控除ができない」と値下げを求められることもあります。
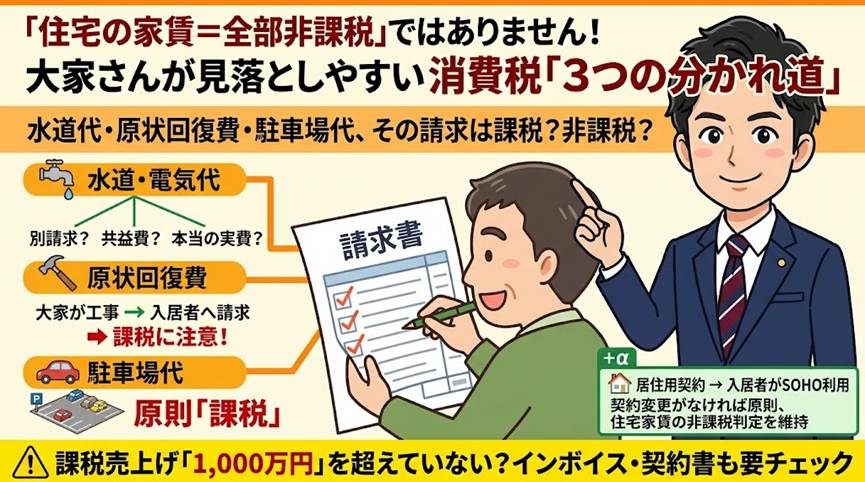
今日は、水道代・原状回復費・駐車場代の3つの視点から、見落としがちな分かれ道を整理します。
目次
1. 水道代・電気代:共益費に含めるか、実費精算か
2. 入居者負担の原状回復費:実費で請求しても課税?
3. 駐車場代:消費税を取らなければ非課税になる?
4. 今日から確認したい3つのチェックと次の一手
1. 水道代・電気代:共益費に含めるか、実費精算か
水道メーターが1つしかなく、各部屋に水道代を毎月一律で請求している。
よくあるケースですが、家賃とは別に請求している水道代は、住宅用の賃貸であっても課税売上げです。
つまり、請求額の全体が課税の対象になります。
回避する方法は主に2つあります。
1つ目は、一定額の水道代を共益費に含めてしまうことです。
通達では、賃貸人が賃借人から受け取る電気・ガス・水道料などの実費相当の共益費は、建物の貸付けの対価に含まれるとされています。
住宅用であれば家賃も共益費も非課税になります。
2つ目は、本当に実費で精算し、預り金や立替金として処理することです。
ここで注意したいのは、オーナーが支払った金額より少しでも高く請求していれば、課税取引と判断されるおそれがある点です。
「実費精算の意図で、合理的な計算をしているか」が分かれ目になります。
2. 入居者負担の原状回復費:実費で請求しても課税?
退去時の原状回復工事を、オーナーが業者へ発注し、費用を入居者に実費で請求している。
「利益は乗せていないので立替金だ」と考えたくなりますが、国税庁は、本来は借主が負担すべき原状回復を貸主が代わりに行うことは、借主に対する役務の提供に当たるとしています。
過去には、受け取った工事代金を仮受金として対象外にしたところ、課税とされた裁決もあります。
対策は、取引の「形」を変えることです。
借主自身が直接、または管理会社を通じて内装業者に発注し、工事代金は借主の指示に基づいて、預かっている敷金から支払う。
こうすればオーナーが役務を提供したことにはならず、課税売上げになりにくいと考えられます。
ただし、敷金の使い方や契約書の定めが実態と合っていないと意味がありません。
契約書の見直しとセットで検討してください。
3. 駐車場代:消費税を取らなければ非課税になる?
土地の貸付けは非課税ですが、駐車場の賃料は課税取引です。
アスファルト舗装や砂利敷、フェンス、区画ロープ、車止めなど、駐車場としての設備があれば、施設の貸付けとして課税されます。
しかも「消費税を取っていないから非課税」にはならず、1万円で貸していれば1万円が税込みの課税売上げになります。
裁判例でも、設備が貧相でも課税取引になるとされています。
非課税にする方法がないわけではありません。
集合住宅で入居者1戸あたり1台分以上のスペースがあり、車の保有に関係なく割り当て、家賃とは別に駐車場使用料を受け取らないという要件を満たせば、家賃に含めて非課税にできる場合があります。
一方、アスファルトなどの設備を撤去して土地の貸付けにする方法は、貸付用の小規模宅地等の特例など相続税への影響が出るおそれがあり、慎重な判断が必要です。
さらに、非課税にできても借主は仕入税額控除ができない点は変わりません。
居住用で貸していた部屋を入居者が「事務所・SOHO」で使っていた場合の消費税
フリーランスやテレワークの普及により、住宅用として貸した部屋が入居者の自宅兼事務所(SOHO)として使われるケースが増えています。
「契約書は居住用だけど、入居者が事務所として使っているのを黙認しているから、消費税をもらった方がいいのかな…?」 消費税基本通達6-13-8(注)により、『契約上は住宅として借り受けている場合、借主が契約変更を行わずに事業用に供したとしても、貸主は非課税のままで問題ない』と定められています。
ただし、オーナー様が事務所利用を「暗黙の了解(契約変更と同等)」として承認し、看板出し等を認めている場合は課税売上とみなされるリスクが生じます。
契約書上の用途表記と現場の実態を一致させておくことが重要です。
4. 今日から確認したい3つのチェックと次の一手
ここまでの3つは、いずれも「住宅だから非課税」という思い込みが原因です。
まず、家賃以外の請求(水道光熱費・原状回復費・駐車場代・ケーブルテレビ代など)を一覧にし、課税か非課税かを仕分けてください。
次に、その課税売上げを合計して1,000万円の基準との距離を確認します。
最後に、インボイス登録の有無と、事業者の借主(店舗・事務所・法人契約)に値下げ要請を受けるリスクを確認します。
大切なのは、税金だけで判断しないことです。
契約書や請求書の書き方を変えるだけで解決する場合もあれば、入居者との関係や相続対策への影響まで考えて、あえて課税のまま受け入れた方がよい場合もあります。
3年後、5年後にどんな賃貸経営にしたいのかから逆算して決めましょう。
あなたの請求書に、家賃以外の項目は含まれていませんか。
まずは一度、洗い出してみてください。
結び
当事務所では、不動産オーナー様の賃貸経営を、消費税・インボイス・相続まで含めて一緒に整理しています。
「うちの請求は課税なのか分からない」「契約書をどう直せばよいか知りたい」という段階でも構いません。
経営理念である「ともに未来を描く」を胸に、お客様の5年後・10年後から逆算して、最適な一手をご提案します。
お気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別の事案についての税務上の判断を保証するものではありません。
実際の取引や申告にあたっては、最新の法令・通達等をご確認のうえ、必ず専門家にご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


