
転売目的で買った賃貸マンション、建物の消費税は全額引ける?——最高裁判決から学ぶ「目的」と「実態」を分ける3つの分かれ道
投稿日:2026年10月25日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「売るために仕入れた物件なのだから、買ったときに払った建物の消費税は、当然ぜんぶ差し引けるはず」——不動産の買取再販や、入居者付きの収益物件を売買される方ほど、そう考えがちではないでしょうか。
ところが、まさにこの点が実際に裁判で争われ、最高裁まで進んだ末に納税者の主張は退けられました。
今回はこの事例をもとに、
①「何のために買ったか」という目的、②「保有中に何が起きていたか」という実態、③その後の法改正による現在の取扱い、
という3つの視点から整理します。
目次
1. どんな争いだったのか——入居者付きマンションを仕入れた不動産会社
2. 争点と、会社・税務署それぞれの言い分
3. 最高裁の判断——「目的」ではなく「実態」で区分する
4. 経営者・オーナーが今日からできること
1. どんな争いだったのか——入居者付きマンションを仕入れた不動産会社
不動産の売買を営むある会社は、平成27年3月期から平成29年3月期にかけて、転売を目的として中古の賃貸マンションなどを仕入れていました。
これらの建物は、購入した時点ですでに全部または一部が住宅として貸し出されており、会社は転売するまでの間、入居者から家賃を受け取っていました。
ここで、消費税の基本を確認しておきます。
消費税は「預かった消費税」から「支払った消費税」を差し引いて納めます。
この差し引きを仕入税額控除といいます。
ただし、住宅の家賃や土地の売却のように消費税がかからない売上(非課税売上)のために支払った消費税は、原則として差し引けません。
そこで、課税売上高が5億円を超える会社や、売上全体に占める課税売上の割合(課税売上割合)が95%未満の会社は、支払った消費税を仕分ける必要があります。
その方法の一つである個別対応方式では、仕入れを「課税売上にだけ対応するもの」「非課税売上にだけ対応するもの」「両方に共通するもの」の3つに分け、共通するものは課税売上割合を掛けた分だけを控除します(消費税法30条2項1号)。
この会社は、建物の仕入れを「課税売上にだけ対応するもの」に区分し、建物にかかった消費税の全額を控除して申告していました。
2. 争点と、会社・税務署それぞれの言い分
争点は一つです。
入居者付きで仕入れた建物は、「課税売上にだけ対応する仕入れ」なのか、それとも「課税・非課税の両方に共通する仕入れ」なのか、という点でした。
会社側の言い分は、「当社の事業は建物を売ることであり、仕入れの目的は転売である。
家賃は売るまでの間に付随的に入ってくるものにすぎない」というものです。
建物の売却には消費税がかかりますから、目的に着目すれば全額控除という結論になります。
これに対し税務署は、「建物は転売だけでなく、非課税である住宅の貸付けにも使われている。
したがって共通する仕入れであり、控除できるのは課税売上割合を掛けた金額までである」として、更正処分と過少申告加算税の賦課決定を行いました。
金額の影響を、仮の数字で見てみます。
建物の仕入価格が税抜1億円、消費税が1,000万円、課税売上割合が50%だとします。
会社の考え方なら1,000万円の全額を控除できますが、税務署の考え方では控除は500万円にとどまり、1棟あたり500万円の差が生じます。
買取再販では土地の売却が非課税売上になるため課税売上割合が低くなりやすく、仕入れの棟数が多いほど、この差は経営に響きます。
3. 最高裁の判断——「目的」ではなく「実態」で区分する
裁判所の判断は審級で分かれました。
第一審の東京地裁(令和2年9月3日判決)は、仕入れの目的などを重視して会社の主張を認めました。
しかし東京高裁(令和3年7月29日判決)はこれを取り消して会社を敗訴とし、最高裁令和5年3月6日第一小法廷判決も会社の上告を棄却しました。
以下は、この最高裁の判断です。
理由は大きく3つに整理できます。
1つめは条文の言葉です。
法律は課税売上「にのみ」要する仕入れと定めているのですから、課税売上と非課税売上の両方に対応する仕入れは、すべて共通の仕入れに当たると読むのが自然だとされました。
2つめは、制度の割り切りです。
仕入税額控除は税の負担が積み重なることを防ぐ仕組みですが、法律は課税の明確さや適正な徴税との調和も図っており、結果として全額は控除されない場面があることを予定している、と最高裁は述べました。
課税売上割合で按分することが実情に合わない場合には、税務署長の承認を受けて「課税売上割合に準ずる割合」を使うことで個別に是正する道が用意されている、という点も理由に挙げられています。
3つめが、経営者にとって最も重要な点です。
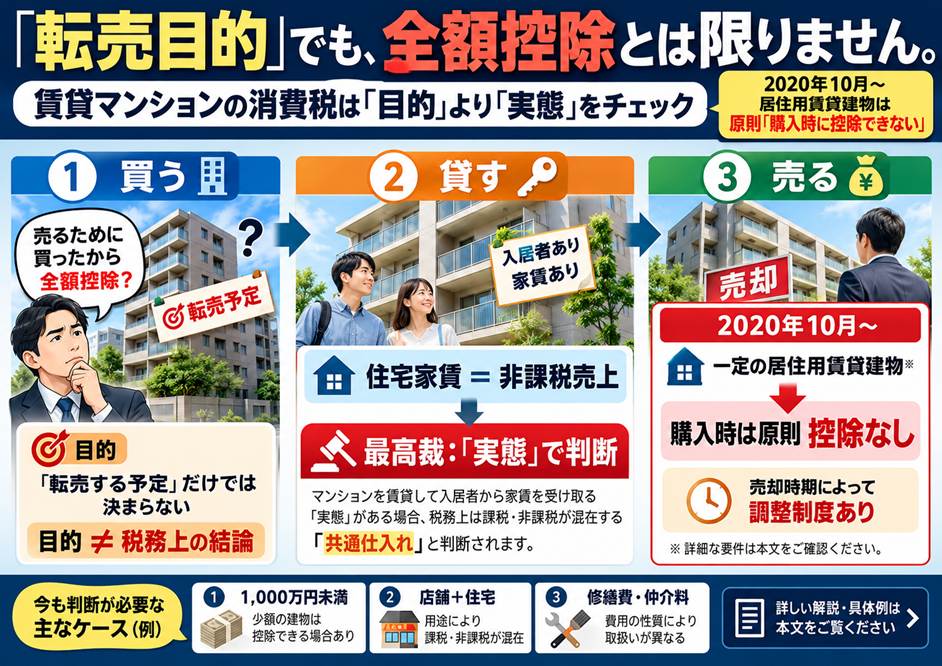
最高裁は、建物が購入時から住宅として貸し出され、転売までの間に家賃を受け取っていたという客観的な事実を踏まえ、会社の事業における位置づけや会社の意図にかかわらず、共通の仕入れに当たると判断しました。
つまり「何のために買ったか」ではなく、「実際に何の売上に結びついていたか」で決まる、ということです。
4. 経営者・オーナーが今日からできること
まず押さえておきたいのは、その後の改正です。
令和2年度の税制改正により、令和2年10月1日以後に仕入れる居住用賃貸建物(住宅の貸付けに使わないことが明らかな建物以外の建物で、税抜1,000万円以上のものなど)については、そもそも仕入税額控除ができないこととされました(消費税法30条10項)。
現在は、この規模の住宅用賃貸物件については、按分以前に「購入時には控除できない」というのが出発点になります。
そのうえで、今日から確認していただきたい点は3つです。
第1に、売却の時期です。
仕入れた日から、その課税期間の初日以後3年を経過する日の属する課税期間の末日までの間に建物を売却した場合などには、一定の計算により控除額を加算する調整が設けられています(同法35条の2)。
この期間を過ぎて売ると調整は受けられないため、出口の時期によって手取りが変わる可能性があります。
第2に、この判決の考え方が今も生きる場面です。
税抜1,000万円未満の物件、店舗と住宅が混在する建物、保有中の修繕費や仲介手数料などは、引き続き区分の判断が必要になります。
「転売目的だから全額控除」と一律に処理していないか、経理の区分ルールを点検されることをおすすめします。
第3に、仕入れる前の試算です。
入居者の有無、用途、売却予定時期によって控除できる消費税が変わりますので、購入価格の交渉や資金計画の段階で、控除できない消費税を原価として織り込んでおくと安心です。
当事務所では、「ともに未来を描く」という経営理念のもと、物件を仕入れる前の段階での消費税の試算や区分の考え方の整理、そして税務調査で指摘を受けやすい論点の事前確認をお手伝いしています。
「うちの処理はこのままで大丈夫だろうか」と少しでも気になられた方は、申告の前に、どうぞお気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


