
身内の会社から時価の2.5倍で買った土地、代金は全額原価になる?——判決から学ぶ「原価」と「寄附金」を分ける3つの分かれ道
投稿日:2026年10月26日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「取引先や親族の会社が苦しいから、土地を少し高めに買い取ってあげよう。
どうせ売るときに原価になるのだから、税金の面では損をしないはず」——そう考えたことはないでしょうか。
実はこの考え方が、実際に裁判で争われ、会社側の主張が認められなかった事例があります。
本稿では、東京高裁令和2年12月2日判決を題材に、
①「買った値段」と「原価」は同じとは限らないこと、②時価との差額が「寄附金」と評価される理由、③値段の根拠を残すことの大切さ、
という3つの視点から整理します。
目次
1.どんな争いだったのか——貸したお金の代わりに土地を買い取った不動産会社
2.会社と税務署の言い分——「買った値段が原価」か「差額は別もの」か
3.裁判所の判断——差額は「寄附金」、原価になるのは時価まで
4.経営者・オーナーが今日からできること
1.どんな争いだったのか——貸したお金の代わりに土地を買い取った不動産会社
舞台は、不動産の売買を事業とする会社(以下「X社」)です。
X社は、関係の深いA社に対して、貸付金などで約1億6,838万円の債権を持っていました。
A社の代表者は、X社の実務を取り仕切っていた取締役(X社代表者の夫)の兄にあたる人物で、過去にX社の取締役を務めたこともありました。
いわば「身内の会社」です。
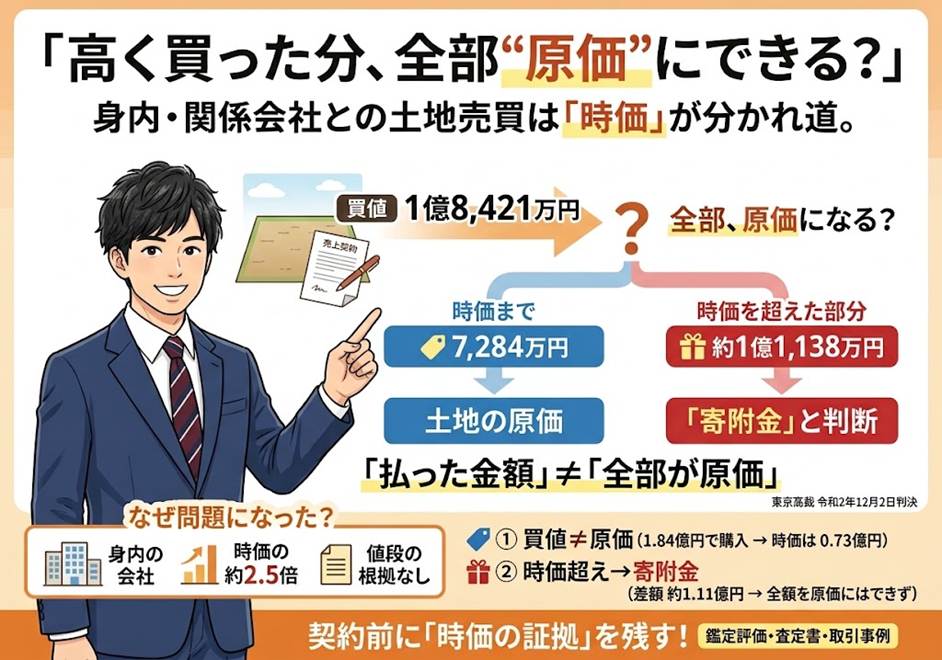
平成22年6月、X社はA社から土地を1億8,421万7,112円で買い取る契約を結びます。
ただし代金を現金で払ったわけではなく、A社に対する債権と相殺しました。
つまり「貸したお金を返してもらう代わりに、土地を引き取った」という取引です。
ところが、この土地の当時の時価は7,283万9,889円。
買値は時価の約2.5倍でした。
X社は翌期にこの土地を区画分けして複数の買主に合計4,913万9,600円で売却し、買値の1億8,421万円余りを全額「売上原価」として損金(税金計算上の経費)に計上しました。
結果として大きな赤字となり、その赤字(欠損金)を翌期以降に繰り越していました。
2.会社と税務署の言い分——「買った値段が原価」か「差額は別もの」か
争点は一つです。
時価を超えて支払った差額1億1,137万7,223円(買値-時価)を、売上原価として損金にできるのか。
X社の言い分はこうです。
「売買契約で決めた代金が、そのまま仕入値になるはずだ。
高く買った場合に差額を原価から外すという規定は法律のどこにもない。
しかも実態は、回収できなくなった債権を土地で精算しただけで、差額は貸倒損失(回収不能による損失)と同じ性質のものだ」。
これに対して税務署は、「時価を超える部分は、土地の対価ではなく、相手に与えた利益である」と考えました。
相手に見返りなく与えた利益は、税務上「寄附金」として扱われ、一定の限度額までしか損金になりません(法人税法37条)。
そこで差額を原価から外し、繰り越す欠損金を減らす更正処分を行い、さらに後の事業年度について過少申告加算税229万1,000円を課しました。
3.裁判所の判断——差額は「寄附金」、原価になるのは時価まで
第一審(東京地裁令和元年10月18日判決)も、控訴審の東京高裁も、X社の請求を退けました(確定)。
理由の骨格は次のとおりです。
確かに、高く買った場合の扱いを直接定めた条文はありません。
しかし寄附金の定義は広く、名目を問わず「経済的な利益を無償で与えること」を含みます。
時価より安く売れば差額は相手への利益供与になる(同条8項)のと同じで、時価より高く買えば、差額は買主から売主に渡った利益だ、という考え方です。
裁判所は、契約が売買であること自体は否定せず、「代金の一部を税務上は寄附金と評価する」と整理しました。
寄附金と評価される差額は、売上原価とは性質の違うものであり、原価として損金にできるのは時価までとされました。
決め手になったのは、値段の決まり方です。
X社は不動産のプロでありながら、何の調査もせず、相手の言い値をそのまま受け入れていました。
また、A社から本当に回収できない状態だったことを示す証拠も出されなかったため、「貸倒損失と同じだ」という主張も前提を欠くとされました。
加算税についても、「値段の根拠すら聞いていない」以上、やむを得ない事情(正当な理由)は認められませんでした。
なお、この判決の後も、高く買った場合の差額を直接定める条文は設けられていないようです。
ただし、不当に高い価額で買った固定資産は、高すぎる部分を除いて取得価額とするという取扱い(法人税基本通達7-3-1)が以前からあり、本判決はそれと同じ考え方を販売用の土地にも当てはめたものといえます。
現在の実務でも、この前提で考えておくのが安全と思われます。
4.経営者・オーナーが今日からできること
この判決が教えてくれるのは、「契約書に書いた金額」と「税務上認められる金額」は別だということです。
特に、親族の会社やグループ会社との取引は、値段を自由に決められるからこそ、税務調査で真っ先に確認されます。
第一に、関係者間で不動産を売買するときは、値段の根拠を先に残してください。
不動産鑑定評価、複数の業者の査定書、近隣の取引事例などです。
本件でも、時価の裏づけがあり、それに沿った値段であれば、結論は違っていた可能性があります。
第二に、「貸したお金の回収」と「土地の購入」を混ぜないことです。
回収できない債権があるなら、相手の資産・負債の状況、返済の交渉経過、担保の有無などを記録し、貸倒れとして処理できるかを正面から検討するほうが筋が通ります。
支援が目的なら、合理的な再建計画に基づく支援として認められる余地がないかを検討する道もあります。
いずれも要件は厳しいので、事前の確認が欠かせません。
第三に、影響は買った年だけで終わらない点です。
赤字だから関係ないと思っていても、繰り越した欠損金が後から減らされれば、黒字になった年の税額が増え、加算税も付いてきます。
数年前の取引の値決めが、将来の資金繰りを左右することになります。
当事務所では、関係会社・親族間での不動産売買や債権整理について、値段の決め方や証拠の残し方を、取引の前の段階からご一緒に検討しています。
税務調査で指摘を受けてからではなく、契約書に印を押す前の一度のご相談が、会社にお金を残す近道になります。
経営理念「ともに未来を描く」のもと、目の前の取引だけでなく、数年先の決算まで見据えた判断をお手伝いします。
気になる取引がある方は、どうぞお気軽にお声がけください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


