
そのビル、「現物」でしか売れないと思っていませんか?——信託受益権にして売ると流通税と買い手が変わる3つの分かれ道
投稿日:2026年10月05日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
自社ビルや賃貸ビルを売ろうとするとき、多くの経営者は「不動産会社に頼んで、買主に所有権を移す」以外の売り方を思い浮かべません。
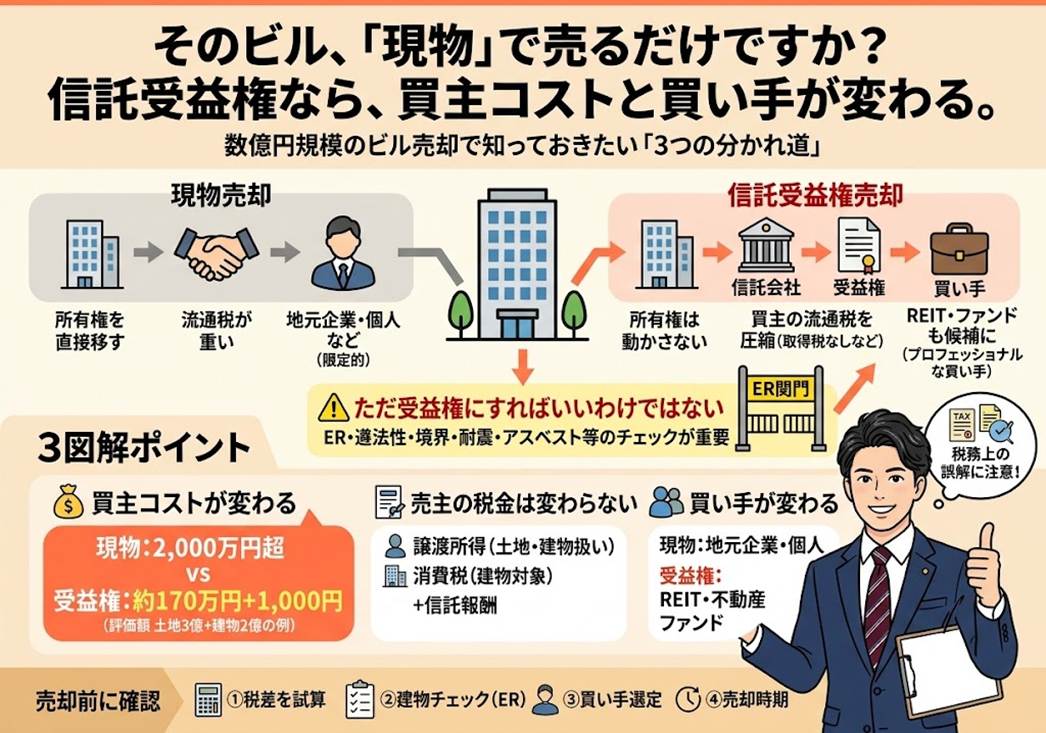
しかし数億円規模のビルになると、REITや不動産ファンドといった買い手は、不動産そのものではなく「不動産信託受益権」という形で買うのが普通です。
同じビルでも、この“形”の違いで、買主が負担する税金、売主に残る手取り、そして買い手の顔ぶれまで変わります。
今日は「流通税」「売主の税金」「買い手と出口」の3つの視点で整理します。
目次
- 受益権にすると「買主の税金」が大きく変わる
- 売主の所得税・消費税は変わらない——誤解しやすい2つの点
- 買い手の顔ぶれが変わる——REIT・ファンドが土俵に乗る
- どの規模から割に合うか——検討の手順
1. 受益権にすると「買主の税金」が大きく変わる
不動産信託受益権とは、所有者(委託者)がビルを信託銀行(受託者)に信託し、名義は信託銀行に移したうえで、「賃料を受け取り、売却代金を受け取る権利」だけを手元に残したものです。
売買では、ビルそのものではなく、この受益権を買主に譲渡します。
ここで大きく変わるのが、不動産取引に付きものの「流通税」です。
現物で売れば、買主には不動産取得税(土地・住宅は3%、それ以外の建物は4%。
宅地は課税標準が2分の1になる特例あり)と、所有権移転の登録免許税(建物2%、土地は軽減後1.5%の時限措置)がかかります。
一方、受益権の売買では所有権が動かないため、不動産取得税はかかりません。
登録免許税も受益者変更の登記で1件1,000円です。
信託を設定する時点で、信託の登記に土地0.3%(軽減後)・建物0.4%がかかりますが、それでも差は歴然です。
例えば固定資産税評価額が土地3億円・建物2億円のビルなら、現物売買で買主が負担する不動産取得税と登録免許税は概算で2,000万円を超えます。
受益権にすれば、信託設定時の登記費用およそ170万円と受益権譲渡の1,000円で済みます。
印紙税も、不動産売買契約書なら数万円のところ、受益権の売買契約書は債権譲渡契約書として200円です。
買主のコストが下がる分は、売主にとって価格交渉の原資になります。
2. 売主の所得税・消費税は変わらない——誤解しやすい2つの点
一つ目の誤解は「受益権は有価証券のようなものだから、譲渡益は株式並み、消費税は非課税になるのでは」というものです。
これは違います。
所得税法13条・消費税法14条は、信託の受益者が信託財産を直接持っているものとみなすと定めています。
個人が売れば土地建物の譲渡所得として分離課税(長期20.315%・短期39.63%)、消費税は建物部分が課税取引です。
法人が売れば通常の法人税の世界で、ここに「受益権だから得」という話はありません。
二つ目の誤解は「信託にすればコストは登記だけ」というものです。
実際には、信託銀行に支払う設定時の報酬と毎年の信託報酬が発生します。
さらに信託銀行は、受託の前に遵法性(検査済証の有無)、境界の確定、耐震性、アスベストや土壌汚染の有無を確認します。
ここで引っかかると受託自体を断られます。
裏を返せば、これらを整えることがそのまま「高く売るための準備」でもあるのです。
プロのファンドを相手にするからこそ逃げられない「建物の健康診断(ER)」の罠
「信託受益権にすればREITやファンドが高値で買ってくれるなら、すぐに信託銀行に持ち込もう!」と意気込む経営者様、ここに一つ大きな準備の罠があります。
地元の個人投資家や中小企業への現物売買であれば、「築古につき現状有姿、建物は契約不適合責任(旧:瑕疵担保責任)免責」という大雑把な条件で売却できるケースも少なくありません。
しかし、受益権を買うREITやファンドは、投資主や銀行への説明責任があるため、専門の調査会社による「エンジニアリング・レポート(ER:建物の物理的・環境的・法的詳細調査報告書)」の取得を絶対条件として求めてきます。
過去の違法な増改築(検査済証の不備)はもちろん、目に見えない外壁の爆壁、違法な消防設備の放置、違法なPCB廃棄物やアスベストの残存、土壌汚染のリスクが100%白日の下に晒されます。
これらが発覚すると、信託銀行から受託自体を拒否されるか、ファンドから「修繕見積もり分(数千万円)を売買代金からドカンと値引きしてくれ」と突きつけられます。
「受益権化=高く売れる」ではなく、「事前に建物の不具合を解消し、プロの鑑定に耐えうる状態に磨き上げたビルだけが受益権化のチケットを手にできる」という順番を間違えてはなりません。
3. 買い手の顔ぶれが変わる——REIT・ファンドが土俵に乗る
REITや私募ファンドは、倒産隔離の仕組みや取得コストの理由から、受益権での取得を前提に動いています。
売主側が現物しか用意できないと、この買い手層が入札に来ず、地元の事業会社や個人投資家だけの競争になります。
逆に受益権にしておくと、機関投資家の資金が土俵に乗り、価格競争が起きやすくなります。
ただし注意点が二つあります。
まず、地元の買主にとって受益権は馴染みが薄く、敬遠されることがあります。
買い手層を見極めたうえで、信託を終了して現物で引き渡す選択肢も残しておくべきです。
次に、流通税は「消える」のではなく「受益権のまま持ち続ける限り発生しない」という性質のものです。
受益権を買った側が後に信託を終了して現物に戻せば、その時点で不動産取得税や登録免許税が課税されます(委託者本人に戻す場合は非課税の扱いがあります)。
この違いを理解している買主ほど、交渉が早く進みます。
4. どの規模から割に合うか——検討の手順
信託にかかる費用は物件規模にかかわらず一定額が発生するため、一般には数億円規模以上のビルで検討の価値が出てきます。
中小企業の経営者なら、自社ビルを売って賃借に切り替える局面、相続を見据えて賃貸ビルを整理する局面が該当します。
検討の手順は次の四つです。
第一に、固定資産税評価額から現物と受益権の流通税の差額を試算する。
第二に、信託銀行に受託可否を事前照会し、遵法性・境界などの不備を洗い出す。
第三に、想定する買い手層をファンド系か地元系かで整理する。
第四に、登録免許税や不動産取得税の軽減が時限措置であることを踏まえ、売却時期を決める。
この順番で進めれば、「現物で売るしかない」と思い込んで数千万円の交渉余地を手放すことはなくなります。
おわりに
当事務所では、不動産を保有する経営者の皆さまと一緒に、売却の形・時期・買い手層まで含めた出口設計をお手伝いしています。
「うちのビルは受益権化に向くのか」「そもそもいくら手元に残るのか」といったご相談は、売却を決める前の段階でお声がけください。
経営理念「ともに未来を描く」のとおり、数字の先にある会社の未来まで一緒に考えます。
免責事項
本記事は執筆時点の法令・通達等に基づく一般的な情報提供を目的としており、個別の事案に対する税務・法務上の助言ではありません。
実際の判断にあたっては、必ず税理士等の専門家にご相談ください。
本記事の内容によって生じたいかなる損害についても、当事務所は責任を負いかねます。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


