
「不動産を会社に売ればオフバランスできる」と思っていませんか?——会計処理・導管性・圧縮記帳で結果が変わる3つの分かれ道
投稿日:2026年10月18日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
収益物件を増やしてきたオーナー様が、金融機関や証券会社から「不動産をSPC(特定目的会社)や資産管理会社に移せば、貸借対照表はスリムになり、資金調達もしやすくなります」と提案を受ける場面が増えています。
しかし、会社に不動産を移したからといって、会計上そのまま「売却」として処理できるとは限りません。
さらに、法人税を抑えられる仕組みには成立条件があり、節税のつもりで使った制度が逆にその条件を壊すこともあります。
証券化・オフバランス化を検討する前に、次の3つの分かれ道を確認しておきましょう。
目次
1. 「会社に移せば簿外にできる」の中身——不動産実務指針が求める「継続的関与」の壁
2. 導管性要件という壁——配当可能利益の90%超を配れなければ、会社自身に法人税がかかる
3. 圧縮記帳との落とし穴——利益の繰り延べが、導管性要件を壊すことがある
4. 「証券化・オフバランス化」で後悔しないために、契約前に確認したい3つの分かれ道
1. 「会社に移せば簿外にできる」の中身——不動産実務指針が求める「継続的関与」の壁
不動産をSPC(特定目的会社)や投資法人に譲渡し、貸借対照表から不動産を切り離す(オフバランス化する)処理が認められるかどうかは、日本公認会計士協会の「特別目的会社を活用した不動産の流動化に係る譲渡人の会計処理に関する実務指針」(不動産実務指針)に基づいて判定されます。
ポイントは、不動産が適正な価額で法的に譲渡され資金が流入していることに加えて、譲渡人であるオーナー様や会社に「継続的関与」が残っていないかどうかです。
継続的関与とは、たとえば譲渡した不動産の管理業務を譲渡人が引き続き行っている、買戻し条件を付けている、SPCへの融資や賃料保証によって実質的にリスクを負い続けている、といった状態を指します。
こうした関与が残っていると認められた場合には、形式上は所有権が移転していても、会計上は「売却」ではなく「金融取引(実質的な借入れ)」として処理することになり、期待していたオフバランス効果は得られません。
会社に不動産を移した後も、実質的にオーナー様が管理・保証を続けている実務はよくありますが、それこそが判定の分かれ道になります。
2. 導管性要件という壁——配当可能利益の90%超を配れなければ、会社自身に法人税がかかる
SPCや投資法人を使う大きな狙いの一つは、法人税の負担を抑えることです。
特定目的会社(TMK)は租税特別措置法67条の14、投資法人は同法67条の15により、一定の要件(導管性要件)を満たせば、支払った配当を損金に算入できます。
導管性要件は大きく分けて、対象法人要件(出資の分散状況など)、対象事業年度要件(資産運用以外の事業を営まないこと、会計期間が1年以内であることなど)、申告要件の3つがあり、その対象事業年度要件の中に「配当可能利益の90%超を配当すること」という項目が含まれています。
この90%超という基準を一円でも下回ると、その事業年度の配当は損金に算入されず、会社の所得全体に対して通常どおり法人税が課税されます。
しかも、翌年度以降に配当された金額には、投資家段階でさらに配当課税がかかるため、結果として二重に税負担が生じることになります。
「会社を通せば税金が軽くなる」という前提で設計したスキームが、配当できなかった一事業年度のせいで丸ごと崩れるリスクがある、という点は見落とされがちです。
なお、匿名組合出資を使ういわゆるGK-TKスキームは、この導管性要件とは別の仕組み(出資者段階での構成員課税)によって二重課税を避けており、混同しないよう注意が必要です。
3. 圧縮記帳との落とし穴——利益の繰り延べが、導管性要件を壊すことがある
含み益のある不動産を買い換えた場合などに、課税の繰延べができる圧縮記帳(買換特例など)は、大家さんの節税策としてもよく使われます。
ところが、SPCや投資法人がこの圧縮記帳を使うと、思わぬ形で導管性要件に影響することがあります。
90%超配当要件の判定に使う「配当可能利益」は税引前当期純利益を基礎に計算するため、圧縮積立金として内部留保すると、配当できる原資そのものが減ってしまうのです。
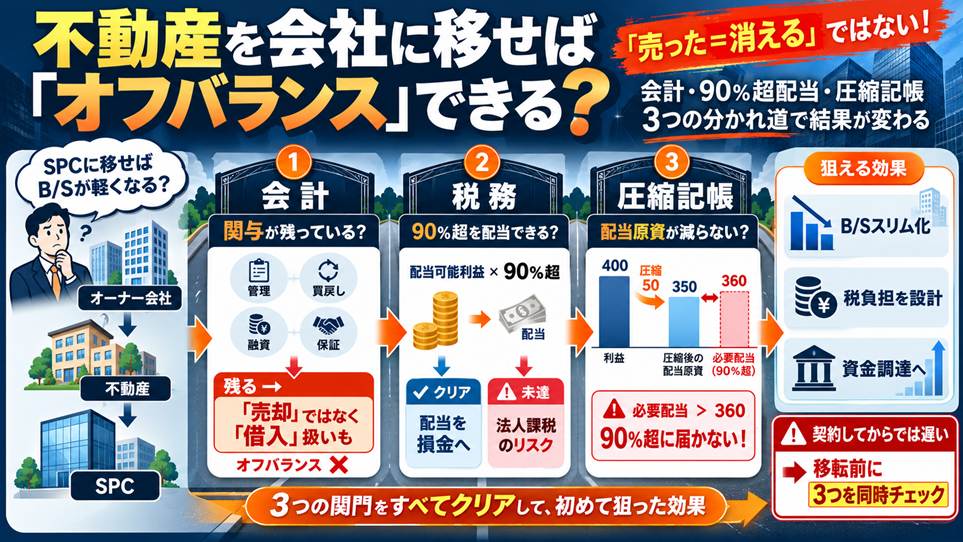
たとえば税引前利益400のうち、圧縮限度額50を圧縮積立金として積み立てると、配当できる原資は350しか残らず、配当可能利益400の90%(360)に届かず、導管性要件に抵触してしまいます。
これを避けるための「買換特例圧縮積立金制度」も用意されていますが、これを使うと原則として圧縮積立金を目的外で取り崩すことができなくなる、という別の制約を受け入れることになります。
節税のつもりで選んだ制度同士が互いに干渉し合う、という典型例です。
4. 「証券化・オフバランス化」で後悔しないために、契約前に確認したい3つの分かれ道
ここまでの内容を、契約前に確認したい3つの分かれ道として整理します。
第一に、不動産を会社に移した後も管理や保証などの継続的関与を残すかどうかで、会計上オフバランスにできるかどうかが変わるという分かれ道です。
第二に、配当可能利益の90%超を実際に配当できるかどうかで、法人税の二重課税が生じるかどうかが分かれるという分かれ道です。
第三に、圧縮記帳などの節税策を使うかどうか、どの制度を選ぶかによって、導管性要件を維持できるかどうかが左右されるという分かれ道です。
SPCや資産管理会社への不動産の移転は、貸借対照表を見た目だけ整える手段ではありません。
会計・法人税・そして経営としての資金繰りまでを同時に満たして初めて、狙った効果が得られる仕組みです。
提案を受けたその場で判断せず、要件を一つずつ確認しておくかどうかで、数年後の結果は大きく変わります。
おわりに
当事務所では、SPCや資産管理会社を活用した不動産の証券化・オフバランス化をご検討の経営者・不動産オーナーの皆様に向けて、会計処理の判定シミュレーションや、導管性要件を維持するための配当設計・圧縮記帳の要否についてのご提案を行っています。
「オフバランスできると聞いたが、本当に効果があるか自信がない」という段階でこそ、選べる選択肢は広がります。
経営理念「ともに未来を描く」のとおり、目先の一取引だけでなく、その先の資金調達や資産承継、会社の成長まで見据えたご提案を心がけています。
まずはお気軽にお問い合わせください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


