
「不動産を法人化すれば、税金は必ず安くなる」と思っていませんか?——損益分岐点・初期コスト・家族への役員報酬で結果が変わる3つの分かれ道
投稿日:2026年10月29日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「賃貸不動産を法人に移せば節税になる」と聞いて、検討を始めた経営者・オーナーの方は多いのではないでしょうか。
ところが、法人化は家賃収入の規模や移し方、家族への報酬の払い方で、得にも損にもなります。
本稿では、法人化を判断する前に押さえたい3つの視点(どこから得になるか/移転コストをどう抑えるか/家族への役員報酬をどう設計するか)に、やり過ぎると否認されるリスクを加えて整理します。
目次
1. 家賃収入がいくらから「法人化が得」になるのか
2. 土地まで動かすと初期コストが約10倍に?
3. 家族への役員報酬は「払えば得」とは限らない
4. 株価を下げ過ぎると「総則6項」で否認されるリスク
1. 家賃収入がいくらから「法人化が得」になるのか
法人化は、個人の所得税(最高55%)と法人税(実効で2〜3割)の税率差を使う方法です。
個人は所得が増えるほど税率が上がる超過累進税率ですが、中小法人は年800万円以下の所得なら法人税率15%と一定です。
つまり、家賃収入が小さいうちは個人のほうが有利で、大きくなると法人のほうが有利になります。
建物のみを法人に移す「不動産所有方式」で試算した例を見てみましょう。
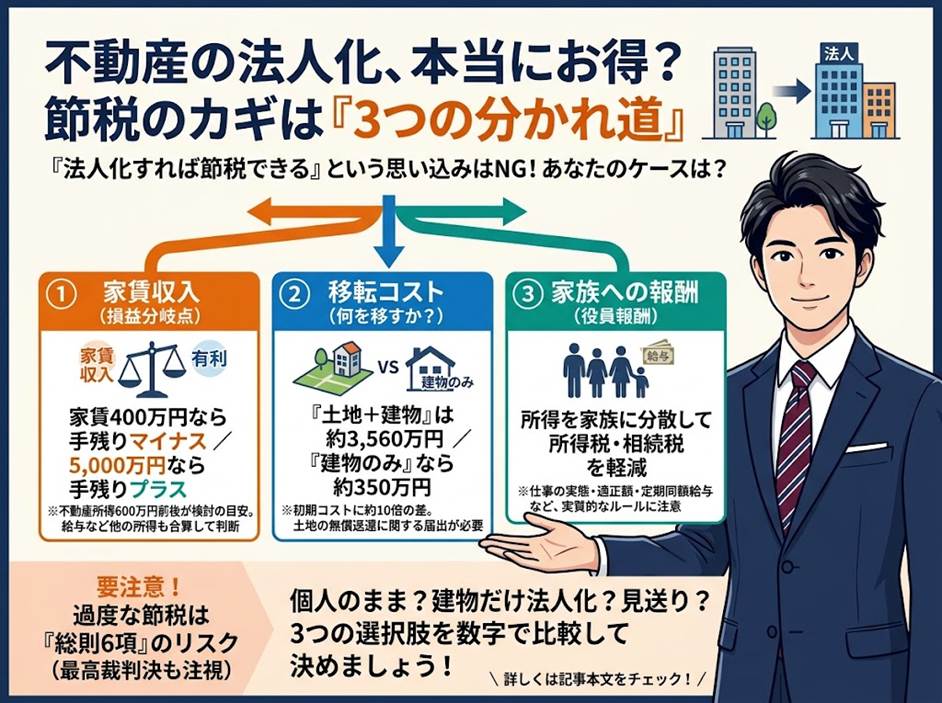
年間家賃収入が400万円の場合、個人のままなら所得税はゼロですが、法人化すると税額は約30万円増え、手残りは約35万円減ります。
一方、家賃収入が5,000万円の場合は、個人の実効税率46%に対して法人化後は33%となり、税額は年約362万円減って、手残りは約357万円増えます。
目安は、不動産所得が年600万円前後を超えるあたりです。
ただし、これは移転コストや税理士報酬などを無視した数字であり、実際の分岐点はさらに高くなります。
また、給与所得など他の所得と合算されるため、たとえば給与が2,000万円ある方は、不動産所得が少額でも所得税率が40%になり、法人化の検討余地が出てきます。
まず、ご自身の「合計所得」で判断することが出発点です。
2. 土地まで動かすと初期コストが約10倍に?
次の分かれ道は、何を法人に移すかです。
土地150,000千円・建物70,000千円の例で、土地建物の両方を売却した場合と建物のみを売却した場合を比べると、初期コストの合計は約3,560万円と約350万円で、約10倍の差が出ます。
差を生むのは譲渡所得税です。
先祖代々の土地は取得費が不明なことが多く、売却収入の5%を取得費とみなす概算取得費しか使えない結果、譲渡益に約20%(所得税15.315%+住民税5%)の税がかかります。
上記の例では約2,895万円です。
一方、建物は未償却残高で売れば譲渡益が出ないため、譲渡所得税はゼロで済みます。
登録免許税や不動産取得税も、土地を外すと少なくなります。
実務では「土地は個人のまま、建物だけを法人に移す」形が多く選ばれます。
その場合、法人が個人に地代を払うことになるため、土地の使用に関する届出(無償返還の届出など)や地代の水準も併せて決めておく必要があります。
ここを後回しにすると、相続税の評価で思わぬ差が出ることがあります。
3. 家族への役員報酬は「払えば得」とは限らない
法人化後の定番が、家族を役員にして報酬を払う所得分散です。
年間家賃収入2,500万円の例で、役員報酬800万円をオーナー1人に払う場合と、オーナー・配偶者・子2人の4人に200万円ずつ払う場合を比べると、30年後の所得税・法人税の累計は約2,216万円、相続税は約2,133万円、いずれも家族に分散したほうが少なくなりました。
報酬をオーナーに集めると、現預金が相続財産として積み上がってしまうからです。
ただし、注意点が4つあります。
第一に、報酬は仕事の実態に見合う金額でなければなりません。
月に2〜3日しか働かない配偶者への報酬が高過ぎるとして否認された裁決(平成20年11月14日)もあります。
第二に、借入返済や修繕費を払ったうえで資金繰りが回ることです。
第三に、毎月同額の定期同額給与にしないと原則として損金になりません。
第四に、他に多額の所得がある家族に払うと、かえって税負担が重くなることがあります。
「払えば得」ではなく、「実態があり、全体で得になる額を払う」ことが条件です。
4. 株価を下げ過ぎると「総則6項」で否認されるリスク
法人化の相続税メリットは、不動産管理会社の株価(非上場株式の評価)を使って語られることも多く、ここに最後の落とし穴があります。
財産評価基本通達の「総則6項」は、通達どおりに評価すると著しく不適当な場合に、国税が別の方法(不動産鑑定評価など)で評価できると定めています。
この適用が争われた最高裁判決(令和4年4月19日)以降、実務では次の4点が意識されます。
①多額の借入れがあること、
②購入時の年齢が高いこと、
③売買価格と相続税評価額に大きな乖離があること、
④租税回避の目的が疑われること。
たとえば、90歳の方が10億円を借り入れて不動産を購入し、株価を一時的にゼロに近づけて贈与するような設計は、2億円超の贈与税が圧縮される一方で、否認のリスクが高まるとされます。
なお、相続税評価額と時価に差があること自体が直ちに問題になるわけではありません。
経済的な合理性(収益性や資金計画)を説明できる設計か、そして提案資料や取引の経緯が残っても説明に耐えるか、という視点で点検することが大切です。
結び
当事務所では、法人化を検討される経営者・オーナーの方に、家賃収入や他の所得、土地の取得費、家族構成をお聞きしたうえで、個人のまま・建物のみ法人化・見送りの3案を数字で比較し、5年後・相続時まで逆算してご提案しています。
「うちはどのくらいで得になるのか」と気になった方は、まず直近の確定申告書をお手元にご相談ください。
経営理念である「ともに未来を描く」の言葉どおり、お客様の出口から逆算して、最適な形をご一緒に考えます。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和7年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


