
その賃貸物件、法人と個人でどちらが有利?保有中の税金で差がつく4つのQ&A
投稿日:2026年08月14日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
賃貸物件をお持ちの方から「結局、法人と個人ではどちらが得なのでしょうか」というご相談をよくいただきます。
法人化するかどうかの判断ばかりが注目されがちですが、実は違いがはっきり表れるのは、すでに物件を保有し、日々賃貸経営をしている「保有中」の税務と、売却・承継といった「出口」の場面です。
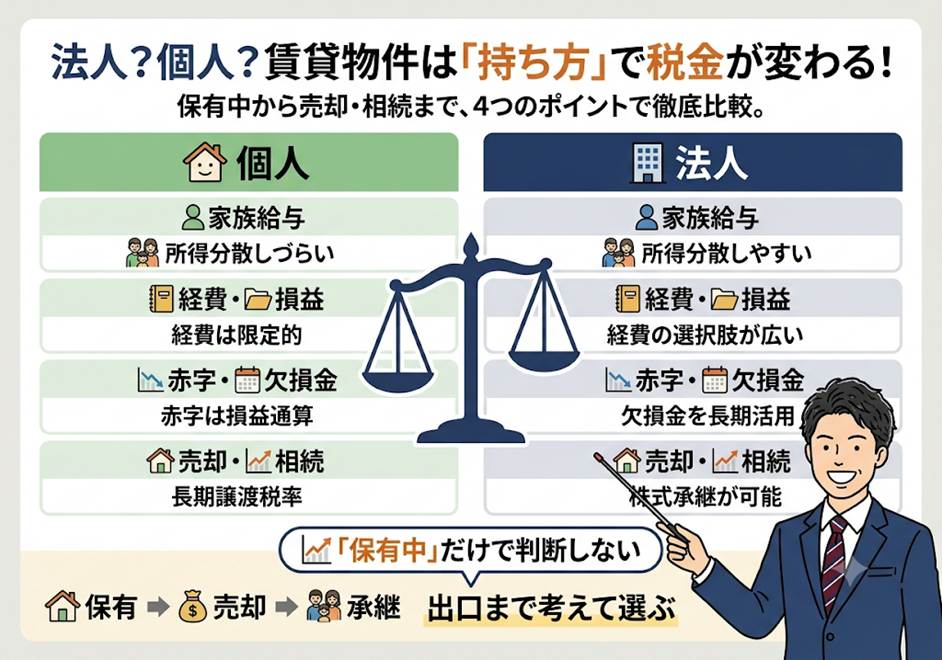
本稿では、家族への給与、経費に落とせる範囲、赤字が出たときの扱い、そして売却と承継という4つの視点から、両者の違いを整理してみたいと思います。
どちらが正解と決まっているわけではなく、所得の水準やご家族の状況、投資の段階によって有利不利は変わりますので、ご自身のケースに引き寄せて読み進めていただければと思います。
目次
1. 家族への給与で所得を分けられるのはどちら?
2. 経費に落とせる範囲はどこまで違う?
3. 赤字が出た年、税金はどう扱われる?
4. 売却と次世代への承継、負担が軽いのは?
1. 家族への給与で所得を分けられるのはどちら?
所得税は所得が多い人ほど税率が高くなる超過累進税率のため、収入を一人に集中させると税負担が重くなりがちです。
そこで注目されるのが、家族への給与による所得の分散です。
個人の場合、生計を一にする親族へ支払う対価は、原則として必要経費にできません。
青色申告をしていれば「青色事業専従者給与」として支給できますが、不動産所得ではおおむね5棟10室以上という事業的規模が要件とされ、専従者は原則ほかに職業を持たないことなどの制約もあります。
一方、法人であれば家族を役員として役員報酬を支払うことができ、受け取る側は給与所得控除(最低でも年55万円)を使えるため、複数人に所得を分けて累進をやわらげやすいと考えられます。
ただし、勤務や職務の実態に見合わない過大な役員報酬は損金に算入できません。
金額の妥当性を説明できるよう、実態を整えておくことが大切です。
2. 経費に落とせる範囲はどこまで違う?
経費として認められる範囲も、法人と個人では差があります。
個人の不動産所得では、必要経費は収入を得るために直接要した費用が中心で、自分自身への給与や退職金を経費にすることはできません。
法人の場合は、自分や家族への役員報酬・役員退職金のほか、社宅、旅費規程に基づく出張日当、生命保険料の一部など、経費にできる範囲が個人より広がる傾向があります。
その分、資金を家族や将来の備えへ回しやすいといえます。
とりわけ将来の退職金は、あらかじめ規程を整えておくことで、まとまった額を計画的に経費化しながら手元に残す手段になり得ます。
もっとも、範囲が広いということは、それぞれの支出が事業に関連することを説明する責任も重くなるということです。
私的な費用が紛れ込むと税務調査で否認される場合がありますので、区分の明確化を心がけたいところです。
+αの視点:居住用アパートの法人化では「消費税還付が受けられない」法改正の壁
また、法人化によって経費を最大化させるだけでなく、「建物取得にかかった消費税の還付も受けよう」と考えていらっしゃるなら、近年の法改正(2020年税制改正)に注意が必要です。
以前は、アパートを法人で新設または購入した際に、特定のスキームを用いて建物にかかる消費税の還付を受ける大家さんが多くいました。
しかし現在は、法改正によって「居住用の賃貸建物」の取得に係る消費税については、原則として消費税還付が受けられないよう厳しく規制されています。
経費の幅が広がるメリットがある一方で、こうした大きな税制の変更点を知らずに移転を強行すると、不動産取得税や登録免許税などの「初期移転コスト」だけを丸損してしまうことになります。
3. 赤字が出た年、税金はどう扱われる?
修繕や空室で赤字になった年の扱いにも、はっきりとした違いがあります。
個人の場合、不動産所得の赤字は給与など他の所得と損益通算できます(所得税法69条)。
ただし、土地を取得するための借入金の利子に対応する部分は損益通算の対象外とされます。
青色申告をしていれば、通算しきれなかった純損失を翌年以後3年間繰り越すことができます。
法人の場合、生じた欠損金は最大10年間繰り越すことができ(法人税法57条)、中小法人であれば繰戻し還付も選べます。
ただし、法人の赤字を経営者個人の給与所得などと通算することはできず、あくまで法人の中で完結します。
初年度の大きな赤字を個人の他の所得とぶつけて早く取り戻したいのか、法人で長く繰り越したいのか。
投資のフェーズによって有利な選択が分かれると思われます。
4. 売却と次世代への承継、負担が軽いのは?
最後に、出口となる売却と相続・贈与の場面です。
個人が不動産を売却した場合、譲渡所得は他の所得と分けて計算する分離課税です。
売却した年の1月1日時点で所有期間が5年を超えるかどうかで長期と短期に分かれ、長期は20.315%、短期は39.63%と、税率がおよそ2倍変わります。
原則として他の所得や事業の赤字とは通算できません。
法人が売却した場合は、売却益を他の事業の損益と合算して法人税が課され、損失とも通算できます。
税率は所得の規模によって変わります。
+αの視点:「長期譲渡税率20%」が使えなくなる!
出口の売却を巡る法人の重課トラップ 法人化を検討する際、意外と盲点になるのが「将来その不動産を売却したとき」の税率です。
個人の場合、5年超所有した不動産を売れば、いくら値上がりして多額の利益が出ても税率は一律で約20.315%(長期譲渡所得)で済みます。
しかし、法人名義で所有する不動産を売却した場合、売却益は法人の通常の利益と合算されて約30%台の法人税等がかかるだけでなく、そのお金を役員報酬や退職金として社長個人の懐に移動させる段階で、さらに重い個人所得税(最大55%)の網がかかってきます。
将来的に「じっくり長期で持って値上がりを狙い、最後は売却して現金化したい」という出口戦略を描いている物件なら、あえて個人名義のままにしておいた方がトータルの手残りが多くなるケースは少なくありません。
承継の場面では、個人は不動産そのものを評価し分割して引き継ぐため、共有や遺産分割のトラブルが起きやすい一方、法人は株式(自社株)として承継でき、暦年贈与や相続時精算課税を使って計画的に持分を移しやすいという特徴があります。
保有中の税率差だけでなく、この出口まで見据えて判断されることをおすすめします。
おわりに
当事務所では、賃貸物件の規模やご家族の状況、そして将来の売却・承継まで見据えたうえで、法人と個人のどちらが有利かを具体的な数字でシミュレーションしながらご提案しています。
「保有中の税金を少しでも軽くしたい」「次の世代へ円満に引き継ぎたい」とお考えの方は、ぜひ一度ご相談ください。
私たちは経営理念「ともに未来を描く」のもと、皆様の資産と想いを次の世代へつなぐお手伝いをしてまいります。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和7年度時点の税制を参考にしています。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


