
路線価どおりに払って損していませんか?——不動産の税金で「時価」を味方につける3つの場面
投稿日:2026年08月13日
朝4時起きの名古屋の税理士丸山です。
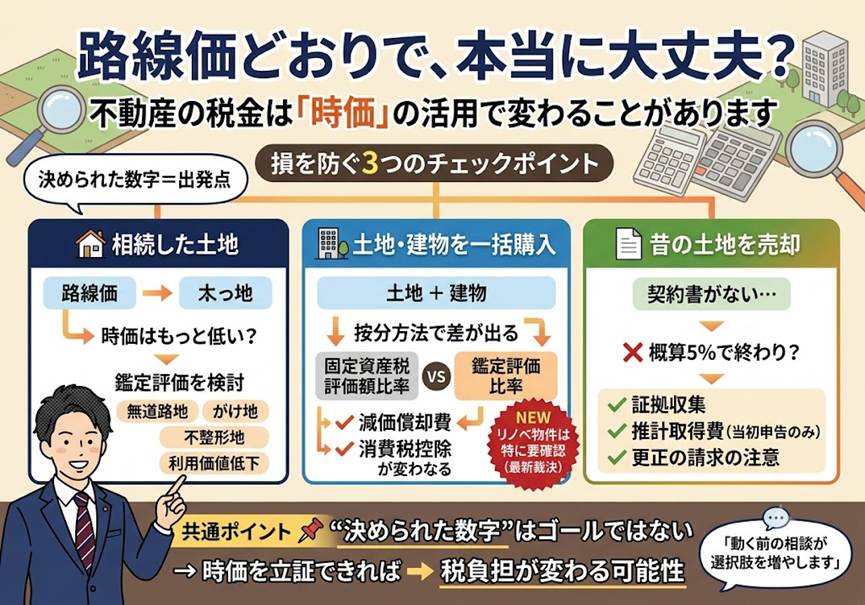
相続した土地は路線価で、
買った不動産は固定資産税評価額の比率で、
取得費が分からなければ売値の5%で——。
不動産の税金には「そう決まっているのだから仕方がない」と受け止められている“物差し”がいくつもあります。
たしかに多くの場面ではその物差しで問題ありません。
ですが税法は、個別性の強い不動産について“実際の時価”を自分の側から示せば税負担が変わる場面をきちんと用意しています。
今日は、知らないままだと払い過ぎにつながりやすい3つの場面を、実務目線でご紹介します。
目次
1. 相続した土地、路線価が“高すぎる”こともある——「特別の事情」と鑑定評価
2. 一括で買った土地と建物、按分ひとつで毎年の経費も消費税も変わる
3. 昔の土地の取得費が分からない——「概算5%」で決めつけない
4. 3つに共通する勘所——“決められた数字”は出発点にすぎない
1. 相続した土地、路線価が“高すぎる”こともある——「特別の事情」と鑑定評価
相続税の土地評価は、原則として路線価方式(または倍率方式)で行います。
全国一律の物差しなので、多くの土地はこれで申告して問題ありません。
ところが、無道路地や極端な不整形地、がけ地、利用価値が著しく低下している宅地など、個別の減価要因が大きい土地では、路線価による評価額が実際の時価より高くなってしまうことがあります。
こうした「特別の事情」があると認められる場合には、不動産鑑定士による鑑定評価額で申告して納税額を抑えられる余地があります。
ただし、これが認められるハードルは決して低くありません。
鑑定報酬もかかりますし、過去には鑑定評価が否認された裁決・裁判例も数多くあります。
だからこそ「路線価が出たから、これで確定」と思い込まず、個別性の強い土地こそ、路線価の中で使える利用価値の低下による評価減なども含め、申告前に一度検討する価値があります。
また、相続した空き家などを納税資金づくりのために「すぐに売りたい」という場面でも、特有の落とし穴があります。
親族関係にない第三者に売却し、その実際の売買価格が路線価を下回っていたとしても、「実際の売買価格=客観的な時価」として安易にそのまま申告してはなりません。
税務当局から「納税を急ぐあまり、売り急ぎによる個別事情が介在して安く取引された価格であり、適正な時価とは認められない」として否認されるリスクがあるからです。
売買価格が本当に「売り急ぎ事情の介在しない客観的な時価」といえるか、鑑定評価等によって事前にしっかり検証しておくことが重要になります。
2. 一括で買った土地と建物、按分ひとつで毎年の経費も消費税も変わる
土地と建物を一括で購入し、売買契約書に建物の価格が区分されていないとき、税務上は対価を土地と建物へ合理的に按分する必要があります。
国税庁のタックスアンサー(No.6301)では、譲渡時のそれぞれの時価の比率、相続税評価額や固定資産税評価額を基にした比率、取得原価を基にした比率、という方法が挙げられています。
実務では手間の少ない固定資産税評価額の比率が圧倒的に多く使われます。
しかし、建物の割合が高いほど毎年の減価償却費は大きくなり(=経費が増える)、課税事業者であれば仕入税額控除も増えます。
買い手にとっては手取りを左右する論点なのです。
実は、鑑定評価額が合理的と認められる場合には、鑑定評価額の比率による按分も認められています(消費税法施行令45条3項、消費税法基本通達10-1-5、国税庁の質疑応答事例)。
固定資産税評価額の比率より建物比率が高く出る物件では、鑑定によって結果が変わることがあり、実際に鑑定評価額比率が妥当とされた裁判例(東京地判R2.9.1など)もあります。
特に、前オーナーが大規模なリフォームやリノベーションを実施していた中古物件を購入する際は、この按分方法が決定的な差を生み出します。
建物の固定資産税評価額にはリフォームによる価値の増加がタイムリーに反映されないため、一律にその比率で分けてしまうと、買い手は減価償却費(経費)を過小に評価されてしまい大損します。
これに関し、近年「改修工事により建物価値が増加している場合は、固定資産税評価額の比ではなく、リフォーム価値を適切に織り込んだ鑑定評価における積算価格比により按分するのが合理的である」と判断した画期的な裁決(国税不服審判所令和5年6月21日公表裁決)も出ており、築古リノベ物件を取得する買主にとっては非常に強力な追い風となっています。
逆に売り手は建物比率を下げて消費税を抑えたい、立場によって“得な按分”が違う点にも注意が必要です。
3. 昔の土地の取得費が分からない——「概算5%」で決めつけない
何十年も前に取得した土地を売るとき、当時の売買契約書や領収書が見つからないことは珍しくありません。
このとき、譲渡収入金額の5%を取得費とみなす「概算取得費」(措置法31条の4)で申告してしまいがちです。
ですが5%はあくまで“救済的な下限”であり、実額または合理的な推計取得費を示せれば、取得費を積み増して譲渡税を減らせる可能性があります。
直接の証拠(契約書・領収書)がなくても、登記簿や旧土地台帳、金銭消費貸借契約書、通帳、仲介手数料の領収書といった間接証拠から実額に迫れることがあります。
それも難しい場合には、「市街地価格指数」を使って取得当時の価格を推計する方法もあり、認められた裁決も存在します(ただし否認された例もあり、慎重な検討が欠かせません)。
取得時期があまりに古いと5%が妥当なこともありますが、いきなり5%と決めつけず、まず証拠を集める価値は十分にあります。
そしてもう一つ、実務上絶対に知っておかなければならない「更正の請求」の裏ルールがあります。
申告期限までに契約書が見つからず、やむを得ず「概算5%」で当初申告した後に、実際の契約書や領収書が発見された場合は、更正の請求によって実額への訂正(税金の還付)が認められます。
しかし、契約書がないまま後から「市街地価格指数を使った推計取得費」で更正の請求を申し立てても、税務署には絶対に認められません。
更正の請求では納税者に極めて厳格な立証責任が課されるため、推計値は「実際の取得費が5%に満たないことの証明」とはみなされないからです。
つまり、推計取得費という強力なカードは、最初の「当初申告」の段階でしか切ることができない一発勝負の武器なのです。
4. 3つに共通する勘所——“決められた数字”は出発点にすぎない
路線価、固定資産税評価額の比率、概算取得費5%。
いずれも多くの場面で使える便利な物差しですが、絶対のルールではなく、あくまで“出発点”です。
個別性の強い不動産では、時価を自分の側から立証すれば税負担が変わることがあります。
一方で、鑑定報酬や手間、否認されるリスクとの費用対効果を見極めることも同じくらい大切です。
だからこそ、相続の申告前、あるいは売却の前という早い段階でご相談いただくと、打てる手の選択肢が大きく広がります。
むすびに
当事務所では、不動産をお持ちの経営者・オーナーの皆さまと、目の前の税額だけでなくその先の資産の残り方まで見据えて一緒に考えることを大切にしています。
経営理念に掲げる「ともに未来を描く」の言葉どおり、数字の物差しの内側にある選択肢まで含めて、最適な一手を一緒に探していきます。
気になる土地や売却のご予定があれば、動く前にぜひお声がけください。
※本記事は一般的な情報提供を目的としたものであり、個別の税務・法務上の助言を行うものではありません。制度の適用可否や税額は個々の事実関係により異なります。実際のご判断にあたっては、必ず税理士等の専門家にご相談ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


