
不動産売却の譲渡税Q&A 特例の落とし穴で払い過ぎない
投稿日:2026年07月03日
朝4時起きの税理士、丸山です。
本日は「不動産を売ったときの譲渡益にかかる税金」について、お客様からよくいただくご質問にQ&A形式でお答えします。
「売却益は、売った値段から買った値段を引くだけでしょう?」――ご相談で最も多い思い込みがこれです。
実は、取得費の計算方法と各種特例の使い方ひとつで、納める税金は数百万円単位で変わります。
今日は“知らずに払い過ぎる”典型的な落とし穴を、事例を交えて整理します。
Q1.譲渡税は「売値ー買値」で決まりますか?
いいえ。譲渡所得は「売却収入ー(取得費+譲渡費用)ー特別控除」で計算します。
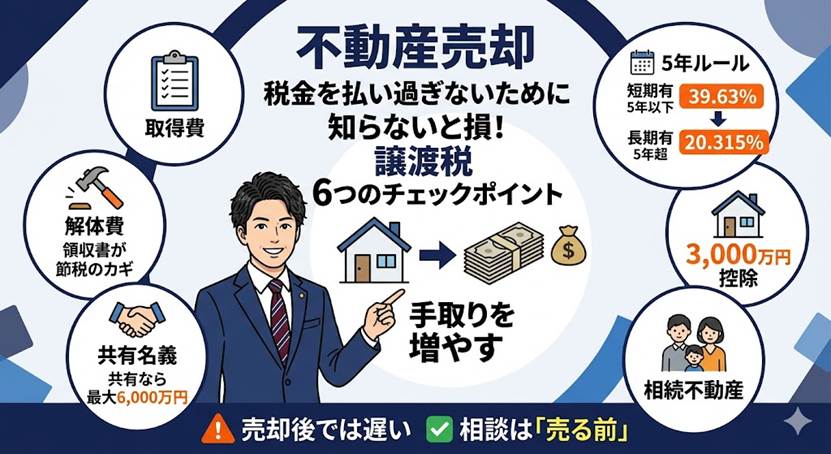
取得費には購入代金だけでなく、購入時の仲介手数料・登記費用・不動産取得税・リフォームなどの改良費も含められます。
譲渡費用には、売却時の仲介手数料や印紙税、貸家を売るための立退料、古い建物の取壊し費用なども入ります。
これらを一つずつ拾い上げるだけで課税所得は確実に下がるため、領収書の整理が節税の第一歩です。
なお建物は保有期間中の減価償却分を差し引くため、土地と建物を一括で売った場合は内訳の按分も重要な論点になります。
さらに税率は所有期間で大きく異なります。
譲渡した年の1月1日時点で所有5年超なら長期譲渡(税率20.315%)、5年以下なら短期譲渡(39.63%)です。
この“5年”は売却日ではなく1月1日基準で判定するため、年末に売るか年明けに売るかで税額が倍近く変わる事例も珍しくありません。
「あと数か月待てば長期だった」という取りこぼしを防ぐには、売却時期そのものを設計することが欠かせません。
Q2.昔買った土地で取得費の資料が見つかりません
資料がないと、売却収入の5%を取得費とみなす「概算取得費」を使うのが原則です。
しかしこれは諸刃の剣で、3,000万円で売れた土地の取得費がわずか150万円とされ、課税対象が一気に膨らんでしまいます。
ここで諦めないのが攻める税理士の腕の見せどころです。
購入当時の売買契約書の控え、通帳の出金記録、住宅ローンの抵当権設定額(金銭消費貸借契約書)、あるいは当時の路線価や公示価格など、合理的な間接資料から実額の取得費を立証できれば、課税額を大きく圧縮できます。
「資料がない=5%」と即断する前に、まずは手元の古い書類を一緒に洗い出すところから始めましょう。
Q3.マイホームを売るときに使える特例は?
代表的なのが「居住用財産の3,000万円特別控除」です。
例えば譲渡所得が2,800万円なら、この控除だけで課税所得がゼロになり、約560万円(20.315%相当)の税負担がまるごと消えるイメージです。
所有期間10年超ならさらに軽減税率(課税譲渡所得6,000万円以下の部分は14.21%)を併用できます。
ただし落とし穴も多く、住まなくなってから3年を経過する日の属する年末までに売ること、配偶者や親など特別な関係者への売却は対象外であること、買換えで住宅ローン控除を使うと併用できない場合があることなど、適用要件は厳格です。
要件を一つでも外すと特例そのものが使えなくなるため、売買契約の前の確認が欠かせません。
Q4.相続した不動産を売ったときの注意点は?
相続で取得した不動産は、取得費と取得日を被相続人(亡くなった方)から引き継ぎます。
親が何十年も前に買った土地なら長期譲渡になりますが、取得費が不明だと前述の概算取得費問題に直面します。
また、相続税を納めた方は「取得費加算の特例」を使える可能性があり、相続の開始があった日の翌日から相続税の申告期限後3年を経過する日までに売れば、納めた相続税の一部を取得費に上乗せできます。
空き家になった実家には「被相続人の居住用財産(空き家)の3,000万円特別控除」もあり、どの特例をどの順序で適用するかで手取りが大きく変わります。
Q5.夫婦共有名義のマイホームを売る場合、3,000万円控除はどうなりますか?
マイホームが夫婦や親子などの共有名義になっている場合、「居住用財産の3,000万円特別控除」は共有者それぞれが適用することができます。
つまり、夫婦ともに要件を満たしていれば、合計で最大6,000万円まで譲渡所得から控除できることになります。
名義の持ち分に応じて控除の枠を最大限に活かせるかどうかも、売却前の重要なチェックポイントです。
Q6.古家を取り壊して更地にして売った場合、取壊し費用は経費になりますか?
はい、土地を売却するためにその上にある建物を取り壊した場合は、その「取壊し費用」は譲渡費用として経費になります。
さらに見落としがちなのが、「建物の未償却残高(帳簿上に残っている建物の価値)」も資産損失として譲渡費用に計上できるという点です。
建物が売却対象でなくても、経費としてダブルで差し引けるため、解体して売るか、古家付きで売るかの判断材料になります。
丸山会計事務所の視点 ―― 売る前のひと相談で差がつく
不動産の譲渡税は、売却後の申告で取り返せる部分が限られ、“売る前”の段取りで大半が決まります。
私たちは、確定申告を代行するだけの税理士ではありません。
どの年に売るか、どの特例を組み合わせるか、取得費をどう立証するかまで踏み込み、これまで最大5,000万円超の節税を実現してきました。
経営理念は「ともに未来を描く」。
名古屋・栄から、お客様の大切な資産の出口戦略をご一緒に設計します。
まとめ
不動産の譲渡益課税は、取得費の積み上げ、5年の所有期間判定、そして特例の組み合わせで税額が大きく動きます。
「売値ー買値」の単純計算や、資料がないからと諦めた概算取得費が、思わぬ払い過ぎを生みます。
売却を考え始めた“その時点”が相談のベストタイミングです。
本記事は一般的な情報提供を目的としており、個別の税務相談については専門家にご確認ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


