「社長の土地を会社に安く売っても、売った値段どおりの税金で済む」と思っていませんか?——売る人・買う会社・株主へ課税が広がる3つの分かれ道
投稿日:2026年11月10日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
資金繰りの都合や相続対策のため、社長個人が持つ土地や建物を、ご自身の会社へ売る。
身内同士の取引だから、「安く売っても自分が納得していれば問題ない」と考えている経営者は少なくありません。
ところが、時価より低い価格で売ると、課税は売った本人だけにとどまらず、買った会社、さらに株主にまで広がることがあります。
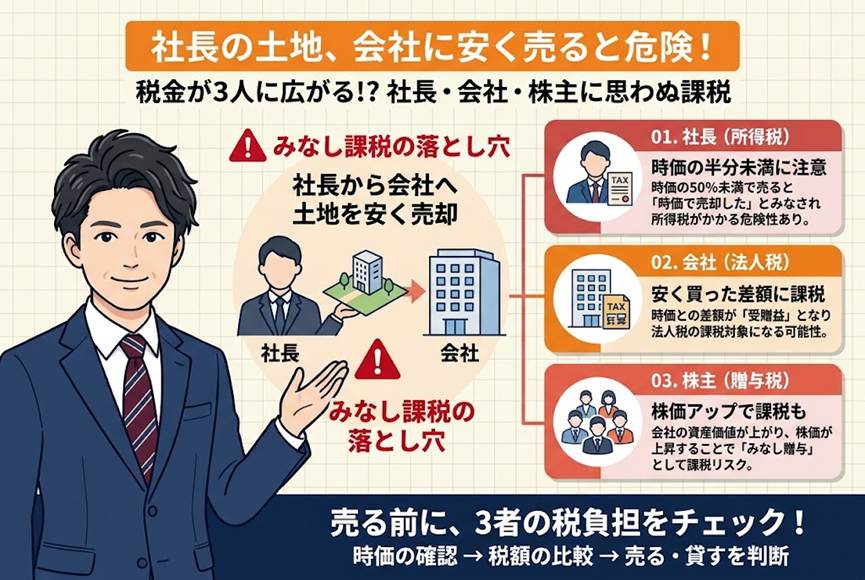
今日は、①売る人の所得税、②買う会社の法人税、③株主への贈与課税、という3つの視点で整理します。
目次
1. 売る人の分かれ道——時価の「半分」を下回ると、時価で売ったことにされる
2. 買う会社の分かれ道——安く買った差額が「受贈益」になる
3. 株主の分かれ道——株価の上昇分が贈与とみなされる
4. 売る前に確認したい3つのこと
1. 売る人の分かれ道——時価の「半分」を下回ると、時価で売ったことにされる
個人が法人に不動産を売るとき、売った価格が時価の2分の1未満であれば、所得税では「時価で売ったもの」とみなされ、その時価をもとに譲渡所得が計算されます(所得税法59条1項2号、所得税法施行令169条)。
実際には受け取っていないお金に対して課税される、ということです。
注意したいのは、2分の1以上であれば安心とは言い切れない点です。
時価の2分の1以上で売っていても、同族会社の行為計算の否認(所得税法157条)に当たる場合には、時価まで引き上げて課税される可能性があります(所得税基本通達59-3)。
もう一つの落とし穴は、「時価」の見方で結論が逆転することです。
令和4年の東京高裁判決の事案では、1億2,000万円で売却した不動産について、地裁は時価を約2億3,489万円とみて「2分の1以上」と判断し、課税処分を取り消しました。
ところが高裁は時価を約3億1,529万円とみて「2分の1未満」と判断し、課税を認めています。
土地の評価をどう行うかで、2分の1の線をまたいでしまうわけです。
売値を決める前に、不動産鑑定や路線価をもとにした時価の幅を押さえておくことが欠かせません。
2. 買う会社の分かれ道——安く買った差額が「受贈益」になる
次に、買った会社の側を見ます。
法人税では、時価より低い価額で資産を譲り受けた場合、時価と支払った対価との差額が「受贈益」として益金に算入されます(法人税法22条2項)。
ここには、所得税のような「2分の1未満」という基準がありません。
少しでも時価より安く買えば、その差額に課税される可能性があるのです。
先ほどの事案でも、時価約3億1,529万円に対し1億2,000万円で買った会社には、差額約1億9,529万円の受贈益が認定されました。
つまり、売った社長は時価で売ったものとして所得税を負担し、買った会社も受贈益で法人税を負担するという、二重の負担になり得ます。
「会社に安く売って、会社を楽にしてあげよう」という発想は、税務では必ずしも成り立ちません。
会社が得をした分は、利益として課税されるからです。
3. 株主の分かれ道——株価の上昇分が贈与とみなされる
3つ目の分かれ道が、株主です。
会社が不動産を安く買えば、その分だけ会社の純資産が増え、株価が上昇します。
個人が、著しく低い価額の対価で利益を受けた場合には、その利益を贈与とみなす規定(相続税法9条)があり、株価の上昇分が、売った人から株主への贈与とみなされることがあります。
前述の事案では、株価の上昇による増加益が1株あたり約45万円、保有する40株で約1,813万円となり、この金額が贈与として扱われました。
しかも売主はその年に亡くなっており、相続開始前の贈与として相続税の課税価格に加算されています。
なお、この加算の対象期間は、現在は原則として相続開始前7年に延長されています(令和6年の贈与から段階的に適用)。
一方で、判決は、相続税評価額(公示価格水準の80%程度)で売買した場合まで、著しく低いとは言えないとしています。
つまり、「時価」と「相続税評価額」は別物で、そのどちらを基準に価格を決めたかが、贈与とみなされるかを左右します。
4. 売る前に確認したい3つのこと
社長が会社と不動産を売買する前に、次の3点を確認してください。
一つ目は、時価の幅です。
鑑定評価や路線価から逆算した価格の根拠を、書面で残しておきましょう。
二つ目は、売値と時価の距離です。
時価の2分の1を下回っていないか、そして下回らなくても差額が受贈益や贈与になっていないかを確かめます。
三つ目は、売る人・買う会社・株主の3者の税額を合計して比べることです。
「安く売る」「高く売る」「そもそも売らずに貸す」など、複数の選択肢を、3者の税負担と資金の残り方で比較し、5年後・10年後の会社の姿から逆算して決める。
それが、後悔しない進め方です。
結び
不動産を会社と売買するときは、「誰にいくら課税されるのか」を、売る人・買う会社・株主の3者で見る必要があります。
自分の取引は、時価の2分の1を下回っていないか。
会社にも株主にも、思わぬ課税が生じていないか。
取引の前に、一度確認してみませんか。
当事務所では、社長と会社の間の不動産取引について、時価の幅の整理から、3者それぞれの税負担のシミュレーション、売る・貸す・そのまま持つの比較までお手伝いしています。
経営理念である「ともに未来を描く」のもと、目先の税金ではなく、会社と家族の将来から逆算して最適な形をご提案します。
契約を結ぶ前に、お気軽にご相談ください。
免責事項
※本記事は一般的な情報提供を目的としたものであり、個別の事案に対する税務上の助言ではありません。
実際の判断にあたっては、法令や最新の取扱いをご確認のうえ、必ず税理士等の専門家にご相談ください。
この記事の監修
税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。