
「固定資産税の通知書は、届いた金額をそのまま払えば安心」と思っていませんか?——評価額の確認・住宅用地の特例・賦課期日で変わる3つの分かれ道
投稿日:2026年11月21日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
11月に入り、年末の資金繰りや来年度の節税を考え始める時期です。
そんな中、「固定資産税は市区町村が計算してくれるのだから、納税通知書の金額は正しいはず」と、毎年そのまま納めている方は少なくありません。
ところが、固定資産税は毎年1月1日の状況で決まり、土地の特例や新築の軽減には「申告しないと適用されない」ものもあります。
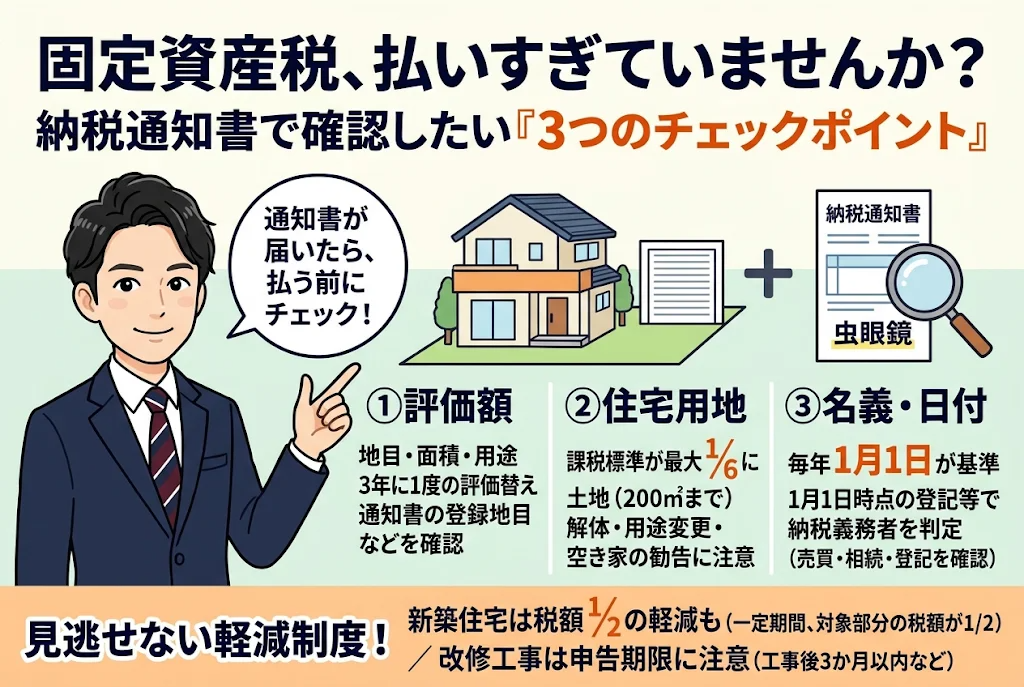
本稿では、不動産オーナー・経営者・経理担当者の皆さまに、通知書を見るときの3つの視点(評価額の確認、住宅用地の特例の外れ方、名義と賦課期日)に、新築・改修の軽減を加えた4点を整理します。
目次
1.通知書は「自動で正しい」とは限らない——評価額を確かめる方法
2.住宅用地の特例は、使い方次第で外れることがある
3.「1月1日」の名義で、納税義務者が決まる
4.新築・改修の軽減は、申告してはじめて受けられる場合がある
1.通知書は「自動で正しい」とは限らない——評価額を確かめる方法
固定資産税は、土地・家屋・償却資産に毎年かかる市町村税で、標準税率は課税標準額の1.4%です。
計算のもとになる固定資産税評価額は、原則として3年に1度見直されます。
つまり、見直しの年以外は、前年と同じ評価額が続くのが基本です。
ここで役立つのが、評価額の見える化です。
納税者は、自分の土地・家屋の評価額を、同じ市町村内の他の土地・家屋と比べられるよう、「縦覧帳簿」を見ることができます。
縦覧できるのは、毎年4月1日から、4月20日または最初の納期限の日のうち遅い日以後までの間です。
例えば、同じ地区の似た広さの土地と比べて、自分の評価額だけ高いと感じたら、確認する価値があります。
評価額に不服がある場合は、固定資産評価審査委員会に審査の申出をする道があります。
期限は、納税通知書の交付を受けた日の後3か月までです。
なお、評価替えの年度以外は、地目の変更や家屋の損壊など特別な事情がある場合に限られます。
実務上は、毎年4月に届く通知書と一緒に、課税明細書の地目・面積・用途に誤りがないかを確認する習慣をつけることをおすすめします。
2.住宅用地の特例は、使い方次第で外れることがある
人が住んでいる家の敷地(住宅用地)には、固定資産税が大きく軽くなる特例があります。
200㎡までの小規模住宅用地の部分は評価額の6分の1、200㎡を超える部分は3分の1が課税標準になります。
この特例があるため、更地にすると税額が数倍に増えることがあります。
見落としやすいのは、使い方が変わったときです。
例えば、店舗兼住宅では、居住部分の割合に応じて特例の対象面積が変わります。
アパートの場合は、200㎡に戸数を掛けた面積までが小規模住宅用地の限度です。
また、空き家になった家を放置し、空家等対策特別措置法に基づく勧告を受けると、その土地は特例の対象から外れます。
「古い実家をそのままにしておけば、税金が上がらない」とは限らないのです。
実務上の注意として、建て替え中や解体予定の土地は、1月1日時点の状況で判断されるため、解体の時期によって翌年度の税額が大きく変わる場合があります。
解体や用途変更を決める前に、市町村の資産税課へ確認しておくと安心です。
3.「1月1日」の名義で、納税義務者が決まる
固定資産税の納税義務者は、毎年1月1日時点で、土地登記簿・家屋登記簿などに所有者として登録されている人です。
つまり、売買で実際の持ち主が変わっていても、1月1日までに名義変更の登記が済んでいなければ、前の所有者に通知書が届きます。
不動産の売買では、固定資産税を引渡日で日割り精算する慣行があります。
ただし、これは売主と買主の間の取り決めで、市町村への納税義務者が変わるわけではありません。
精算金は、買主が負担する分を取得価額に含めるなど、会計・税務の処理も必要になります。
相続も同様です。
所有者として登記されている人が亡くなったまま登記が放置されていると、通知書は亡くなった方宛てに届き続けます。
令和3年度以後は、現に所有している相続人等に、市町村が申告を求めて課税する仕組みも設けられました。
年末に売買や相続を控えている方は、登記の時期も含めて計画しておくことが大切です。
4.新築・改修の軽減は、申告してはじめて受けられる場合がある
新築住宅には、固定資産税の軽減があります。
居住部分の床面積が50㎡以上280㎡以下(賃貸住宅は各室40㎡以上)などの要件を満たすと、120㎡以下の部分に対応する税額が2分の1になります。
期間は、一般の住宅で3年間、耐火構造などで地上3階建て以上のものは5年間です。
長期優良住宅の認定を受けた場合は、さらに期間が延びます。
また、耐震・バリアフリー・省エネの改修工事でも、翌年度分の税額が減る制度があります。
ただし、これらは工事完了後3か月以内などの期限内に、市町村へ申告書を出す必要があります。
工事を終えて安心し、申告を忘れると、せっかくの軽減を受けられない場合があります。
制度には適用期限があり、税制改正で変わることもあります。
工事の計画段階で、最新の要件と期限を確認してください。
資金繰りの面でも、軽減が終わる3年後・5年後に税額が上がる点を、収支計画に織り込んでおくと、慌てずに済みます。
結びに
固定資産税は、毎年のことだからこそ、確認を後回しにしがちです。
次の納税通知書が届いたら、①地目・面積・用途に誤りはないか、②特例が正しく適用されているか、③名義と登記の状況は合っているか、の3点を、一度チェックしてみませんか。
当事務所では、不動産の所有・売却・相続・建て替えといった場面ごとに、固定資産税を含めた税金と資金繰りの見通しを、お客様と一緒に整理しています。
経営理念である「ともに未来を描く」のもと、5年後・10年後に手元に残るお金から逆算して、最適な一手をご提案します。
気になる点がございましたら、どうぞお気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和7年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


