
不動産を買ったあと、税金の軽減は“自動”では受けられません——取得・登記でこぼさない3つの勘所
投稿日:2026年08月09日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
不動産を取得すると、取得税や登記の税金など、まとまったお金が動きます。
「住宅なら軽減があるはずだから、あとは自動で安くなるだろう」——そう思って納税通知書を待っているうちに、本来受けられた軽減を取りこぼしてしまう方が少なくありません。
軽減の多くは“申告して初めて”効くものだからです。
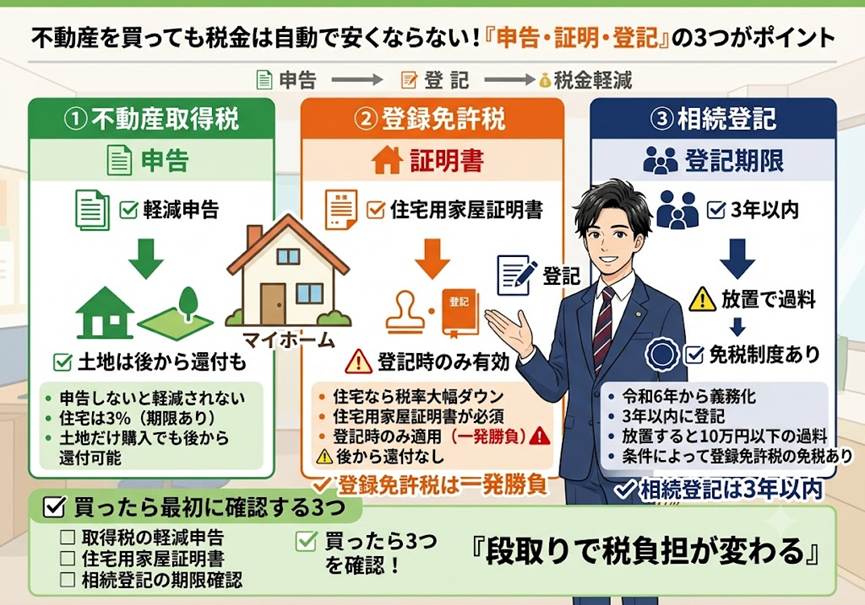
今日は、不動産の取得と登記でこぼしがちな税金について、①不動産取得税の申告、②登録免許税の住宅用家屋の軽減、③相続登記の義務化、という3つの視点で整理します。
目次
1. 不動産取得税——軽減は「申告して初めて」効く
2. 登録免許税——住宅用家屋の軽減で税率は大きく下がる
3. 相続登記の義務化——3年放置で10万円の過料も
4. 手続きは「取得の瞬間」から逆算する
1. 不動産取得税——軽減は「申告して初めて」効く
土地や家屋を取得すると、都道府県から不動産取得税がかかります。
税率は本則で4%ですが、土地と住宅については令和9年3月31日までの取得に限り3%に軽減されています。
さらに宅地の課税標準は、固定資産税評価額の2分の1で計算する特例もあります。
問題は、住宅や住宅用地に用意された「課税標準の特例」や「税額の軽減」が、原則として都道府県税事務所への申告をして初めて受けられる点です。
取得したことは登記情報から自動で把握されますが、軽減の適用まで自動で反映されるとは限りません。
申告の期限は都道府県ごとに定められており、取得後20日から60日以内といった短い期間になっていることが多いため、うっかり過ぎると本則どおりの税額で通知が届いてしまいます。
後から気づいても還付の手続きで取り戻せる場合はありますが、余計な手間と時間がかかります。
不動産を取得したら、まず「この物件で軽減の申告が必要か」を最初に確認しておくことが、いちばんの節約になります。
+αの視点:「土地だけ先に買った」場合の取得税は、後から大きく取り戻せる
マイホームを建てるために「土地だけを先に取得した」場合、その時点ではまだ上に住宅が建っていないため、原則通りの高い税額の不動産取得税の納税通知書が届くことがよくあります。
しかし、土地の取得から原則3年以内に一定の要件を満たす住宅を新築し、速やかに申告を行えば、「後から」軽減額に相当する税金が還付(または事前に徴収猶予)されます。
「家が建っていないから特例は使えない」と諦めず、建築後に必ず申告手続きを行うことが重要です。
2. 登録免許税——住宅用家屋の軽減で税率は大きく下がる
所有権を登記する際には登録免許税がかかります。
本則の税率は、所有権の移転登記が2.0%、新築の保存登記が0.4%、住宅ローンなどの抵当権設定登記が0.4%です。
ここに、自己居住用の住宅であれば大きな軽減が用意されています。
軽減後は、保存登記が0.15%、移転登記が0.3%、抵当権設定登記が0.1%まで下がります。
長期優良住宅や低炭素住宅であれば、さらに低い税率が適用されます。
要件は、床面積が50平方メートル以上であること、取得者本人が居住すること、そして取得後1年以内に登記することです。
中古(既存)住宅も、令和4年4月以降は昭和57年1月1日以後に新築されたもの、または新耐震基準に適合するものであれば、築年数を問わず対象になります。
ただし、この軽減は建物のみが対象で、土地の登記には使えません。
また、適用を受けるには市区町村が発行する「住宅用家屋証明書」が必要です。
登記を司法書士に任せきりにしていると、証明書の取得漏れで軽減が使えていないケースもあります。
自分の登記に軽減が反映されているか、一度確認しておくと安心です。
+αの視点:登録免許税の軽減は「一発勝負」。後から還付は受けられない
ここで絶対に知っておくべき決定的な違いがあります。
不動産取得税は、万が一高い税額で払ってしまっても後から手続きをすれば還付される救済の道がありますが、登録免許税の住宅用家屋の軽減は「登記申請のその瞬間」に証明書を提出しなければなりません。
後になってから「実は自分が住むための家でした」と証明書を出しても、払いすぎた税金を取り戻すことは一切できない「一発勝負」の世界なのです。
だからこそ、登記前の段取りが手残りを直接左右します。
3. 相続登記の義務化——3年放置で10万円の過料も
令和6年4月1日から、相続登記が義務化されました。
相続や遺贈で不動産を取得した人は、取得を知った日から3年以内に相続登記を申請しなければならず、正当な理由なく怠ると10万円以下の過料の対象になります。
施行前に発生していた相続も対象で、その場合は令和9年3月31日までが期限とされています。
さらに令和8年4月1日からは、住所や氏名を変更したときの変更登記も義務化されます。
こちらは2年以内の申請が必要で、怠ると5万円以下の過料の対象です。
「親名義のまま」「祖父名義のまま」放置されている不動産は、早めに整理しておく必要があります。
相続登記は、単に義務だから行うというだけでなく、その不動産を売却したり担保に入れたりする際の前提にもなります。
名義がそろっていないと、いざ動かそうとしたときに手続きが一気に重くなります。
世代をまたぐ前に済ませておくことが、結果として家族の負担を軽くします。
番外編:義務化の負担を減らす、相続登記の「登録免許税の免税措置」
相続登記の義務化により登記費用の負担を心配される方が多いですが、実は国も登記を促すための「免税措置」を用意しています。
例えば、相続により土地を取得した方が「相続登記をしないまま亡くなってしまった」場合、その亡くなった方へ名義を変えるための登録免許税が免税(非課税)となります(令和9年3月31日まで)。
また、評価額が100万円以下の土地についての免税特例もあります。
義務化のペナルティを恐れるだけでなく、軽減措置をフル活用してコストを抑える視点も大切です。
4. 手続きは「取得の瞬間」から逆算する
3つの論点に共通するのは、「待っていても軽減も義務の履行も進まない」ということです。
不動産取得税の軽減は申告して初めて効き、登録免許税の軽減には証明書が要り、相続登記には3年の期限があります。
いずれも、取得や相続という“入口”の時点で期限と必要書類を押さえられるかどうかで、手取りや後々の負担が変わってきます。
実務では、物件を取得したらまず「取得税の軽減申告」「登記の住宅用家屋証明書」「相続なら3年以内の登記」の3点をチェックリストとして持っておくと、こぼしを防げます。
数字の大きい税金だからこそ、段取り一つで差がつきます。
おわりに
当事務所では、不動産の取得・保有・承継にともなう税務を、その場の申告だけでなく、期限管理や必要書類の段取りまで含めて一緒に設計しています。
「買ったあと」「相続したあと」に慌てないための備えこそ、税理士がお役に立てるところです。
私たちは経営理念に「ともに未来を描く」を掲げています。
目の前の手続きを確実に押さえながら、その先の資産と家族の未来まで、ぜひ一緒に描かせてください。
ご不安な点があれば、どうぞお気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別の税務判断を保証するものではありません。
税制は改正される場合があり、実際の取扱いは個々の状況により異なります。
具体的な適用にあたっては、顧問税理士または所轄の税務署等にご確認のうえ、ご判断ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


