
「契約書に貼る印紙は、物件価格で決まる」と思っていませんか?——消費税の書き方・電子契約・法定調書で変わる3つの分かれ道
投稿日:2026年11月17日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
不動産を会社名義で買うと、売買契約書の収入印紙、社長からの借入の契約書、そして年に一度の法定調書と、地味ですが後から効いてくる事務が一気に増えます。
「仲介会社が言う金額を貼っておけば大丈夫」「社長と会社の貸し借りだから書類は適当でよい」と考えていると、数万円を余分に払ったり、提出期限を逃したりしかねません。
本稿では、①印紙税の判定で消費税をどう扱うか、②社長の貸付金の契約書と電子契約、③毎年1月31日が期限の法定調書、の3つの視点から整理します。
目次
1.印紙税は「消費税を除いた金額」で判定する
2.契約書のたった1行で、印紙代が3万円変わる
3.社長から会社への貸付と、電子契約という選択肢
4.年1回の法定調書は「誰に払ったか」で決まる
1.印紙税は「消費税を除いた金額」で判定する
不動産の売買契約書は印紙税の課税文書で、貼る印紙の額は契約書に記載された金額に応じて決まります。
ここで押さえたいのは、建物にかかる消費税額が契約書で区分されていれば、その消費税額は印紙税の判定金額に含めないという取扱いです。
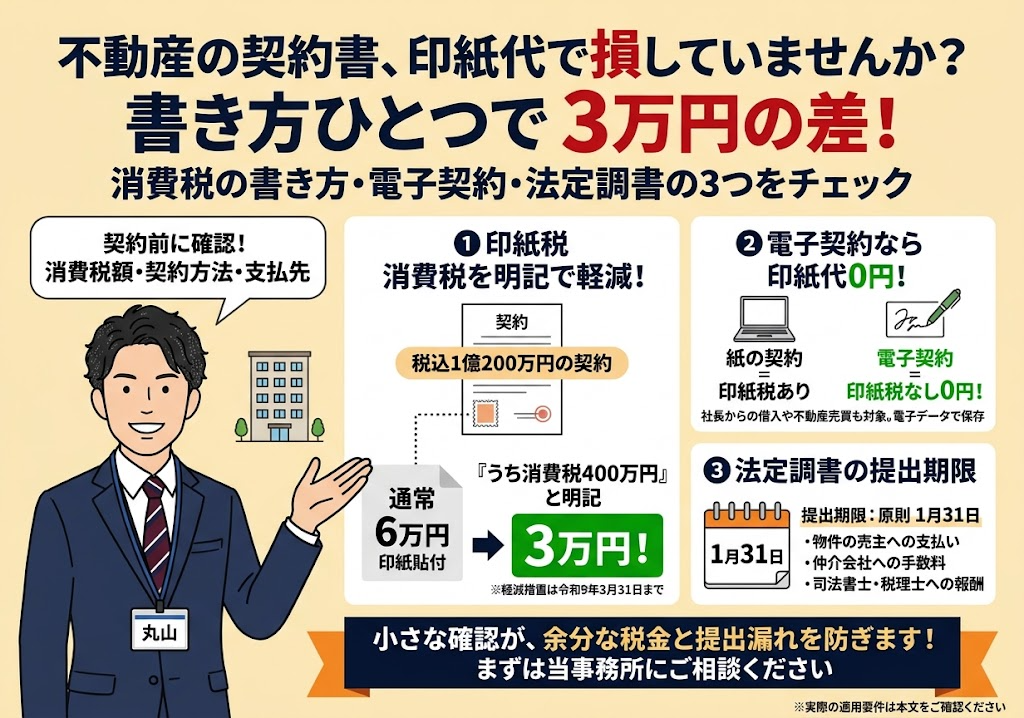
例えば物件価格が1億200万円で、うち建物の消費税等が400万円とします。
本体価格は9,800万円ですから、「1億円以下」の区分に収まります。
軽減措置(令和9年3月31日まで)を適用した場合の税額は、1億円以下なら3万円、1億円超なら6万円です。
つまり判定を誤ると、3万円多く払うことになります。
実務上の注意として、仲介会社は税の専門家ではありません。
「6万円分の印紙を用意してください」と案内されても、鵜呑みにせず、判定金額から消費税を除けるかどうかを確認しましょう。
物件価格が1,000万円・5,000万円・1億円といった区分の境目に近いときほど、確認の価値があります。
2.契約書のたった1行で、印紙代が3万円変わる
消費税を除外できるのは、契約書の上で消費税額がはっきり分かるように書かれている場合に限られます。
「1億200万円(消費税等400万円を含む)」とあれば税額が明らかですが、「1億200万円(税込)」や「消費税10%を含む」といった書き方では、税額が明確とはいえず、全額で判定されるおそれがあります。
対策はシンプルで、契約の前に契約書のドラフトをもらい、金額欄の記載を確認することです。
「消費税額が金額で書かれているか」を見るだけで構いません。
仲介会社に一言依頼すれば、記載は直してもらえることが多いはずです。
もし多く貼ってしまった場合でも、印紙税の過誤納の手続きにより、払い過ぎた分の還付を受けられる場合があります。
手間はかかりますが、金額が数万円になるなら検討する価値があります。
なお、印紙の貼り忘れには本来の税額の3倍の過怠税、消印の押し忘れには印紙の額面と同額の過怠税が課されるのが原則ですので、貼付と消印もセットで確認してください。
3.社長から会社への貸付と、電子契約という選択肢
会社名義で不動産を買う場合、頭金や諸費用を社長個人が会社に貸し付けるケースが大半です。
これを役員借入金といいます。
社長と会社の間でも、金額・返済条件・利息の有無を明らかにするため、金銭消費貸借契約書を作っておくことが大切です。
銀行や税務調査の場面でも、お金の出所を説明する材料になります。
ところが、金銭消費貸借契約書も印紙税の課税文書で、紙で作成して貸付額に応じた印紙を貼ると、数千円から数万円の負担になります。
「自分の財布から別の財布に移すだけなのに」と感じる方も多いでしょう。
ここで有効なのが電子契約です。
印紙税は紙の文書を作成したときに課される税金ですので、PDFなどの電子データをメール等で取り交わす方法であれば、課税文書を作成したことにならず、印紙税の対象にならないというのが国税庁の見解です。
高額な電子契約システムを入れなくても、メールでの取り交わしで足りる場合があります。
ただし、日付・当事者・金額・返済条件といった中身を整え、実際の資金移動の記録(振込履歴)と整合させておくことが前提です。
個別の運用は、事前に顧問税理士や所轄の税務署へ確認してください。
4.年1回の法定調書は「誰に払ったか」で決まる
法人で不動産投資を行うと、年に一度、支払いの内容を税務署に報告する法定調書の提出が必要になる場合があります。
代表的なものは次の3つです。
売主へ物件代金を支払ったときの「不動産等の譲受けの対価の支払調書」、仲介会社へ手数料を支払ったときの「不動産等の売買又は貸付けのあつせん手数料の支払調書」、司法書士・税理士などへ報酬を支払ったときの「報酬、料金、契約金及び賞金の支払調書」です。
報酬の支払調書は、司法書士・税理士・土地家屋調査士・不動産鑑定士などに同一の相手へ年間5万円を超えて支払った場合に必要です。
相手が個人か法人かを問わない点が見落としやすいところで、個人の場合は源泉徴収が必要ですが、税理士法人や司法書士法人への支払いでは源泉徴収は不要でも、調書の提出は必要になります。
支払調書をまとめる「法定調書合計表」も合わせて作成し、提出期限は支払った年の翌年1月31日です。
提出はe-Taxが便利です。
提出しないと、1年以下の懲役または50万円以下の罰金の対象となる可能性があります。
期限を過ぎても、すぐに罰せられるわけではありませんが、気付いた時点で早めに提出しましょう。
取引先の個人番号を教えてもらえないときは、提供を求めた経過を記録しておくことが大切です。
なお、提出が必要となる支払いの範囲や金額の基準は、取引の内容ごとに定められていますので、該当するかどうかは顧問税理士にご確認ください。
結び
いかがでしたか。
印紙税も法定調書も、一つひとつの金額は大きくないため後回しにされがちですが、知っているかどうかで手残りと信用が変わる分野です。
今月、契約書を交わす予定はありませんか。
社長貸付の契約書はお済みですか。
年末までに、今年の支払先を一度棚卸ししてみましょう。
当事務所では、不動産の購入から保有、売却まで、契約書の確認や法定調書の準備を含めてご一緒に整理しています。
経営理念「ともに未来を描く」のもと、お気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和7年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


