
不動産は「現物」で持つしかない、と思っていませんか?——ファンド・小口化で得する前に押さえる3つの税務の勘所
投稿日:2026年08月17日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「不動産投資といえば、アパートやマンションを一棟まるごと自分名義で持つもの」——そう思い込んでいる経営者やオーナーの方は、まだまだ多くいらっしゃいます。
ところが最近は、私募ファンドへの出資や、一口数百万円から買える小口化商品といった「ファンド・小口で不動産を持つ」選択肢が、相続対策や資産の分散を目的に広がっています。
ただ、これらは器(うつわ)の種類によって税金のかかり方がまるで違い、仕組みを知らずに飛び込むと「思っていた利回りと違う」「相続で使えると思った評価減が使えなかった」という事態になりかねません。
今日は、ファンドや小口で不動産を持つときに知っておきたい税務の勘所を、3つの視点でお話しします。
【目次】
1. そもそも不動産の「証券化・小口化」とは何か
2. なぜファンドは「二重課税」されないのか——導管性要件という前提
3. 「匿名組合型」と「任意組合型」で税金の入口はまるで違う
4. 器に入れる前後で手取りが変わる——取得時の区分と償却
1. そもそも不動産の「証券化・小口化」とは何か
不動産の証券化とは、ざっくり言えば「不動産をそのまま持つのではなく、いったん専用の会社や組合という器に入れ、その器への出資という形で投資家がお金を出す」仕組みです。
器には、匿名組合(TK)、任意組合、投資事業有限責任組合(LPS)、特定目的会社(TMK)、投資法人(いわゆるREIT)など、いくつもの型があります。
J-REITはその代表格で、証券取引所で株式のように売買できます。
オーナーの立場では、現物を一棟持つ代わりに、これらの器を通じて複数物件に分散投資できる点が魅力です。
しかし「どの器か」で税務の扱いが変わるため、商品名や利回りだけで判断するのは危険です。
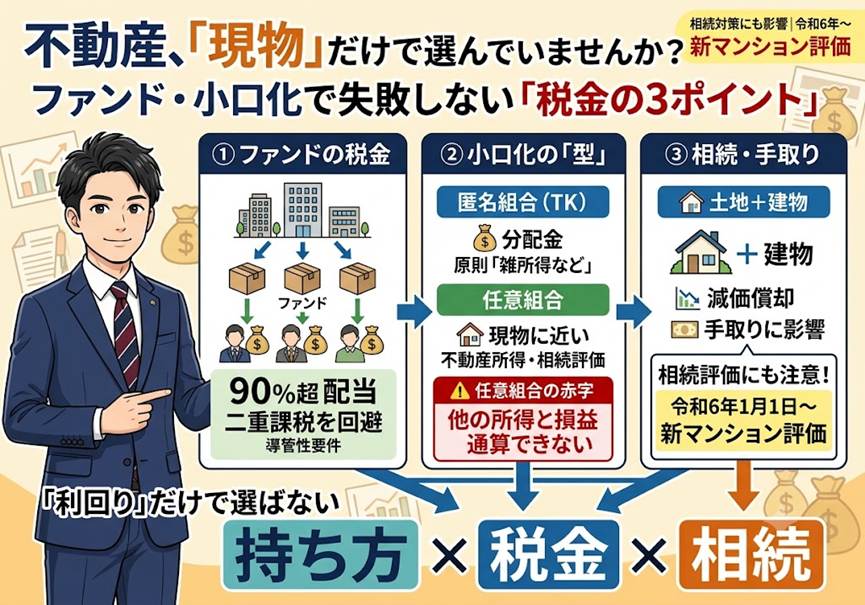
2. なぜファンドは「二重課税」されないのか——導管性要件という前提
普通の株式会社は、稼いだ利益に法人税がかかり、そのあと株主に配当すると株主にも課税されます。
いわゆる二重課税です。
もし不動産ファンドがこれをそのまま受ければ、投資家に届く前に利益が大きく目減りしてしまいます。
そこで特定目的会社や投資法人には、租税特別措置法に定める「導管性要件」を満たせば、支払った配当を損金に算入できる特例があります。
要件は対象法人・対象事業年度・申告に関する3つに大別され、その柱の一つが「配当可能利益の90%超を配当すること」です。
これを満たすことで器の段階の法人税が実質かからなくなり、投資家段階の一度の課税で済む——これがファンドの利回りが成り立つ大前提です。
逆に言えば、要件を外した器は思わぬ二重課税を招くということでもあります。
3. 「匿名組合型」と「任意組合型」で税金の入口はまるで違う
小口化商品でとくに混同されがちなのが、この2つの型です。
匿名組合型は、投資家はあくまで営業者(器)への「出資者」で、不動産を直接持つわけではありません。
事業から生じる消費税は営業者が単独で申告し、投資家が受け取る分配金は消費税の課税対象にもなりません。
そして投資家側では、この分配金は不動産賃貸による不動産所得ではなく、原則として雑所得などに区分されるため、青色申告特別控除や他の所得との損益通算といった不動産所得ならではのメリットは基本的に使えません。
一方、任意組合型は「構成員課税(パススルー)」といって、組合が持つ不動産の賃料や譲渡、経費が組合員に直接帰属します。
つまり自分で現物を持っているのに近く、不動産所得として申告することになります。
ここで、任意組合型を検討されている方に、実務上絶対に知っておいてほしい「最大の罠」があります。
それは、小口化商品から生じた不動産所得の“赤字”は、本業の給与所得や他の黒字所得と相殺(損益通算)することが法律上100%不可能であるという点です(租税特別措置法の特定組合員制度による)。
個人が直接アパートを建てた場合の赤字は給与所得などと相殺して税金を取り戻せますが、任意組合の小口化商品から出た赤字は「なかったもの」として切り捨てられてしまいます。
任意組合型は、相続税申告において現物不動産並みの評価減(貸家建付地評価など)を受けられるため相続対策として非常に強力ですが、「毎年の所得税をアパートの赤字で節税したい」という動機で飛び込むと、国から手痛いしっぺ返しを食らうことになります。
相続対策として現物並みの評価を期待するなら、この違いは決定的です。
4. 器に入れる前後で手取りが変わる——取得時の区分と償却
最後は、器が不動産を取得するときの実務です。
売買代金は建物と土地に区分する必要があり、この按分の仕方次第で、控除できる消費税額も、毎年の減価償却費も変わります。
借地権が付いているかどうか、登記費用などの付随費用をどこまで取得価額に含めるか、そして償却方法と耐用年数の選び方——こうした一つひとつが、最終的な手取りキャッシュフローを左右します。
ファンドや小口化商品の場合、これらは運営側が処理しますが、経理担当者としては開示資料からその考え方を読み取れると、利回りの「中身」が見えてきます。
ご自身の会社で不動産を取得する場面でも、まったく同じ論点が効いてきます。
さらに相続対策として「任意組合型」を活用される場合、令和6年1月1日以降の相続からスタートした「新マンション評価通達(区分所有評価の改正)」の影響も無視できません。
都心のワンルームやタワーマンションを任意組合化した小口化商品は、時価と評価額の乖離を狙ったものが多いため、この新しい通達による評価補正によって、かつてのような「大増税時代の劇的な評価圧縮効果」は大幅に是正(目減り)されています。
利回りの数字や商品パンフレットのきらびやかな相続対策シミュレーションだけに惑わされず、最新の税制トレンドに照らし合わせて「本当に自分の家族にとって効果があるのか」を冷静に見極める眼が必要不可欠です。
当事務所では、現物・法人・ファンドといった「不動産の持ち方」そのものから、お客様の目的に合った選択肢を一緒に整理しています。
利回りや商品名の裏にある税務の仕組みまで踏み込んで検討することで、後悔のない一歩を踏み出していただけます。
私たちは経営理念「ともに未来を描く」を掲げ、数字の先にあるお客様の未来までご一緒します。
持ち方に迷ったら、動く前にぜひ一度ご相談ください。
【免責事項】本記事は一般的な情報提供を目的としたものであり、個別の税務・法務上の助言を行うものではありません。
実際のご判断にあたっては、必ず税理士等の専門家にご相談ください。
記事の内容は執筆時点の法令等に基づいており、その後の改正等により取扱いが変わる場合があります。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


