
不動産を売った後の税金、その計算で損していませんか──譲渡所得で取りこぼしがちな3つの視点
投稿日:2026年07月11日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
不動産を売ったときの税金というと、「売った値段から買った値段を引いた残りに、ざっくり課税されるだけ」「3,000万円の特別控除さえ使えれば大丈夫」と考えていらっしゃる方が少なくありません。
ところが譲渡所得は、収入金額・取得費・譲渡費用という三つの要素をどう積み上げるかで税額が大きく変わります。
ここを一つ取りこぼすだけで、本来は納めなくてよい所得税・住民税まで負担してしまうことになりかねません。
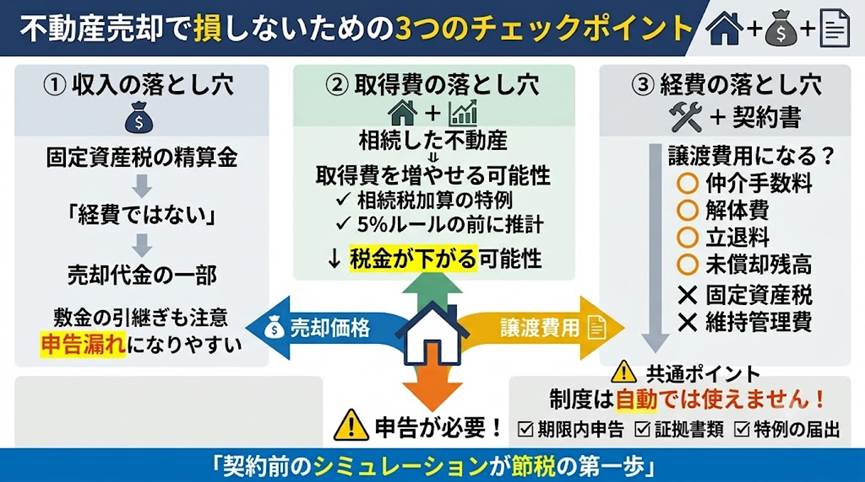
今日は、不動産を売る前にぜひ押さえておきたい「固定資産税の精算金」「相続した不動産の取得費」「譲渡費用の線引き」という三つの視点を、実務で誤りやすい点を交えてお話しします。
目次
1.「固定資産税の精算金」は経費ではなく“売値の一部”
2.相続した不動産は「取得費」の積み上げで税金が下がる
3.「譲渡費用」に入るもの・入らないもの
4.三つに共通する落とし穴――使うには「申告」が要る
1.「固定資産税の精算金」は経費ではなく“売値の一部”
不動産の売買では、買主が「その年の固定資産税のうち引渡し後の期間に対応する分」を売主に支払う精算が、慣習として定着しています。
これを受け取った売主は、つい「立て替えた税金を返してもらっただけ」と考えがちですが、税務上はそうではありません。
この精算金は市区町村へ納める税金そのものではなく、契約によって買主が売主に支払う「売買代金の一部」と扱われ、売主の譲渡所得の総収入金額に算入されます(東京地裁平成27年6月30日判決)。
受け取った精算金を収入に入れ忘れると、申告漏れを指摘されかねません。
消費税の計算でも、土地分の精算金は非課税売上、建物分は課税売上として扱われます。
逆に買主側では、支払った精算金は取得した不動産の取得価額に含まれ、その年の経費にはできない点も押さえておきましょう。
あわせて注意したいのが、入居者から預かっている敷金・保証金の扱いです。
賃貸物件の売却では、預かった敷金を現金で清算せず、返還義務ごと買主に引き継ぐ「持ち回り」のケースがよくあります。
売主からは「預り金が移動しただけ」に見えますが、買主に返還義務を引き受けてもらう分だけ実質的に高く売れたのと同じと評価されます。
たとえ売買代金から敷金相当額を差し引いて授受した場合でも、譲渡所得の収入金額は敷金控除前の総額で計上する必要があります。
固定資産税の精算金と並び、税務調査で指摘されやすい論点ですので、契約書における金額の組み立て方には注意が必要です。
2.相続した不動産は「取得費」の積み上げで税金が下がる
相続した不動産を売るなら、ぜひ知っておきたいのが「相続税の取得費加算の特例」です(措法39)。
相続や遺贈で取得した財産を、相続税の申告期限の翌日以後3年以内(相続開始からおおむね3年10か月以内)に譲渡した場合、納めた相続税のうち、その売った財産に対応する一定額を「取得費」に上乗せできる制度です。
取得費が増えれば、その分だけ譲渡所得が圧縮され、所得税・住民税の負担が軽くなります。
相続税を納めた直後に、やむなく実家を手放すといった場面では効果が大きい一方、期限を1日でも過ぎると使えません。
なお、代償分割で代償金を支払って取得した不動産を売る場合は、加算できる金額の計算に圧縮調整が入るなど、細かな注意点もあります(措通39-7)。
もう一つ、相続した古い不動産では「取得費が分からない」という壁にぶつかりがちです。
取得費が不明な場合や、実際の取得費が譲渡収入金額の5%相当額を下回る場合には、収入金額の5%を概算取得費として用いることができます(措法31の4、措通31の4-1)。
ただし、安易に5%で確定させると取得費が過少となり、税負担が重くなりがちです。
売買契約書が残っていなくても、建物であれば国税庁公表の「建物の標準的な建築価額表」、土地であれば日本不動産研究所の「市街地価格指数」、当時の借入金の返済記録などから合理的に取得費を推計し、認められる余地があります。
5%ルールに頼る前に、推計の可能性を検証しておくことが、結果として大きな差につながります。
3.「譲渡費用」に入るもの・入らないもの
譲渡所得を圧縮するもう一つの鍵が「譲渡費用」です。
譲渡費用とは、その不動産を売るために直接かかった費用や、より高く売るためにかかった費用を指します。
具体的には、仲介手数料や登記に要する費用、借家人に出ていってもらうための立退料、更地で売るために行う古家の取壊し費用、さらに有利な条件で売り直すために前の売買契約を解除した際の違約金などが含まれます(所基通33-7)。
一方で、売るまでの間に支払っていた固定資産税や、建物の維持・管理にかかった費用は、譲渡費用には入りません(所基通33-7の注書)。
「持っている間にかかる費用」と「売るためにかかる費用」は別物、と線を引いておくと判断に迷いません。
とりわけ見落とされやすいのが、更地にするために取り壊した建物の「未償却残高」です。
その建物の取壊しが土地を譲渡するために行われたことが明らかな場合には、解体業者へ支払う取壊し費用だけでなく、取り壊した建物の取得費から償却費相当額を控除した残額(資産損失に相当する金額)も、その土地の譲渡費用に含めることができます(所基通33-8)。
建物は売却の対象ではないからと計算から外してしまうと、本来差し引けるはずの金額を取りこぼすことになります。
4.三つに共通する落とし穴――使うには「申告」が要る
ここまでの三つに共通するのは、いずれも「自動では適用されない」という点です。
固定資産税の精算金や持ち回りの敷金は、収入への計上を忘れれば後から指摘されますし、取得費加算の特例は、確定申告書に適用を受ける旨を記載し、計算明細などの書類を添付して初めて使えます(措法39②)。
概算取得費に代わる推計や譲渡費用も、契約書・領収書・建築価額表など、金額を裏づける資料がなければ認められにくいのが実務です。
つまり、制度を知っているだけでは足りず、「期限内に・正しく・証拠を残して申告する」ところまでやって、初めて節税につながります。
売却を決めたら、契約のサインをする前に一度試算しておくことを強くおすすめします。
結び
当事務所では、不動産の売却前のシミュレーションから取得費の推計、申告書の作成まで、お一人おひとりの状況に合わせてご一緒に検討しています。
「売ったあとに想定外の税金で慌てたくない」という方は、契約のサインをする前に、ぜひ一度ご相談ください。
私たちは経営理念「ともに未来を描く」のもと、目の前の税金だけでなく、その先の資産づくりまで見据えてお手伝いします。
※本記事は一般的な情報提供を目的としたものであり、個別の税務・法務上のアドバイスを行うものではありません。
実際の取扱いは個々の状況や最新の税制改正により異なる場合があります。
具体的なご判断にあたっては、必ず税理士等の専門家にご相談ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


