
査定額が一番高い会社に頼めば、手取りも一番多い?——不動産を売るときに損しない3つの分かれ道
投稿日:2026年09月06日
朝4時起きの名古屋の税理士丸山です。
不動産を売ると決めたら、まず何社かに査定を出してもらい、いちばん高い金額を出した会社に任せる。
ごく自然な流れです。
ところが実務では、この「いちばん高い査定」が結果としていちばん少ない手取りにつながることが珍しくありません。
査定額は会社側の見立てであって、買主が払う金額ではないからです。
しかも手元に残るお金は、売却価格ではなく「売却価格-仲介手数料-税金」で決まります。
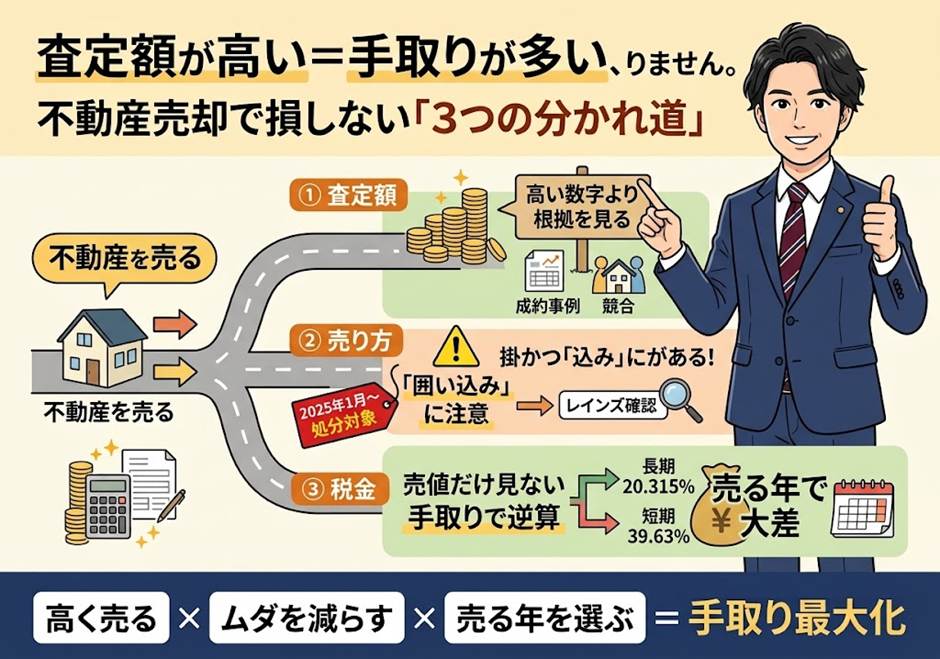
今日は、①査定額の読み方、②媒介契約と2025年に始まった囲い込み規制、③税務まで含めた手取りの逆算、という3つの視点で整理します。
目次
1.「高い査定額」は「高く売れる価格」ではない
2.媒介契約の選び方——2025年1月から「囲い込み」は処分の対象に
3.手取りは「売値-手数料-税金」——リフォーム代は税金では戻らない
4.売る「年」で税率がほぼ倍違う——出口から逆算する
1.「高い査定額」は「高く売れる価格」ではない
査定額に法的な裏づけはありません。
媒介契約を取るために高めの数字を提示し、契約後に「反響が弱いので見直しましょう」と値下げを重ねる進み方は、実際によく起こります。
3か月かけて、結局は相場並みかそれ以下で売れた、ということになります。
見るべきは金額の大小ではなく、その根拠です。
近隣の成約事例はいつのものか、競合物件は今いくらで出ているか、この価格で売れなかったときの次の手は何か。
ここを説明できる担当者かどうかが成約価格を左右します。
もう一点、売主が最初から「最低でもこの金額なら売る」という下限を伝えてしまうと、交渉はその下限に向かって進みます。
下限は手元に置いておく情報です。
2.媒介契約の選び方——2025年1月から「囲い込み」は処分の対象に
媒介契約には専属専任媒介・専任媒介・一般媒介の3種類があり、専任系は有効期間が3か月以内と定められています(宅建業法34条の2第3項)。
3か月ごとに業者を変える判断ができる、ということです。
違いは義務の重さに表れます。
専任媒介は指定流通機構(レインズ)への登録が契約日から7日以内、業務状況の報告が2週間に1回以上。
専属専任媒介はそれぞれ5日以内、1週間に1回以上(いずれも休業日を除く。
同条5項・6項、施行規則15条の10等)。
一般媒介にはレインズ登録も報告も義務がありません。
複数社に依頼できる自由と引き換えに、進捗が見えなくなるということです。
ここで知っておきたいのが「囲い込み」です。
自社で買主を見つけて売主・買主の双方から手数料を得るために、他社からの問い合わせに「商談中です」と答えて情報を止める行為をいいます。
より高く買ってくれたかもしれない買主が排除される、ということです。
国土交通省は宅建業法の解釈・運用の考え方を改正し、2025年(令和7年)1月1日以降、囲い込みが確認された業者は同法65条に基づく指示処分の対象となることを明確にしました。
あわせて、レインズの「取引状況」ステータスを売主自身が確認できることを説明する運用も求められています。
専任系で契約したなら登録証明書を受け取り、自分の物件が「公開中」になっているかを確認する。
これだけで防げる損があります。
3.手取りは「売値-手数料-税金」——リフォーム代は税金では戻らない
仲介手数料の上限は、売買価格400万円超なら「価格×3%+6万円」に消費税を加えた額です(宅建業法46条、国土交通省告示)。
2024年(令和6年)7月1日以降の契約からは、価格800万円以下の「低廉な空家等」について上限が30万円+消費税(33万円)まで引き上げられました。
地方の実家や小さな土地では、以前より手数料が高くなる点に注意が必要です。
税金の側も見ておきます。
譲渡所得は「収入金額-(取得費+譲渡費用)」で計算します。
仲介手数料、売買契約書の印紙税、建物を取り壊して土地として売った場合の取壊し費用などは譲渡費用に含まれます(所得税基本通達33-7)。
一方で、譲渡資産の修繕費や固定資産税といった維持・管理のための費用は譲渡費用になりません。
ここが実務で効く分かれ道です。
「高く売るために」と支出したハウスクリーニング代や表層のリフォーム代は、維持管理費用と評価されれば譲渡費用にならず、税金では戻ってきません。
売値が上がらなければ丸ごと持ち出しです。
逆に、譲渡価額を増加させるために直接支出したと説明できる費用なら、譲渡費用として主張する余地はあります。
支出の前に「これは何のための支出か」を整理し、見積書と請求書の記載までそろえておく。
この一手間が後の申告で効きます。
4.売る「年」で税率がほぼ倍違う——出口から逆算する
個人が不動産を売った場合の税率は、所有期間で二つに分かれます。
長期譲渡所得は所得税・住民税あわせて20.315%、短期譲渡所得は39.63%(いずれも復興特別所得税を含む)。
ほぼ倍の差です。
注意すべきは、この5年の判定が「売った日」ではなく「譲渡した年の1月1日現在」で行われる点です(租税特別措置法31条・32条)。
2020年10月に取得した物件を2025年11月に売れば、実際の保有は5年超でも、その年の1月1日時点では5年以下で短期扱いになります。
年をまたいで2026年に売れば長期です。
譲渡益が3,000万円あれば、税額の差はおよそ580万円。
売り出しのタイミングを2か月ずらすだけで、この差が生まれます。
もう一つ、先祖代々の土地などで取得費が分からないと、収入金額の5%を概算取得費とせざるを得ないことがあります(措置法31条の4等)。
売却価格の95%が課税対象になるということです。
古い売買契約書や通帳を探す作業は、価格交渉より先にやる価値があります。
高く売る技術は業者の力、多く残す技術は税務の設計です。
別物なので、片方だけ頑張っても手取りは最大になりません。
査定を取る前に、いつ売るか、取得費の資料はあるか。
ここを決めてから業者選びに入る。
順番を変えるだけで結果は変わります。
当事務所では、不動産の売却について「いくらで売れそうか」だけでなく、売却時期の設定、譲渡費用の整理、取得費資料の確認、法人と個人のどちらで売るかの検討までを一体でご相談いただけます。
売り出す前にお声がけいただくほど、打てる手は多くなります。
私たちは経営理念に「ともに未来を描く」を掲げています。
目先の一回の売却ではなく、その先の資産の姿まで一緒に描かせてください。
※本記事は一般的な情報提供を目的としたものであり、個別の税務判断を保証するものではありません。実際の取扱いは、契約内容・取得時期・利用状況等の事実関係により異なります。適用にあたっては、必ず顧問税理士または当事務所にご相談ください。記載内容は執筆時点の法令等に基づいています。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


