
「不動産を売って損が出ても、他の所得と相殺できる」と思っていませんか?——借入金利子・譲渡損・繰越控除で手残りが変わる3つの分かれ道
投稿日:2026年11月02日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
不動産を売ったら買った時より安く、赤字になってしまった。
そんなとき「給与や事業の黒字と相殺して、税金を戻してもらえるはず」と考える方は少なくありません。
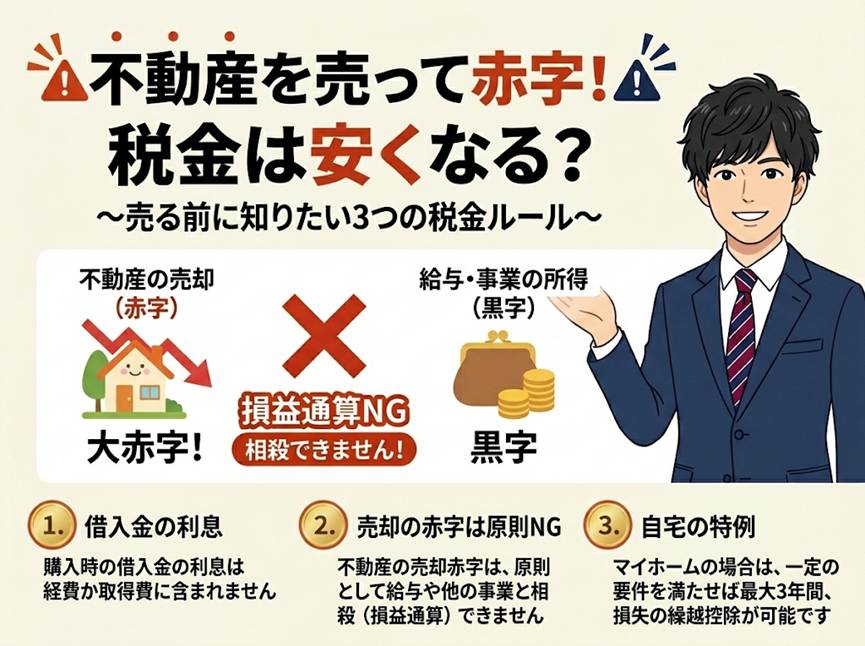
ところが、土地・建物の譲渡損は原則として他の所得と通算できません。
さらに、借入金の利息をどこで経費にするかによっても、手残りは変わります。
今日は、売却前に押さえておきたい3つの視点(①借入金利子の行き先、②譲渡損の壁、③例外の特例と手続き)をお伝えします。
目次
1. 借入金の利息は「取得費」か「必要経費」か
2. 土地・建物の譲渡損は他の所得と相殺できない
3. 例外は「特定の居住用財産」だけ——3年間の繰越控除
4. 売る前に確認したい、出口からの逆算チェック
1. 借入金の利息は「取得費」か「必要経費」か
土地・建物を借入金で買った場合、その利息は売却時の計算でどう扱われるのでしょうか。
国税庁の取扱いでは、買った不動産を一度も使わずに売ったときは譲渡した日まで、使用してから売ったときは使用開始の日までの利息が、譲渡所得の計算上「取得費」に含められます。
つまり、自宅として住み始めた後の利息は、取得費には入りません。
住み始めた後の利息は、生活費と同じ扱いだからです。
一方、事業用や賃貸用の不動産では、利息を毎年の不動産所得や事業所得の「必要経費」として差し引くのが通常です。
毎年経費にしている利息を、売却時の取得費にもう一度入れることはできません。
経費と取得費の二重取りはできない、ということです。
例えば、賃貸アパートを借入金で購入し、毎年の利息を経費にしてきた方が売却するとき、「利息も取得費に足せば譲渡益が減る」と考えるのは誤りです。
毎年の申告でどちらに入れたかを、売却前に確認しておく必要があります。
2. 土地・建物の譲渡損は他の所得と相殺できない
土地・建物を売って赤字(譲渡損)が出たとき、給与所得や事業所得の黒字と通算して税金を減らせるでしょうか。
答えは原則として「できません」。
平成16年1月1日以後の譲渡から、土地・建物の譲渡損は他の所得との損益通算ができなくなりました。
逆に、事業所得などの赤字を土地・建物の譲渡益から引くこともできません。
できるのは、同じ年に土地・建物を2件以上売った場合の、譲渡所得どうしの通算だけです。
長期譲渡損はまず他の長期譲渡所得から、引ききれなければ短期譲渡所得から差し引きます。
それでも残った損失は、そこで打ち切りとなります。
ここは法人との大きな違いです。
法人が土地・建物を売って損が出た場合は、事業の損益と合算して計算され、青色申告であれば赤字を10年間繰り越せます。
個人は損が出ても通算も繰越もできない、ここが「個人で持つか、法人で持つか」を考える際の見落としやすい論点です。
3. 例外は「特定の居住用財産」だけ——3年間の繰越控除
この原則には例外があります。
自宅(居住用財産)を売って損が出た場合に限り、他の所得との損益通算と、通算しても残った赤字の翌年以後3年間の繰越控除が認められています。
住宅ローンを組んで買い換える場合(措置法41条の5)と、買い換えず住宅ローンの残る自宅を売る場合(同41条の5の2)の2つです。
主な要件は、譲渡した年の1月1日で所有期間が5年を超えていることです。
買い換える場合は、取得する住宅の床面積が50平方メートル以上であることや、買換資産にローン残高があることなども求められます。
また、繰越控除を受ける年の合計所得金額が3,000万円を超える年は、その年の控除は受けられません。
買い換えない場合は注意が必要です。
繰越控除の対象になるのは、損益通算後の赤字のうち「譲渡価額と住宅ローン残高との差額」までの金額です。
たとえば2,000万円で売って1,000万円の譲渡損が出たとき、ローン残高が3,000万円なら、通算後の赤字800万円が対象になります。
しかしローン残高が1,800万円なら、売却代金のほうが大きいので繰越控除は使えません。
手続きも重要です。
損失が生じた年の確定申告で特例の適用を受け、その後も毎年連続して確定申告書を提出しなければなりません。
1年でも出し忘れると、残りの繰越しが使えなくなるおそれがあります。
なお、この特例は適用期限のある制度です。
売却を検討される際は、必ず最新の期限と要件を確認してください。
4. 売る前に確認したい、出口からの逆算チェック
赤字を税金で取り戻せるかどうかは、売った後ではなく、売る前の段取りで決まります。
最後に、確認していただきたい点を3つ挙げます。
1つ目は、保有中の借入金利子をどこで処理してきたかです。
取得費に入る利息と、すでに経費にした利息を整理すると、譲渡益の見込みが正確になります。
2つ目は、損失が出そうな場合に、自宅で使える特例があるか(所有期間5年超、ローン残高、買換え予定)です。
3つ目は、賃貸用の不動産で、他に譲渡益が出る資産を同じ年に売れないかという視点です。
同じ年の譲渡所得どうしは通算できるため、売る年の組み合わせで税額が変わることがあります。
また、賃貸用の土地を借入金で買っている場合、不動産所得が赤字になっても、土地を取得するための借入金利子に相当する部分は他の所得との損益通算ができないと定められています(措置法41条の4)。
「赤字だから他の所得と相殺して節税できる」と思い込んでいる方は、一度ご確認ください。
出口(売却)から逆算して、持ち方と売る年を決めることが、手残りを守る近道です。
おわりに
当事務所では、不動産の売却前の段階から、譲渡益・譲渡損の見込みと、使える特例の有無を一緒に整理しています。
「うちは損が出そうだけれど、どうなるのか」「今年売るべきか、来年にすべきか」といった疑問があれば、お気軽にご相談ください。
経営理念「ともに未来を描く」のもと、お客様の手残りと将来の選択肢が広がるよう、出口から逆算した提案をいたします。
あなたの不動産は、売ったあとにいくら残りますか。
まずは一度、数字を出してみませんか。
※本記事は一般的な情報提供を目的としたものであり、個別の税務判断を保証するものではありません。
税制は改正されることがあり、具体的な適用にあたっては、最新の法令・通達をご確認のうえ、必ず税理士等の専門家にご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


