
不動産を「売った日」は契約日ですか、引渡日ですか?——売却の日付・違約金・取壊しで手取りが変わる3つの分かれ道
投稿日:2026年10月06日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
不動産の売却というと、「いくらで売れるか」「税率は何%か」に目が行きがちです。
ところが実務では、税率よりも手前にある小さな段取り——契約日と引渡日をどちらの年に置くか、手付金や違約金をどう扱うか、建物を壊してから売るのか——で、手取りが数百万円単位で変わることがあります。
しかも、これらは契約書に判を押した後では戻せません。
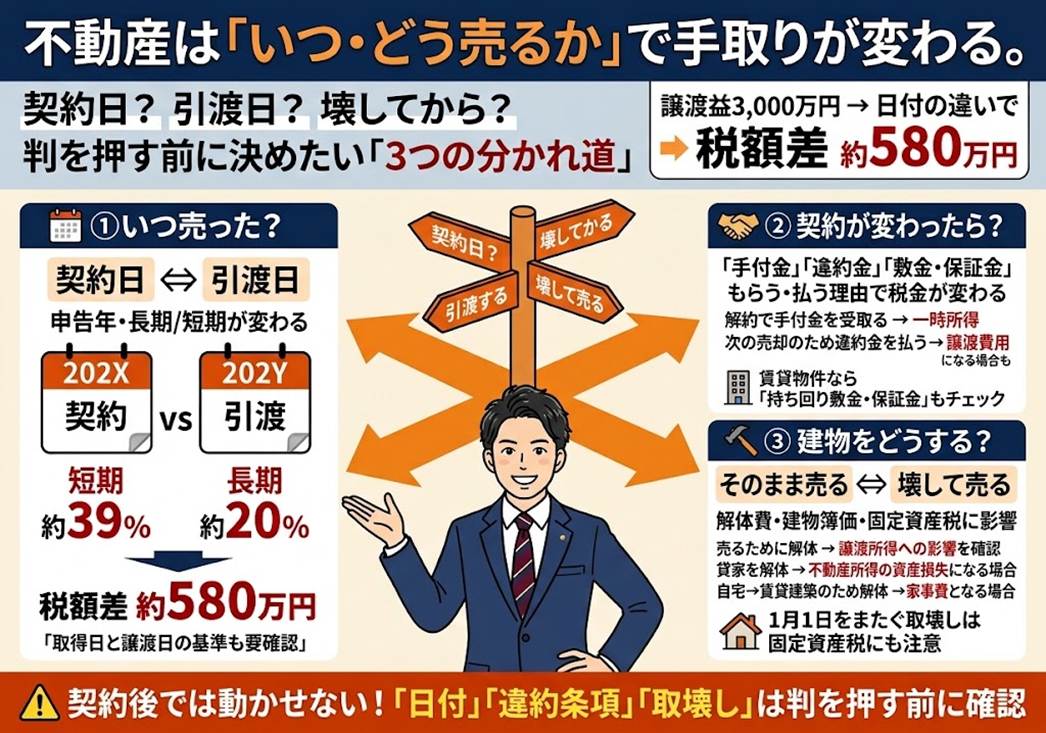
今日は「売った日の選び方」「手付金・違約金の税金」「取壊しの扱い」の3つの視点で整理します。
目次
- 「売った日」は選べる——契約日か引渡日かで申告年が変わる
- 手付金と違約金——もらった側と払った側で税金の顔が違う
- 壊して売るか、そのまま売るか——取壊し費用と建物の簿価の行き先
- 契約書に判を押す前に決めておく手順
1. 「売った日」は選べる——契約日か引渡日かで申告年が変わる
個人が土地建物を売ったときの譲渡所得は、原則として「引渡しがあった日」の年に申告します。
ただし通達上、納税者が選べば「売買契約の効力が発生した日」(契約日)の年で申告することも認められています。
年末に契約して年明けに引き渡す、という年をまたぐ売却では、どちらの年で申告するかを売主が選べるわけです。
これが効いてくるのは、所有期間の判定です。
土地建物の譲渡は、売った年の1月1日時点で所有期間が5年を超えていれば長期譲渡(税率20.315%)、5年以下なら短期譲渡(39.63%)と、税率がほぼ倍違います。
例えば2021年3月に買った土地を2026年12月に契約し、2027年1月に引き渡す場合、契約日基準なら2026年の譲渡で「1月1日時点4年9か月」の短期、引渡日基準なら2027年の譲渡で「5年9か月」の長期になります。
譲渡益3,000万円なら税額の差はおよそ580万円です。
逆に、契約日基準を選ぶことで期限に間に合うケースもあります。
相続した不動産を売るときの「取得費加算の特例」は相続税の申告期限の翌日から3年以内の譲渡が条件、いわゆる空き家の3,000万円控除は相続開始から3年を経過する日の属する年の12月31日までの譲渡が条件です。
引渡しが期限を過ぎてしまう場合でも、期限内に契約が成立していれば、契約日基準で申告することで特例を確保できる余地があります。
なお、契約日基準を使うなら、代金の残りを受け取っていなくてもその年に申告と納税が必要です。
同じ年に他の土地建物で譲渡損が出ているなら、譲渡益とぶつけられる年に寄せるという使い方もあります。
「取得日は契約ベース、譲渡日は引渡ベース」の組み合わせで短期から長期へ逆転させる裏技
「購入した時の契約日」と「今回売却する時の引渡日」を別々の基準で組み合わせることができるのをご存じでしょうか。
実務上、「購入時の基準(契約日か引渡日か)」と「売却時の基準(契約日か引渡日か)」は、必ずしも同一の基準に統一する必要はないとされています(国税局誤りやすい事例集・所基通36-12解説)。
例えば、令和1年12月に購入契約を結び、令和2年3月に物件の引渡しを受けた土地を、令和6年11月に売却契約、令和7年2月に引渡しを行ったとします。
もし購入・売却ともに「引渡ベース」に統一してしまうと、令和2年3月〜令和7年2月の所有となり、令和7年1月1日時点での所有期間は「4年9か月」で『短期譲渡(税率約39%)』になってしまいます。
しかし、購入日は契約ベース(令和1年12月)、売却日は引渡ベース(令和7年2月)を選択すれば、売却年(令和7年)の1月1日時点において所有期間は「5年1か月」となり、見事に『長期譲渡(税率約20%)』へ逆転します。
基準の組み合わせひとつで数百万の節税が生まれる、知る人ぞ知るプロのテクニックです。
2. 手付金と違約金——もらった側と払った側で税金の顔が違う
売買契約の後に、買主の都合で解約されて手付金が没収になることがあります。
このとき売主が受け取った手付金は、不動産の譲渡が成立していない以上、譲渡所得ではなく「一時所得」です。
50万円の特別控除を引き、残りの2分の1が給与などと合算して総合課税されます。
逆に、売主の都合で手付倍返しをした場合、買主が受け取る違約金も一時所得です。
問題は、払った側です。
個人の売主が単に気が変わって解約し、倍返しをした場合、その違約金は家事上の支出として、どの所得からも引けません。
ところが、より高い値段で買うという別の買主が現れ、その買主に売るために先の契約を解除して払った違約金は、新しい売却の「譲渡費用」として譲渡所得から差し引けます。
同じ違約金でも、「次の売却のために払ったか」で扱いが分かれるのです。
長期譲渡なら、違約金のおよそ2割が税金として戻ってくる計算になり、乗り換えの損得を判断する材料になります。
預かり敷金・保証金を清算しない「持ち回り慣行」が引き起こす譲渡収入の隠れた上乗せ
賃貸アパートやビルを売却する際、特に関西などの商慣習で、入居者から預かっている敷金や保証金を清算せず、買主へそのまま引き継ぐ(持ち回りとする)ケースがよくあります。
「お金を動かさずにそのまま買主に引き継いだから、売買価格(例:8,000万円)のままで申告すればいいよね」 大家さん、ここには税務調査で一発で指摘される恐ろしい計算ルールがあります。
本来、売主は入居者へ敷金を返す義務を負っていますが、買主へ持ち回ることで「返還義務を免除された」ことになります。
税法上、この免除された返還義務の額(例:保証金200万円)は、実質的に土地建物を高く売ったのと同じ経済的効果(得)があったと判定され、売買代金(8,000万円)に加算されて『譲渡収入8,200万円』として課税されます。
手元に入ってきた現金の額だけで確定申告書を作ると、売却収入の漏れとして追徴課税を食らうことになります。
持ち回り保証金の契約条項がある場合は、譲渡代金の計算を必ず見直してください。
3. 壊して売るか、そのまま売るか——取壊し費用と建物の簿価の行き先
古い建物が載った土地を売るとき、「壊してから売る」か「建物付きで売って買主に壊してもらう」かで迷う方が多いところです。
売るために売主が建物を取り壊した場合、取壊し費用と、建物の未償却残高は、いずれも譲渡費用として差し引けます。
解体費500万円と簿価300万円なら、合わせて800万円が課税対象から減り、長期譲渡なら約160万円の税負担軽減です。
買主に壊してもらう代わりに値引きする場合も、値引き分だけ売却代金が減り、建物の簿価は取得費として引けるので、税額の面では大きな差は出ません。
差が出るのは、「誰が使っていた建物か」と「いつ壊すか」です。
ただし、その建物を賃貸に使っていた場合は扱いが変わります。
業務用の建物の取壊し損失は譲渡費用ではなく、不動産所得の「資産損失」として必要経費になります。
事業的規模(おおむね5棟10室)に満たない賃貸なら、その年の不動産所得の金額が上限で、引き切れない分は切り捨てです。
取壊し前に賃貸をやめていた期間や規模によって行き先が変わるため、自己判断は禁物です。
自宅を取り壊して賃貸マンションを建てる際、解体費用とマイホームの残高は「全額切り捨て」になる惨劇
「古くなった自宅(マイホーム)を取り壊して、その敷地にハウスメーカーで賃貸マンションを新築してアパート経営を始めよう!」 土地を売るのではなく「自分で新しく賃貸を建てる」ために既存の自宅を壊した場合、解体費用(例:300万円)と自宅建物の残存価値は、税務上どこへ行くでしょうか。
「新しく建てる賃貸事業のための費用だから、不動産所得の経費になるか、新築建物の取得価額(減価償却費)に足せるよね」と思われがちですが、税法上の答えはどちらも『NO(一切経費にも資産にもならない)』です(所法45条1項1号、所令126条1項1号)。
自宅の取り壊しは「家事上の資産を自分で処分した(家事費)」とみなされるため、新築アパートの経費にもできず、建物の取得価額に含めることもできません。
一方で、最初から「賃貸で貸していた建物」を取り壊して建て替える場合は、その解体費も未償却残高も不動産所得の必要経費(資産損失)に落とせます。
「自宅を壊すのか」「貸家を壊すのか」で税務上の扱いは180度天と地ほど変わるのです。
もう一つ、日付の論点があります。
1月1日時点で建物が建っていれば、その年の固定資産税は住宅用地の軽減(小規模住宅用地で6分の1)が効きますが、年末に取り壊して更地で年を越すと、翌年分の固定資産税が跳ね上がります。
相続空き家の3,000万円控除では、取り壊して更地で売るか、耐震基準を満たすかが要件ですが、2024年以降の譲渡では、買主が引渡しの翌年2月15日までに取り壊す方法も認められています。
「壊す時期」を固定資産税と特例の両方から逆算することが、手残りを守るコツです。
4. 契約書に判を押す前に決めておく手順
第一に、取得日と売却予定日から、所有期間の5年、取得費加算の3年、空き家特例の期限をカレンダーに書き出します。
第二に、契約日基準と引渡日基準のどちらで申告するかを先に決め、それに合わせて契約日と決済日を設定します。
第三に、手付金の額と違約条項を、「乗り換え」の可能性まで含めて設計します。
第四に、建物を壊すかどうか、壊すなら1月1日をまたぐかどうかを決めます。
この4つは、いずれも契約締結後には動かせません。
査定額の比較より前に、この段取りを税理士と確認しておくことをお勧めします。
おわりに
当事務所では、不動産をお持ちの経営者・オーナーの皆さまと、売却の「値段」だけでなく「日付」「契約条項」「建物の扱い」まで含めて手取りを設計するお手伝いをしています。
「年内に契約したいが、年明け引渡しでも大丈夫か」「古い建物は壊してから売るべきか」といったご相談は、媒介契約を結ぶ前の段階でお声がけください。
経営理念「ともに未来を描く」のとおり、売却の先にある資産と会社の未来まで一緒に考えます。
免責事項
本記事は執筆時点の法令・通達等に基づく一般的な情報提供を目的としており、個別の事案に対する税務・法務上の助言ではありません。
実際の判断にあたっては、必ず税理士等の専門家にご相談ください。
本記事の内容によって生じたいかなる損害についても、当事務所は責任を負いかねます。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


