
不動産の買換えを「税金ゼロの魔法」と思っていませんか?――将来の出口で泣かないための「取得費引継ぎ」の罠
投稿日:2026年07月09日
朝4時起き名古屋の税理士丸山です。
地主様や不動産オーナー様から日々多くの税務相談を受ける中で、特に誤解が根深いテーマがあります。それが「不動産の買換え特例」です。
「古いアパートを売って新しい物件に買い換えた。特例を使って目先の税金が大幅に減ったから、これで一安心だ!」
もしそのようにお考えであれば、非常に危険です。
結論から申し上げますと、買換え特例は税金が免除される「非課税制度」ではありません。
単に目先の税負担を将来に先送りするだけの「課税の繰延べ」に過ぎないのです。
将来の「出口」で思わぬ巨額の税金に泣くことにならないよう、実務経験に基づき、この仕組みの本質と隠されたリスクを分かりやすく解説します。
買換え特例の根幹にある「取得費引継ぎ」の正しい仕組み
なぜ「税金の先送り」と言えるのか。その鍵を握るのが、「取得費(しゅとくひ)の引継ぎ」というルールです。
不動産を売却したときには、売れた金額(譲渡価額)から、その物件を買ったときの代金や経費(取得費)を差し引いて、残った儲け(譲渡所得)に対して税金が計算されます。
本来であれば、古い物件を売った時点でその儲けに税金がかかります。しかし、特例(所有期間が10年を超える事業用資産を買い換える「3号買換え」など)を適用すると、目先の税負担は原則として8割を将来に繰り延べることができます。
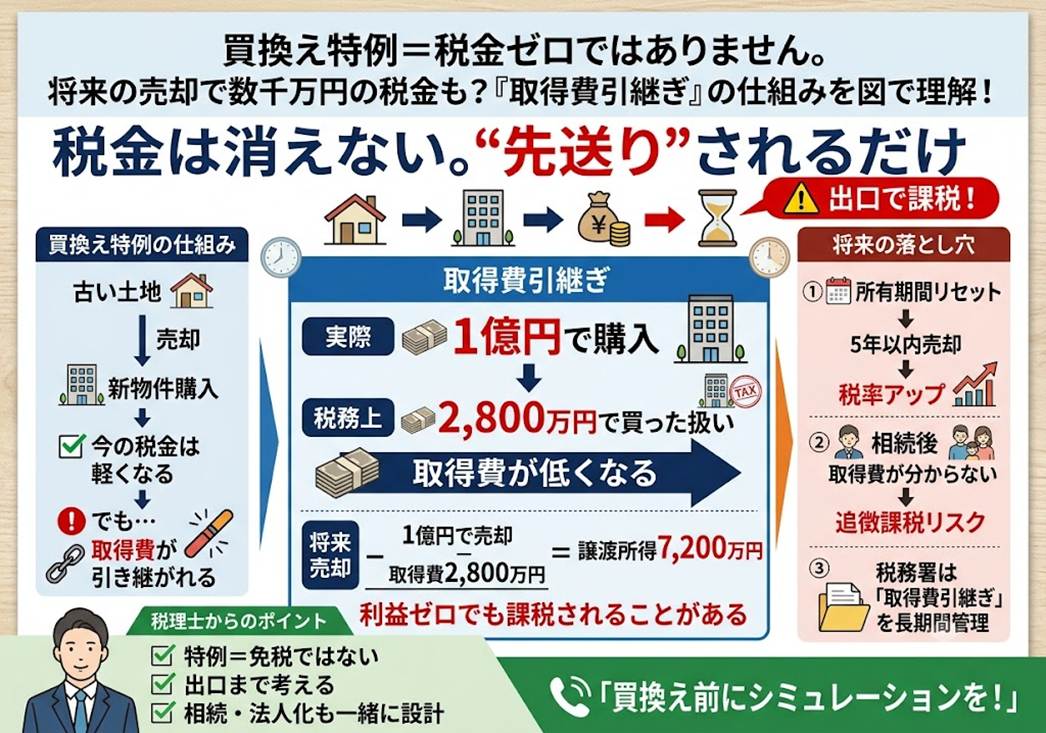
その代わり、新しく取得した物件の税務上の「取得費」は、実際の購入代金ではなく、古い物件の低い取得費をベースに計算しなさいというルールが適用されます。
ここで多くの方が「古い物件の取得費がそのまま引き継がれる」と誤解しがちですが、実務上の計算式は異なります。
正しい「引継ぎ取得価額」の計算方法
繰延割合が80%の特例(3号買換えなど)を適用し、譲渡資産の売却額と買換資産の購入額が同額である場合、引き継がれる取得価額は以下の公式で計算されます。
引継価額 = (古い物件の取得費 + 譲渡費用)× 80% + 新物件の購入額× 20%
たとえば、次のようなケースを考えてみましょう。
・古い土地の取得費: 1,000万円(譲渡費用0円)
・売却額(および新物件の購入額): 1億円
この場合、新しい物件の税務上の取得費は、1,000万円でも1億円でもなく、以下のように計算されます。
(1,000万円 + 0円)×0.8 + 1億円× 0.2 = 2,800万円
つまり、実際の購入額は1億円であるにもかかわらず、税務上は「2,800万円で買った物件」として登録されてしまうのです。特例を適用した時点で、売却額の20%に相当する部分(課税部分)が上乗せされるため、旧資産の取得費そのままでない点に実務上の留意が必要です。
実務家視点:将来その物件を売るとき、税金が爆発する
この仕組みがどのようなリスクを生むか、具体的な数字で見ていきましょう。
特例を使って手に入れた新しい物件を、将来諸事情で手放すことになったとします。
仮にその新しい物件が、再び購入額と同額の1億円で売れたとしましょう。
手元には1円も儲けが増えていないにもかかわらず、税務上の計算は以下のようになります。
将来の譲渡所得 = 1億円(売却額) – 2,800万円(税務上の取得費) = 7,200万円
なんと、実際には利益が出ていない取引であるにもかかわらず、「7,200万円の儲け(譲渡所得)が出た」とみなされ、数千万円の税金が容赦なく襲いかかってきます。
国は税金を免除したわけではありません。
税務当局は「取得価額引継整理票」という内部書類を作成し、あなたが買換え特例を適用した事実を、次の売却の瞬間まで永年管理し続けているのです。
税務調査で狙われやすいポイントと法的リスク
この特例の適用後に陥りがちな「2つの落とし穴」は、税務調査でも非常に厳しくチェックされるポイントです。
1. 「所有期間」リセットによる短期譲渡の罠
特定の事業用資産の買換え特例などを適用した場合、取得費(金額)は前述の計算式で古い物件から引き継ぎますが、「取得の日(所有期間のカウント)」は引き継がれず、新しく物件を買った日から再スタートとなります。
もし、新しい物件に買い換えた後、事業不振や資金繰りの悪化などで5年以内にその物件を売却することになった場合、長期譲渡所得(税率約20%)ではなく、売却益に対して39.63%もの重い税金が課される「分離短期譲渡所得」が適用されてしまいます。
「大昔から持っていた土地を買い換えたのだから、売るときも長期扱いだろう」という思い込みは、実務上絶対に通用しません。
2. 次の代への「引き継ぎミス」と失念リスク
買換え特例を適用した物件の「次の売却」は、数十年後、あるいは相続が発生して次の代になってから行われることが大半です。
当時の経緯を知らない相続人が実際の購入契約書だけを基に「利益はゼロ」として確定申告してしまうケースが後を絶ちません。
過去の買換え特例の適用を見落としたまま申告し、後から税務署に指摘され、巨額の追徴課税を巡って裁判にまで発展した事例が存在します。
※プロの実務アドバイス
相続した物件の過去の経緯が不分明な場合、税理士を通じて税務署へ「引継取得価額」や「特例適用条文」の照会確認を行うことが可能です。当事務所でも、不動産売却や相続案件の際には、この事前確認を行い、予測せぬ課税リスクを排除しています。
損をしないための長期的視野:特例の組み合わせシミュレーション
では、買換え特例は使わない方がいいのでしょうか?
重要なのは、「次の代の相続や将来の法人移転までを見据えた長期的シミュレーション」を行っているかどうかです。
たとえば、将来的に相続が発生した際、相続人がその物件を一定期間内に譲渡する場合であれば、「相続税の取得費加算の特例(措法39)」を組み合わせることで、相続税の一部を譲渡所得の計算上、取得費に加算して税負担を軽減できる可能性があります。
また、個人から資産管理法人(同族会社)へ不動産を移転して長期的オーナー経営を行う場合にも、これらの特例を緻密に組み合わせることで、移転時の譲渡所得税をコントロールする実務戦略が組み立てられます。
目先の税金を減らすことだけを目的に、出口戦略を持たずに特例を選択することは、リスクを先送りしているに過ぎません。
不動産税務の最適解は、丸山会計事務所にお任せください
不動産の買換えや交換といった特例は、一見すると大きなメリットに見えますが、非常に複雑な税法の組み合わせと、数十年に及ぶ税務管理を必要とするものです。
「とりあえず税金が安くなるから」と安易に特例を選択し、将来の売却時や次世代の相続時に取り返しのつかない税負担を背負うオーナー様を一人でも減らしたい――それが、私のプロとしての想いです。
当事務所では、10年後、20年後の売却シミュレーション、さらには次の代への相続・法人化対策までを一気通貫で見据えた「長期的視野での資産管理戦略」をご提案しています。
・「今検討している買換えは、将来の相続まで見据えて本当に得になるのか?」
・「先代から引き継いだ土地だが、過去に買換え特例を使っているか分からず不安だ」
このようなお悩みをお持ちの地主様、不動産オーナー様は、ぜひ一度、丸山会計事務所までご相談ください。あなたの資産と、先祖代々の土地を守る最適な出口戦略を、責任を持ってご提案いたします。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


