
うっかり「届出」を忘れると数千万円の損?特定資産の買換え特例、令和6年からの新ルールを徹底解説
投稿日:2026年07月10日
不動産オーナーの皆様、おはようございます。
朝4時起き名古屋の税理士、丸山です。
「長年持っていた土地を売って、新しい物件に組み替えたい」
「でも、売却益に対する税金が重すぎて、次の投資資金が減ってしまうのが悩みだ」
先祖代々の土地を守る地主様や賃貸物件を複数保有する個人オーナー様から、このようなご相談を本当によくいただきます。
そんな方にとって非常に強力な武器になるのが「特定資産の買換え特例(圧縮記帳)」です。
しかし、この制度、実は令和6年(2024年)4月1日以降の取引から「手続きのルール」が大きく変わったことをご存知でしょうか?
実務の現場を見てきた私の経験上、「以前と同じ感覚でいたら、届出期限を過ぎて特例が使えなくなった」という悲劇的なミスが散見されます。
今回は、プロの視点から「絶対に失敗しないための届出ルール」を、個人・法人の違いを含めて分かりやすくお伝えします。
そもそも「特定資産の買換え特例」とは?
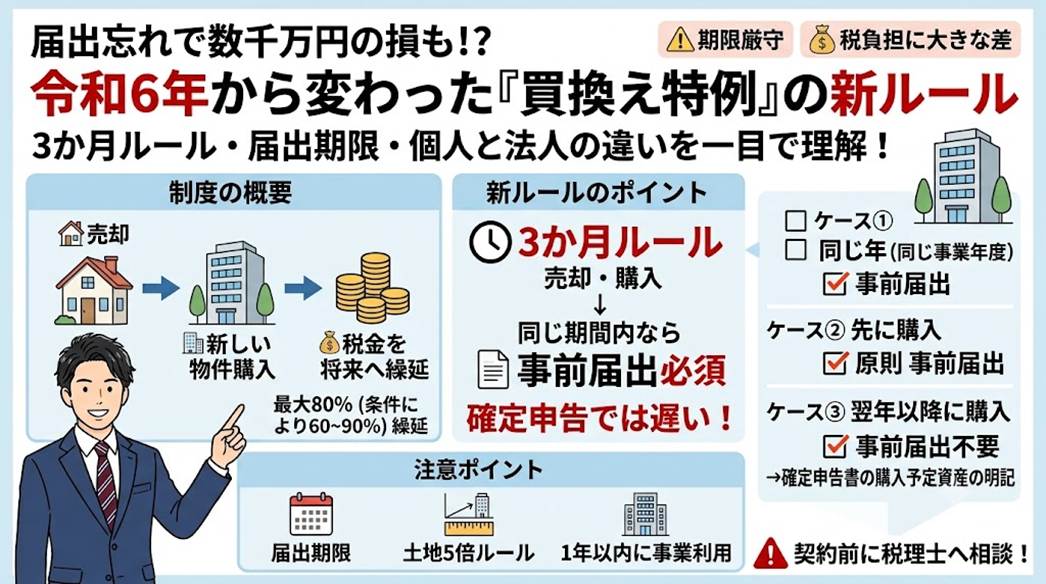
簡単に言うと、10年を超えて保有している国内の土地や建物を売って、新しく事業用の資産(土地や建物など)を買い換えた場合、売却益にかかる税金を「将来」に先送りできる制度です。
税金を完全に免除するものではなく、将来その買い換えた資産を売却するときまで課税を先送り(繰り延べ)するため、「課税の繰延効果」があると言えます。
繰り延べられる割合は原則80%です。
ただし、特例の条件によっては60%〜最大90%(例えば、東京都の特別区から集中地域以外の地域へ本店移転を伴う買換えなど)まで変動します。
(例:原則の80%が適用され、1億円の売却益が出た場合、特例を使えば2,000万円分にしか課税されず、残り8,000万円分は課税を繰り延べられるイメージです)
手元に残るキャッシュが劇的に変わるため、資産防衛には欠かせない知識ですが、その分クリアすべき手続きは非常に厳格です。
実務で最も怖い「3か月期間」の届出ルール
今回の改正で、特に注意が必要なのが「同じ年(法人は同じ事業年度)の中に、売却と購入の両方を行う場合」です。
この場合、確定申告を待たずに「事前の届出」が義務化されました。
申告時に事後的に都合のよい売買取引の組み合わせを作って適用を受けるような事例を防止するため、国税局がルールを厳格化したという背景があります。
1. 同一期間内に売って買う場合の期限
譲渡と取得の両方を行う場合、以下の期限までに「特定の資産の買換えの場合の課税の特例の適用に関する届出書」を提出しなければなりません。
「譲渡日」と「取得日」のいずれか早い日を含む「3か月期間」の末日の翌日から2か月以内
個人の場合(暦年基準)
3か月期間は「1〜3月」「4〜6月」「7〜9月」「10〜12月」と完全に固定されています。
・例:令和8年5月に売却し、同年8月に購入した場合、早い方の5月が含まれる期間(4〜6月)の末日である「6月30日」の翌日から2か月以内、つまり「8月末」が届出期限です。
法人の場合(事業年度基準)
会社の事業年度(決算期)を基準に、開始の日から3か月ごとに区切ります。
・例:3月決算の法人が令和8年4月に譲渡・取得した場合、最初の3か月(4〜6月)の末日である「6月30日」の翌日から2か月以内、つまり「8月末」が期限です。
確定申告の時期まで待っていたら、完全に手遅れになってしまいます。
2. 先行取得(先に買ってから売る)の場合
先に新しい物件を買い、その後に旧物件を売る場合(年や事業年度をまたぐ場合など)も、事前届出が必要です。
・個人の場合:物件を取得した年の翌年3月15日まで
・法人の場合:買換資産の取得日を含む事業年度終了日の翌日から2か月以内
個人の場合は確定申告の期限と同じですが、法人の場合は決算後すぐですので、スケジュール管理が異なります。
税理士が教える「届出が不要なケース」
実は、すべてのケースで事前届出が必要になったわけではありません。
「旧物件を売った翌年以降に、新物件を買う予定」の場合(いわゆる後取得)は、これまで通り確定申告時に「買換(代替)資産の明細書」を添付して税務署長に提出すればよく、事前の届出は不要とされています。
「同じ期間内に売買を完結させるかどうか」で、踏むべき手続きのハードルが劇的に変わるという点は、実務上、プロとしても特に目を光らせているポイントです。
実行する際のリスクと注意点
特例を無事に受けるためには、スケジュールだけでなく、資産そのものの要件もクリアしなければなりません。
・土地の面積制限: 買換資産が土地の場合、原則として譲渡資産である土地の面積の5倍以内の面積部分に限られます。
5倍を超える部分は特例の対象外となってしまうため、広い地方の土地から都市部の狭小地への買い換えなどの計算には注意が必要です。
・用途の制限: 新しく取得する資産は、国内にある特定の地域内にあるもので、かつ取得の日から1年以内にご自身の事業の用に供する(または供する見込みである)ことが絶対条件です。
税理士からの実務家アドバイス
この届出書は、国税庁に対し「私は特例を使います」という事前の意思表示をするためのものです。
私がこれまで数多くのオーナー様を見てきて一番恐ろしいと感じるのは、顧問税理士との連携不足です。
土地を売却した事実が決算直前や確定申告時期になって初めて税理士に伝わり、気づいたときには「3か月ルール」の期限が過ぎていた……というケースが実際に転がっています。
期限を1日でも過ぎれば、数千万円の税負担をそのまま被ることになり、救済措置は一切ありません。
「不動産を動かすときは、契約書に印鑑を押す前に税理士に連絡する」。これがご自身のキャッシュと、大切な資産を守り抜くための鉄則です。
資産の組み換えは、正確な知識とスピードが命です
不動産税務は、知っているか知らないか、そして「期限を正しく守れるか」だけで、手元に残る資産額が大きく変わる世界です。
「自分のケースで特例が使えるか、届出が必要か知りたい」
「令和6年からの新ルールに則って、間違いのない資産管理を行いたい」
資産管理法人の設立を検討されている経営者様も、個人オーナー様も、ぜひ一度、丸山会計事務所へご相談ください。
地主様・オーナー様の立場に立ち、最新の税制に基づいた最適なアドバイスをいたします。
大切な資産を守り抜くために、一歩先のアクションを。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


