
不動産を「組み替える」とき、その税金は避けられない?——課税を繰り延べる3つの手と見落としがちな要件
投稿日:2026年07月13日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「収益性の高い物件に買い替えたい」「兄弟で共有している土地を、それぞれの単独所有にしたい」「遊休地にマンションを建てたい」
——不動産オーナーの皆様からよくいただくご相談です。
ここで多くの方が「資産を動かせば、含み益に必ず譲渡税がかかる」と身構えます。
けれども税法には、一定の要件を満たせば課税をその場では行わず、将来に繰り延べる仕組みがいくつも用意されています。
問題は、その要件が驚くほど細かく、ひとつ外すと特例そのものが使えなくなること。
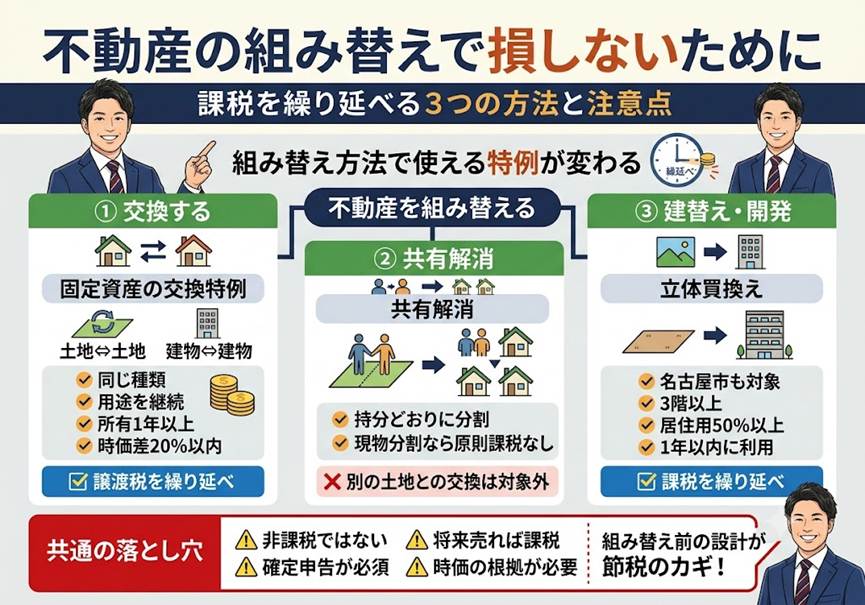
今日は不動産の「組替え」で課税を繰り延べる代表的な3つの手と、見落とすと損をする要件を整理します。
目次
1. 同じ種類の資産どうしなら課税なし——固定資産の交換特例
2. 共有を解消したいとき——分け方ひとつで課税が変わる
3. 遊休地にマンションを建てて繰り延べる——立体買換えの特例
4. 3つに共通する「最後の落とし穴」
1. 同じ種類の資産どうしなら課税なし——固定資産の交換特例
土地と土地、建物と建物。
同じ種類の固定資産を交換したときは、所得税法第58条により「譲渡がなかったもの」として課税を繰り延べることができます。
これを固定資産の交換の特例といいます。
ただし要件は厳格です。
①交換譲渡資産は1年以上所有していた固定資産であること(販売目的の棚卸資産は対象外です)、
②交換取得資産は相手方が1年以上所有していたもので、交換のために用意したものでないこと、
③交換の直前と同じ用途に使うこと、
④双方の時価の差が、いずれか高い方の価額の20%以内であること。
とくに④は誤解が多いところです。
「等価交換だから大丈夫」と思っていても、土地と建物をまとめて交換した場合は、土地は土地、建物は建物でそれぞれ別に20%判定を行います。
差額を補うために交換差金を受け取れば、その交換差金には所得税が課税されます。
なお借地権は土地に含まれるため、貸宅地と借地権の一部どうしの交換も「土地と土地の交換」に当たります。
実務で効いてくる論点です。
+αの視点:時価に少し差があるが「身内だから精算しなかった」場合の申告の罠
20%以内であれば特例は使えますが、たとえば自分の土地(時価1,050万円)と兄の土地(時価1,000万円)を交換し、身内だからと50万円の交換差金のやり取りを行わずに「等価交換」として合意するケースがよくあります。
この場合、税務署への確定申告はどう書くべきでしょうか。
正解は、「交換で自分が手に入れた土地の時価(1,000万円)」を譲渡収入金額として計上し、譲渡所得をゼロとして申告します。
現金が動かなくても申告書上は時価で売買した形をつくらなければならないため、当事者間で申告する金額にズレが生じることがあります。
実務上非常に迷いやすいポイントです。
2. 共有を解消したいとき——分け方ひとつで課税が変わる
相続で兄弟共有になった一筆の土地を、持分どおりに二筆に分けてそれぞれの単独所有にする。
これは形式的には「持分の交換」に見えますが、所得税基本通達33-1の7により、譲渡はなかったものとして所得税は課税されません。
共有持分が土地の一部に集約されただけで、収益の実現があったとはいえない、という考え方によるものです。
分割のための測量費などの費用は、その土地が事業用でなければ、分割後の各土地の取得費に算入されます。
面積比と持分比が多少ずれても、分割後の価額の比が持分割合におおむね等しければ問題ありません。
注意したいのは、別々の土地の持分を交換するケースです。
たとえば「東京の土地Aの弟の持分」と「埼玉の土地Bの私の持分」を交換すると、これは一筆の土地の現物分割ではないため、原則として課税されます。
この場合は、1で述べた固定資産の交換特例の要件を満たせるかどうかが次の検討課題になります。
+αの視点:分割後すぐに売るなら、測量費は「譲渡費用」にできる部分がある
共有物の分割(分筆)のための測量費等は、原則として分割後の各土地の取得費に算入され、売却するまで経費化できません。
ただし、その分筆が特定の土地を売却するために直接必要なものであった場合には、その売却部分に対応する測量費は、売却した年の譲渡費用として控除できる余地があります。
どこまでを譲渡費用に含められるかは事実関係の整理しだいで、目の前の税負担が変わる繊細な論点です。
3. 遊休地にマンションを建てて繰り延べる——立体買換えの特例
名古屋にお住まいの方に、ぜひ知っていただきたいのが、租税特別措置法第37条の5の「中高層耐火共同住宅の建設のための買換え特例」、いわゆる立体買換えです。
三大都市圏の既成市街地等——名古屋市の区域(旧名古屋市の区域)も対象に含まれます——にある土地等を、地上3階以上の中高層耐火共同住宅を建てる事業のために譲渡し、その建物(とその敷地)を買換資産として取得して、取得から1年以内に事業用または居住用に供せば、譲渡収入が買換資産の取得価額以下である限り、譲渡がなかったものとされます。
建物は床面積の2分の1以上が居住用であることが必要です。
譲渡する土地は遊休地でも構わず、所有期間が5年以下の短期物件であっても使えるのが特徴です。
土地を手放さずに賃貸住宅のオーナーになる等価交換方式の出口として、検討する価値があります。
番外編:立体買換え特例の裏の顔「所有期間の強制リセット」
所有期間が5年以下の短期物件でも使えるという強力なメリットがある反面、この特例には注意すべき裏の顔があります。
それは「新しく取得したマンションには、古い土地の所有期間(取得時期)が引き継がれず、リセットされる」という点です。
交換特例(所法58)が取得時期を引き継ぐのとは対照的に、この買換え特例では取得価額は引き継ぐものの、取得時期は買換資産を取得した日から新たにスタートします。
つまり、先祖代々何十年も持っていた土地を提供したとしても、手に入れたマンションの所有期間は「完成した日から1年目」として再スタートになります。
もし資金繰りの悪化などで完成後5年以内にそのマンションを手放すことになれば、税率が約40%にはね上がる「短期譲渡所得」として容赦ない課税を受けることになります。
4. 3つに共通する「最後の落とし穴」
これらの特例には、共通する注意点があります。
第一に、いずれも「課税の繰延べ」であって「非課税」ではないこと。
取得した資産は譲渡した資産の取得価額を引き継ぐため、将来その資産を売却したときに、繰り延べていた含み益があらためて顕在化します。
第二に、交換特例も買換え特例も、確定申告書に特例の適用を受ける旨と資産の価額等を記載してはじめて適用されます。
うっかり通常どおりの申告をすると、要件を満たしていても特例は使えません。
第三に、すべての出発点は「時価」です。
時価の差が要件を超えていないか、交換差金が生じていないかは、客観的な根拠資料で固めておく必要があります。
組替えは、動かす前の設計でほぼ結果が決まります。
当事務所では、こうした不動産の組替えについて、税負担のシミュレーションと申告要件のチェックまで含めて「設計図」をご提案しています。
不動産は動かす前の一手で、納める税金が大きく変わります。
「ともに未来を描く」——これは当事務所の経営理念です。
目先の節税だけでなく、次の世代まで見据えた資産の組み替えを、私たちはご一緒に考えます。
価格や段取りを決める前に、ぜひ一度ご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別の税務判断・法律判断を保証するものではありません。実際の取引にあたっては、必ず税理士等の専門家にご相談のうえ、ご判断ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


