不動産を買ったときの印紙・登記・取得税、「請求された額」をそのまま払っていませんか?——買った直後の3つの税金で取りこぼさない分かれ道
投稿日:2026年09月21日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
不動産を買うとき、目は「価格」と「ローン」に集中します。
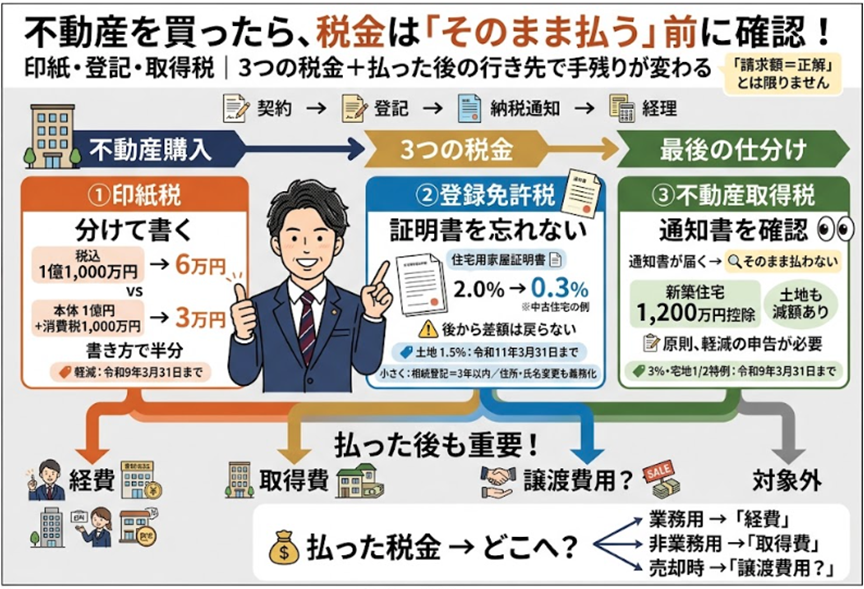
ところが決済のあとに、印紙税・登録免許税・不動産取得税という3つの税金が、契約書、司法書士の見積書、忘れた頃に届く納税通知書という別々のルートでやってきます。
「決まった額だから仕方ない」と思われがちですが、この3つは契約書の書き方、証明書の一枚、申告の有無で金額が変わり、しかも払ったあとの処理で将来の税金まで変わります。
今日は①印紙税、②登録免許税、③不動産取得税の3つの視点と、④払った税金の「行き先」という4つ目の分かれ道をお伝えします。
目次
1. 印紙税——消費税を「分けて書く」だけで税額が変わる
2. 登録免許税——軽減税率は自動では適用されない
3. 不動産取得税——半年後に届く通知書は「申告」で軽くなる
4. 払った税金はどこへ行く?——経費と取得費の分かれ道
1. 印紙税——消費税を「分けて書く」だけで税額が変わる
印紙税は、契約書や領収書を作った人が収入印紙を貼って納める国税です。
税額は「記載金額」で段階的に決まりますが、消費税額が区分して記載されていれば、その消費税相当額は記載金額に含めなくてよいというルールがあります。
たとえば税込1億1,000万円(本体1億円、消費税1,000万円)の建物売買契約書。
「1億1,000万円」とだけ書けば「1億円超」の区分で6万円ですが、「本体1億円、消費税1,000万円」と分けて書けば「1億円以下」の区分で3万円。
書き方だけで半分です。
なお不動産売買契約書の軽減税率は令和9年3月31日までの措置です。
もう一つ多い誤解が賃貸借契約書です。
建物の賃貸借契約書はそもそも印紙税のかからない不課税文書。
土地の賃貸借契約書は賃料が記載金額に当たらないため一律200円です。
逆に、貼るべき印紙を貼らなければ本来の3倍の過怠税、消印を忘れただけでも同額の過怠税ですから、「貼らない側」の失敗は高くつきます。
2. 登録免許税——軽減税率は自動では適用されない
登録免許税は登記のときにかかる国税で、課税標準は固定資産税評価額です。
所有権移転登記の本則税率は2.0%ですが、土地の売買は1.5%に軽減されており、この措置は令和8年度税制改正で3年延長され、令和11年3月31日までの登記に適用されます。
建物にも軽減があります。
自分が住む住宅で、床面積50㎡以上、新築または取得後1年以内の登記といった要件を満たせば、保存登記は0.4%が0.15%に、中古住宅の移転登記は2.0%が0.3%に、住宅ローンの抵当権設定は0.4%が0.1%になります。
ただしこの軽減は、市区町村の「住宅用家屋証明書」を登記申請に添付して初めて受けられるもので、忘れると本則税率で確定し、後から差額は戻りません。
経営者の方への注意は二つ。
第一に、この建物の軽減は取得者本人が居住する住宅が対象で、賃貸アパートや社宅、事務所には使えないこと。
第二に、令和6年4月から相続登記が義務化され、取得を知った日から3年以内に登記をしないと10万円以下の過料の対象になり、令和8年4月からは住所・氏名の変更登記も義務化され、2年の猶予後は5万円以下の過料の対象となること。
法人の本店移転後に不動産登記を放置していないか、棚卸しをおすすめします。
3. 不動産取得税——半年後に届く通知書は「申告」で軽くなる
不動産取得税は、不動産を取得した人に都道府県が一回限り課す地方税です。
売買だけでなく新築、増改築、交換、贈与も「取得」に含まれ、相続や法人の合併は非課税です。
税率は土地と住宅が3%、事務所・店舗などの家屋は4%。
宅地の課税標準は固定資産税評価額の2分の1です(いずれも令和9年3月31日までの特例)。
ここまでは自動で適用されることが多いのですが、問題はその先です。
新築住宅は1戸につき1,200万円が評価額から控除され、賃貸アパートでも貸室1室が40㎡以上240㎡以下なら室ごとに適用されます。
住宅用の土地は、4万5,000円か「1㎡当たり評価額の2分の1×住宅床面積の2倍(200㎡上限)×3%」の多い方が税額から差し引かれます。
これらの軽減は原則として都道府県税事務所への申告が必要です。
軽減後の金額で通知してくれる県もありますが、そうでない地域もあります。
通知書は土地なら登記後およそ3か月、新築家屋なら翌年6〜7月頃と時間が空いて届くため、「こんなものか」と払ってしまいがちです。
届いたら、1,200万円控除と土地の減額が反映されているかをまず確認してください。
4. 払った税金はどこへ行く?——経費と取得費の分かれ道
最後に、払った税金の「行き先」です。
ここが経営者にとって一番差がつきます。
賃貸や事業に使う業務用の不動産なら、登録免許税と不動産取得税は取得した年の必要経費に落とせます。
減価償却で何十年もかけて回収するのではなく初年度に一括で経費化できるため、資金繰りへの効き方がまったく違います。
一方、自宅や別荘といった非業務用なら取得費に含め、将来売却したときの譲渡所得を減らす形で回収します。
相続で取得した不動産の名義変更にかかった登記費用や不動産取得税も取得費に含められます。
相続した土地を売る際、これを入れ忘れて申告しているケースは少なくありません。
売却時の印紙税、仲介手数料、測量費は譲渡費用になりますが、固定資産税や抵当権抹消費用は譲渡費用になりません。
不動産まわりで払ったお金を、経費・取得費・譲渡費用・どれでもない、の4つに仕分けることが、買った日から売る日までを通した手残りを決めます。
おわりに
当事務所では、不動産の取得時に契約書の記載、登記の軽減要件、不動産取得税の申告漏れを一括で点検し、取得後の経費計上と将来の売却まで見据えた仕分けをご提案しています。
3つの税金は「決まった額」ではなく「設計できる額」です。
経営理念「ともに未来を描く」のとおり、不動産を買った日の判断が数年後の手残りにどうつながるかを、一緒に描いていきましょう。
【免責事項】
本記事は執筆時点の法令・情報に基づく一般的な解説であり、個別の事案に対する税務上の助言ではありません。
実際の判断にあたっては、必ず税理士等の専門家にご相談ください。
本記事の内容によって生じたいかなる損害についても、当事務所は責任を負いかねます。
この記事の監修
税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。