
「不動産を買うときにかかる税金は、購入代金だけ」と思っていませんか?——登録免許税・不動産取得税・印紙税で手残りが変わる3つの分かれ道
投稿日:2026年10月28日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
不動産を買うとき、多くの方は物件価格と融資の条件に目が向きます。
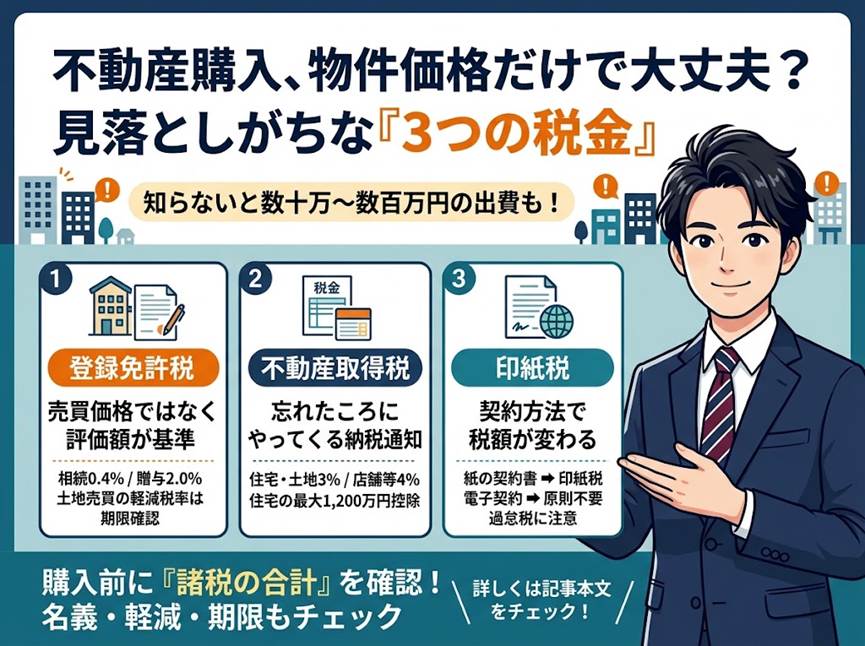
ところが、売買契約書に貼る印紙、登記でかかる登録免許税、半年ほど後に突然届く不動産取得税など、「購入代金の外側」の税金が数十万円から数百万円になることは珍しくありません。
しかも、これらは軽減措置の多くが「申告しないと受けられない」「期限のある時限措置」「居住用か賃貸用かで扱いが変わる」という性質を持っています。
本稿では、取得時の三つの税金について、見落としやすい3つの視点で整理します。
目次
1.登録免許税は「売買代金」ではなく「評価額」にかかる
2.不動産取得税は「忘れたころに届く」うえに申告しないと軽減されない
3.印紙税は「契約書の作り方」で金額も手間も変わる
4.買う前に逆算する:取得費か経費か、そして誰の名義で買うか
1.登録免許税は「売買代金」ではなく「評価額」にかかる
まず登録免許税です。
これは登記をするときにかかる国税で、課税の基になるのは売買代金ではなく、固定資産税評価額(新築建物で評価額が未確定の場合は、法務局の認定基準表による評定価格)です。
つまり、割安に買えたかどうかではなく、役所の評価額が基準になります。
さらに、税率は「登記の原因」で大きく変わります。
相続による移転は0.4%ですが、売買による土地の移転は本則2.0%、贈与などの無償の移転も2.0%です。
土地の売買には時限的な軽減税率が設けられていますので、取引の時点で適用期限が続いているかを必ず確認してください。
例えば、親から子へ建物を贈与した場合、贈与税の非課税枠に収まっていても、登記の際には2.0%の登録免許税がかかります。
相続時精算課税を選んで贈与税がかからない場合でも同様です。
「税金はかからない」と思っていた方が、登記の段階で初めて費用に気づくことが少なくありません。
実務上の注意として、住宅用家屋の軽減税率は、個人が自分で住むこと、床面積が50㎡以上であること、取得後1年以内に登記することなどが条件です。
賃貸用の物件や法人名義での取得は対象外になりやすいため、「自宅向けの制度を投資用にも使えるはず」という思い込みは禁物です。
2.不動産取得税は「忘れたころに届く」うえに申告しないと軽減されない
次に不動産取得税です。
これは都道府県が課す地方税で、売買だけでなく、贈与、交換、家屋の新築・増改築でも課税されます。
一方で、相続や法人の合併のような形式的な移転は非課税です。
税額は、土地と住宅は固定資産税評価額の3%(本則4%の軽減特例)、事務所や店舗などの家屋は4%です。
課税のタイミングも特徴的で、土地は登記からおよそ3か月後、新築家屋は翌年の夏ごろに通知が届くため、資金計画に入れておく必要があります。
軽減措置は大きく二つです。
宅地等は課税標準が評価額の2分の1になる特例があり、新築住宅などは一戸あたり最大1,200万円を評価額から差し引けます。
たとえば評価額1,500万円の新築住宅なら、(1,500万円−1,200万円)×3%=9万円まで下がる計算です。
ただし、軽減を受けるには原則として都道府県税事務所への申告が必要で、自治体によっては軽減後の金額で通知が来ますが、そうでない場合は自分で動かなければ本来の税額のままです。
土地を買って後から住宅を建てる場合は、一定期間内に新築するなどの要件があるため、建築スケジュールも合わせて確認してください。
なお、評価額が土地で10万円未満などの免税点もあります。
3.印紙税は「契約書の作り方」で金額も手間も変わる
三つ目は印紙税です。
不動産の売買契約書は課税文書で、契約金額に応じた収入印紙を貼り、消印をします。
不動産の譲渡に関する契約書には軽減措置があり、たとえば契約金額が1,000万円超5,000万円以下なら本則2万円のところ1万円、5,000万円超1億円以下なら本則6万円のところ3万円です。
ここで見落とされやすいのが、契約書に消費税額が区分して記載されている場合、その消費税額は記載金額に含めないという取扱いです。
建物部分に消費税がかかる取引では、書き方ひとつで印紙の区分が変わることがあります。
また、印紙の貼り忘れには本来の3倍、消印忘れには同額の過怠税が課されます。
契約書の作成時に必ず確認してください。
最近は、電子契約にして書面を作らないことで印紙税がかからない運用も広がっています。
大きな金額の売買ほど節約額が大きくなりますので、契約前に仲介会社や売主に「電子契約は可能か」を聞いてみる価値があります。
4.買う前に逆算する:取得費か経費か、そして誰の名義で買うか
最後は、これらの税金を「あとでどう処理するか」を購入前に逆算する視点です。
登録免許税、不動産取得税、契約書の印紙税は、個人が自宅や非事業用で買う場合は、将来売るときの譲渡所得の「取得費」に加えることができます。
一方、賃貸用の事業用資産として買い、登録免許税や不動産取得税を不動産所得の必要経費に算入した場合は、その金額を取得費に二重に入れることはできません。
つまり「いま経費にして所得税を減らす」か「将来の売却時の取得費に回す」かを、保有期間の見通しで選ぶ場面があります。
さらに、誰の名義で買うかも重要です。
贈与や名義変更を伴う取得は、登録免許税2.0%と不動産取得税がそのままかかり、相続なら登録免許税0.4%で不動産取得税は非課税です。
購入前に「売買か、贈与か、相続を待つか」という選択肢まで並べて比較すると、手残りが大きく変わることがあります。
次の一手として、購入契約の前に、登録免許税・不動産取得税・印紙税の三つを合計した「購入諸税の見積り」を作り、軽減措置の申告期限と適用期限をカレンダーに入れておくことをおすすめします。
おわりに
当事務所では、不動産の購入・売却・承継の前に、登録免許税や不動産取得税、印紙税まで含めた「出口から逆算した税金の見積り」をお作りしています。
「この物件、諸税込みでいくらになるのか」「名義はどうするのが得か」といった段階からご相談いただければ、後から取り返しがつかなくなる前に最適な進め方をご提案できます。
私たちの経営理念は「ともに未来を描く」です。
目先の税額だけでなく、5年後、10年後の手残りと次の一手まで、一緒に描いていきましょう。
※本記事は一般的な情報提供を目的としたもので、個別の事案に対する税務上の助言ではありません。
税制は改正されることがあり、軽減措置には適用期限や要件があります。
実際の判断にあたっては、最新の法令・通達をご確認のうえ、税理士等の専門家にご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


