
物件を買った年の経理は「とりあえず全部経費」で大丈夫?——按分・諸経費・修繕費で税金が変わる3つの分かれ道
投稿日:2026年10月19日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
収益物件を購入した決算期に、「仲介手数料も登記費用もリフォーム代も、全部まとめて経費にすれば税金が減るはず」と考えていませんか。
実は、購入時の処理は「経費にできるもの」「物件の価格に含めるもの」「どちらか選べるもの」に分かれており、判断を誤ると節税のつもりが税務調査で否認されたり、銀行に提出する決算書の見栄えが悪くなったりします。
本稿では、法人でも個人でも共通する、購入時に押さえたい3つの視点を整理します。
目次
1. 購入代金は「土地」と「建物」にどう分けるのが正解か
2. 諸経費は「取得価額に含める」か「一括で経費にする」か
3. 同じ工事でも「修繕費」か「資本的支出」かで節税額が変わる
4. 購入時の経理で後悔しないための3つの分かれ道
1. 購入代金は「土地」と「建物」にどう分けるのが正解か
不動産を購入したら、最初に購入代金を土地と建物に分けます。
建物は毎年の減価償却費で経費にできますが、土地は減価償却できず、売却するまで経費になりません。
つまり、建物の金額が大きいほど、毎年の節税効果は大きくなります。
分け方の基本は、売買契約書に書かれた土地・建物の金額です。
内訳の記載がなく消費税額だけが書かれている場合は、消費税額を10%で割れば建物の税抜価格が分かります。
たとえば購入価格2,100万円(うち消費税100万円)なら、建物は税抜1,000万円、土地は2,100万円から建物の税込1,100万円を引いた1,000万円です。
もう一つの方法は、固定資産税評価額の比率で按分する方法で、売主・買主の双方が納得しやすく、税務調査でも問題になりにくいとされています。
注意したいのは売主と買主の思惑の違いです。
売主が課税事業者なら建物価格が小さいほど納める消費税が減りますが、買主は建物価格が大きいほど償却費が増えます。
売主が消費税の納税義務のない個人の場合は、建物比率を高める代わりに価格交渉をするといった余地もあります。
ただし、築30年の建物で建物比率が90%といった、実態とかけ離れた按分は否認されるおそれがあります。
契約書のドラフト段階で、内訳が明確かを必ず確認してください。
2. 諸経費は「取得価額に含める」か「一括で経費にする」か
購入時には物件代金以外にも諸経費がかかります。
このうち、仲介手数料と固定資産税の清算金は、その年の経費にはならず、土地と建物に按分して取得価額に含めます。
固定資産税の清算金は、売主に支払う所有期間分の精算であり、市区町村に納める税金ではないため、租税公課として経費にはできません。
たとえば8,000万円(土地5,000万円・建物3,000万円)の物件で仲介手数料が270万円なら、土地分は約169万円、建物分は約101万円となります。
建物分は木造の耐用年数22年で償却すると年約4.6万円ずつの経費となり、土地分は売却時まで経費になりません。
一方、登記費用、融資手数料、不動産取得税などは、取得価額に含めず、その年に一括で経費にすることもできます。
たとえば登記費用100万円、融資手数料150万円、不動産取得税50万円の計300万円を一括経費にすると、実効税率を約30%として約90万円の税金が減ります。
ただし、購入した年の利益が大きく減り、赤字になれば、次の融資審査で決算書の見栄えが悪くなることもあります。
節税を優先するか、決算書の見栄えを優先するかは、今後の借入計画と合わせて決める必要があります。
なお、不動産取得税の納付書は登記から半年〜1年ほど後に届くため、決算期をまたぐ場合の処理も事前に確認しておきましょう。
3. 同じ工事でも「修繕費」か「資本的支出」かで節税額が変わる
物件を持ってからの修繕でも、処理の分かれ道があります。
原状回復や維持管理のための支出は修繕費として一括で経費にできますが、価値を高めたり耐久性を上げたりする支出は資本的支出となり、固定資産に計上して減価償却します。
たとえば外壁の塗り替えで、従来と同等グレードの塗料なら200万円でも修繕費にできます。
一方、耐久性の高い塗料にグレードアップして400万円かけた場合は資本的支出となり、木造なら22年で償却して年約18万円ずつの経費となります。
迷ったときの目安として、税務には形式基準があります。
1つの修繕で20万円未満なら修繕費として処理できます。
また、60万円未満、または前期末の取得価額のおおむね10%以下であれば、明らかな価値向上を除いて修繕費にできます。
ただし、この基準は保有中の物件に対する修繕の話であり、中古物件を購入し、賃貸を始める前に行った修繕は、事業に使うために直接必要だった費用として、修繕の目的にかかわらず取得価額に含めるのが原則です。
たとえば1,000万円の築古戸建を購入し、300万円をかけてリフォームして貸し出す場合、取得価額は1,300万円となり、リフォーム費用を一括で経費にはできません。
4. 購入時の経理で後悔しないための3つの分かれ道
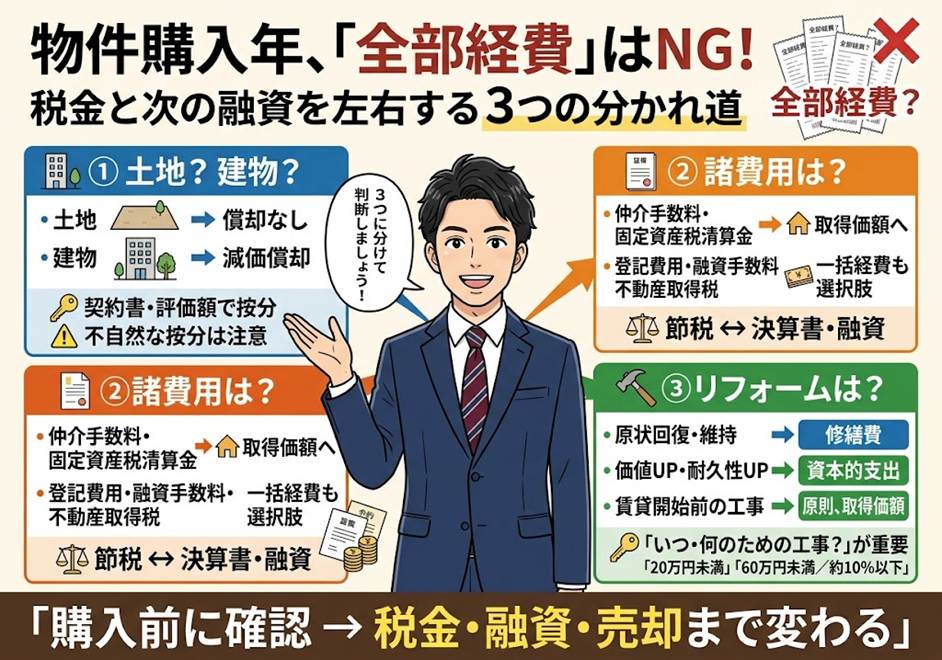
ここまでの内容を3つの分かれ道として整理します。
第一に、購入代金を契約書や固定資産税評価額など客観的な基準で土地と建物に分けているかどうかで、毎年の償却費の妥当性と、税務調査への備えが変わります。
第二に、諸経費を取得価額に含めるか一括経費にするかで、購入年の税金と、銀行に見せる決算書の姿が変わります。
第三に、その工事が原状回復の修繕か、価値を高める資本的支出か、あるいは賃貸開始前の取得価額に含まれる支出かで、経費になるタイミングが変わります。
購入時の経理は、一度処理すると、その後何年にもわたって数字に影響を与えます。
税金だけでなく、次の融資や売却まで見据えて、購入前に整理しておくことが大切です。
あなたの物件の決算書は、この3点を確認できているでしょうか。
おわりに
当事務所では、法人・個人を問わず、収益不動産の購入時の按分や諸経費の処理、修繕費の判断、そして決算書を意識した節税の組み立てまで、事前のシミュレーションを交えてご提案しています。
「購入した年の決算をどう組めばよいか分からない」という段階でご相談いただくほど、選べる選択肢は広がります。
経営理念「ともに未来を描く」のとおり、目先の節税だけでなく、次の融資や将来の売却まで見据えたお手伝いをいたします。
まずはお気軽にお問い合わせください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


