
土地と建物、値段の内訳は誰が決めていますか?——一括売買の按分ひとつで消費税も減価償却も変わる3つの分かれ道
投稿日:2026年09月13日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
不動産の売買契約書に「土地〇〇円、建物〇〇円」という内訳が書かれていない。
あるいは書かれてはいるが、根拠を確かめないまま押印している。
実はこの一行が、売主の消費税と、買主のこれから何十年分の減価償却を同時に決めています。
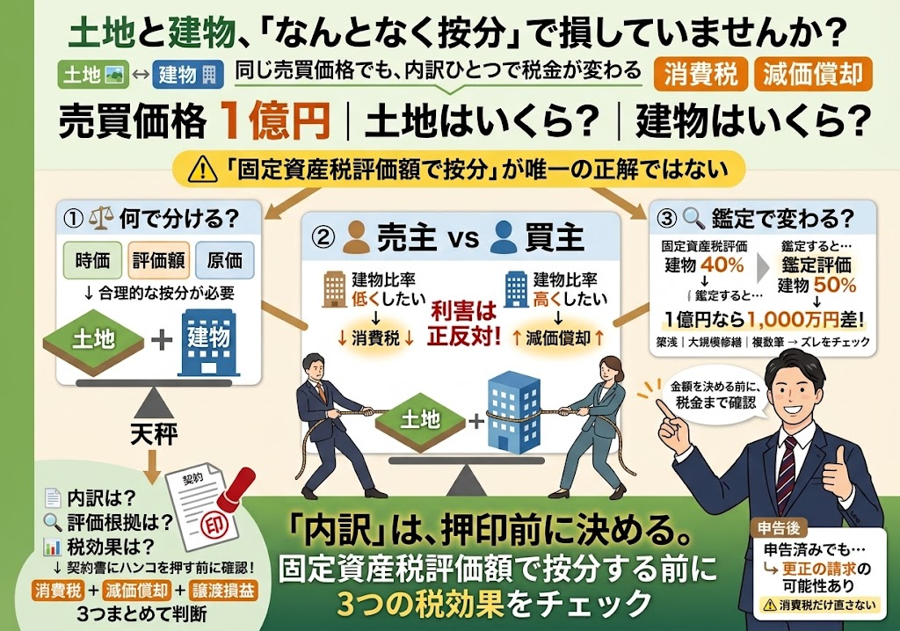
「固定資産税評価額で按分すれば安全」と聞いたことのある方は多いと思いますが、それは法令上の原則ではありません。
取りこぼしやすい3つの視点を整理します。
目次
1. 「固定資産税評価額の比率」は、法令上の原則ではない
2. 買主と売主で、狙う方向は正反対になる
3. 間違えて申告しても取り返せる。ただし単独では動かない
4. 実務の勘所——押印する前に確認したい3つのこと
1. 「固定資産税評価額の比率」は、法令上の原則ではない
契約書で土地と建物の対価が区分されていない場合(建物に係る消費税額等の記載がない場合を含みます)、税務上は対価を合理的に按分する必要があります。
根拠は消費税法施行令45条3項で、求められているのは「土地と建物それぞれの時価の比率による按分」です。
国税庁のタックスアンサーNo.6301でも、①時価の比率、②相続税評価額や固定資産税評価額による按分、③原価による按分の3つが並列で示されています。
実務では手間もコストもかからない②が圧倒的に多く、それで調査が紛糾することはあまりありません。
ただ、それは無難だから選ばれているのであって、②によるべきと定めた法令や通達があるわけではないのです。
ここは相続税申告と決定的に違います。
相続税で通達評価額より低い鑑定評価額を使うには「特別の事情」の立証が要りますが、一括売買の按分にそのハードルはありません。
東京地裁令和2年9月1日判決(買主側)と令和4年6月7日判決(売主側)は、いずれも裁判所が選任した鑑定士の評価額の比率で按分するのが合理的だと判断しています。
個別事情を考慮した適正な鑑定が行われ、固定資産税評価額と異なる評価がされた場合には、もはや固定資産税評価額の比率を用いる合理性の根拠は失われる、という理屈です。
2. 買主と売主で、狙う方向は正反対になる
按分比率は、当事者の利害が真っ向から対立する数字です。
買主は建物比率を高くしたい。
課税仕入れが増え、減価償却費も増えるからです。
売主は建物比率を低くしたい。
建物部分だけが課税売上になるからです。
では、どの物件で固定資産税評価額の比率が「ずれて」いるのか。
典型は二つです。
ひとつは建物側が過小なケース。
土地の評価額は公示価格の7割水準ですが、家屋は新築時で再建築価額の5割程度と、そもそも水準が違います。
加えて近年の建築費上昇は家屋評価額にタイムリーには反映されません。
築浅、あるいは大規模修繕で多額の資本的支出をしたのに反映されていない物件では、鑑定で建物比率が上がる可能性があります。
改修による価値の増加が反映されていないとして、鑑定の積算価格比による按分を認めた裁決(国税不服審判所令和5年6月21日公表裁決)もあります。
もうひとつは土地側が過小なケース。
土地の固定資産税評価は原則として筆ごとに行われるため、複数筆を一体で建物と駐車場の敷地として使っているのに、道路に接しない筆が無道路地として低額に評価されていることがあります。
この場合は鑑定で土地比率が上がる、つまり売主に有利な方向へ動きます。
差は小さくありません。
築7年の木造アパート(売買代金1億1,500万円)では、固定資産税評価額の建物比率40.3%に対し鑑定は52.4%。
逆に築31年のRC造賃貸マンション(同2億150万円)では、52.9%に対し鑑定は34.8%でした。
1億円の取引で比率が10ポイント動けば、建物の対価は1,000万円動きます。
3. 間違えて申告しても取り返せる。ただし単独では動かない
按分を誤って申告した場合でも、打つ手はあります。
固定資産税「評価額」ではなく「課税標準額」の比率で按分して消費税を申告してしまった事例があります。
住宅用地は課税標準の特例で大きく圧縮されますから、その比率では土地が過小、建物が過大、つまり課税売上を過大に申告することになります。
この事案では鑑定評価額の比率で更正の請求を行い、消費税約700万円の還付を受けています。
見落としがちなのは、消費税と法人税・所得税が連動することです。
建物の対価を下げれば消費税は減りますが、その分だけ土地の対価が増え、譲渡損益の中身が動きます。
先の事案でも、消費税の還付に伴い法人税は修正申告となりました。
片側だけを見て動かすと、もう片方から戻ってきます。
そして費用対効果です。
売買代金7,980万円、建物比率は固定資産税評価額ベース40.0%に対し鑑定の概算45.3%、差は5.3ポイント。
この案件では依頼者が鑑定を見送りました。
動かす価値があるかは、代金総額×比率差×税率でおおよそ計算できます。
先に電卓を叩いてから依頼を決める、という順番です。
4. 実務の勘所——押印する前に確認したい3つのこと
第一に、契約書に内訳があるかどうか。
インボイス制度開始後は、売主が適格請求書発行事業者であれば建物に係る消費税額等が明記されるため、この論点は減ります。
逆に売主が個人などの免税事業者なら、従来どおり内訳が不明なままになりがちです。
仲介業者から「固定資産税評価額の比率で書きますね」と連絡が来たとき、それが実は分かれ目です。
第二に、当たりを付けてから鑑定を頼むこと。
築浅か、大規模修繕をしているか、複数筆が一体利用されていないか。
この3点で、比率が自分に有利な方向へ動きそうかの見当はつきます。
見当がつかないまま依頼すると、報酬を払って不利な数字を手にすることもあり得ます。
第三に、鑑定の中身です。
裁判で採用された鑑定は、いずれも積算価格だけでなく収益価格も試算しています。
報酬を抑えるために収益価格の試算を省いた鑑定は、いざというときに「適正な鑑定」と認められないおそれがあります。
数字は、眺めるためではなく判断するために使うものです。
「建物はいくらにしますか」と聞かれたときに、消費税・減価償却・譲渡損益の3つを並べて答えられるかどうか。
そこで手取りが変わります。
おわりに
当事務所では、不動産の売買をご相談いただいた際、契約書に内訳を書き込む前の段階から、消費税・減価償却・譲渡損益の3方向を並べてご提案しています。
すでに申告を終えた案件でも、按分方法によっては更正の請求という選択肢が残る場合があります。
私たちは経営理念に「ともに未来を描く」を掲げています。
一度の取引の税額ではなく、その物件を何年持ち、最後にどう出口を迎えるのかから逆算して、契約書のあの一行を決めていく。
ぜひ一緒に考えさせてください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和7年度時点の税制を参考にしています。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


