法人で不動産を買った翌年の1月、「税務署に出す紙」があるのをご存じですか?——支払調書と印紙税で法人大家が取りこぼす3つの分かれ道
投稿日:2026年09月27日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「決算と申告さえ済ませれば、法人の税務は一通り終わり」——資産管理法人でアパートやビルをお持ちの方から、よくそう伺います。
ところが法人には、決算とは別に、毎年1月末までに税務署へ提出する「法定調書」という書類があります。
しかも不動産を買った年ほど、その枚数が増えます。
出し忘れても納税額が増えるわけではないので気づきにくいのですが、罰則が定められた法律上の義務です。
今日は、この「年に一度の紙」を軸に、法人大家が取りこぼしやすい分かれ道を3つに絞ってお伝えします。
目次
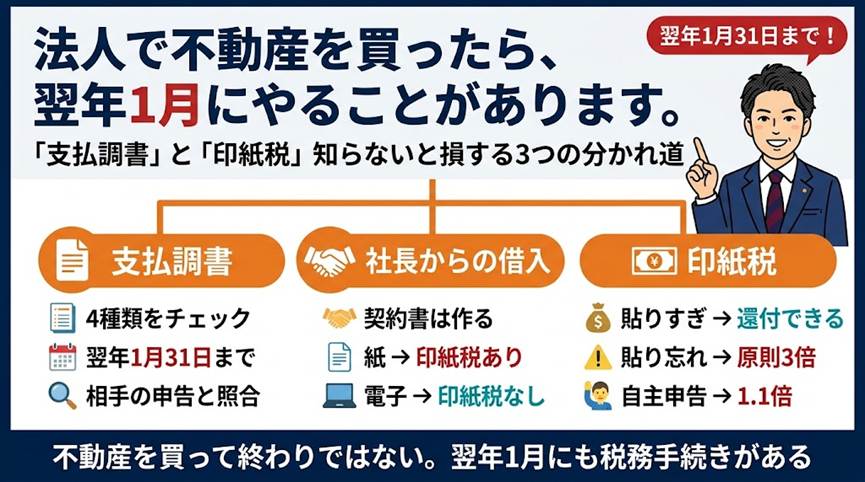
1. 法人大家が1月末までに出す「支払調書」は4種類
2. 分かれ道① 調書は「相手の申告」と突き合わされる——自分が売る側でも同じ
3. 分かれ道② 社長からの借入は「契約書は作る、でも紙にしない」
4. 分かれ道③ 払いすぎた印紙は戻る、貼り忘れは3倍になる
1. 法人大家が1月末までに出す「支払調書」は4種類
法定調書とは、「誰に、何の名目で、いくら支払ったか」を支払った側が税務署に報告する書類です。
給与の源泉徴収票が代表格ですが、不動産を扱う法人には、それ以外に4種類の支払調書が関わってきます。
一つ目は「不動産等の譲受けの対価の支払調書」。
物件を買ったとき、同じ売主への年間の支払合計が100万円を超える場合に提出します。
土地と建物の面積や金額、あっせんした仲介会社まで記載します。
二つ目は「不動産等の売買又は貸付けのあっせん手数料の支払調書」。
仲介手数料が同じ相手に年間15万円を超えると対象です。
三つ目は「不動産の使用料等の支払調書」。
借地の地代や事務所家賃、更新料、礼金などを個人に年間15万円超支払った場合が対象です。
四つ目は「報酬、料金、契約金及び賞金の支払調書」。
登記を頼んだ司法書士や顧問税理士への報酬が年間5万円を超えると提出します。
相手が司法書士法人・税理士法人でも、源泉徴収は不要ですが調書は必要です。
ここは見落としが多いところです。
これらを「法定調書合計表」にまとめ、支払った年の翌年1月31日までに所轄税務署へ提出します。
未提出には、1年以下の懲役または50万円以下の罰金という罰則が所得税法に定められています。
支払先の個人番号の提供を断られた場合は、求めた経過を記録に残しておけば、空欄のままでも受理されます。
2. 分かれ道① 調書は「相手の申告」と突き合わされる——自分が売る側でも同じ
なぜ税務署は、納税額に直結しない紙を集めるのか。
答えは単純で、調書は「相手方の申告を照合する材料」だからです。
あなたの法人が提出した譲受けの調書は、売主の譲渡所得の申告と突き合わされます。
仲介手数料の調書は仲介会社の売上と、報酬の調書は司法書士の収入と照合されます。
ここで視点を裏返してみてください。
あなた個人が所有する土地を、どこかの法人に売ったとします。
その法人は翌年1月、あなたの氏名と売買金額を記した調書を税務署に出しています。
つまり「売ったことは税務署に知られている」のが前提です。
譲渡所得の申告を忘れたまま数年が経ち、お尋ねが届いてから慌てる、というご相談は毎年あります。
調書の仕組みを知っておくことは、出す側の義務であると同時に、受け取る側の身を守る知識でもあります。
3. 分かれ道② 社長からの借入は「契約書は作る、でも紙にしない」
法人で物件を買うとき、自己資金の部分は社長個人から法人への貸付という形になるのが通常です。
「自分の財布から自分の会社に移すだけ」と、契約書を作らない方が少なくありません。
しかし契約書がなければ、税務調査で貸付なのか出資なのか、あるいは会社の収益なのかを説明する根拠がなくなります。
相続の場面でも、この貸付金は社長の相続財産として額面で評価されますから、残高と条件を証明できる書面は必須です。
一方で、金銭消費貸借契約書は印紙税の課税文書です。
貸付額が1,000万円超5,000万円以下なら2万円、5,000万円超1億円以下なら6万円の印紙が必要になります。
不動産売買契約書のような軽減措置もありません。
ここに分かれ道があります。
印紙税は「紙の文書を作成したとき」に課税される税金であり、契約書を印刷せずに電子データのまま取り交わした場合は課税されない、という見解を国税庁が示しています。
高額な電子契約システムは不要で、契約書のファイルを社長の個人メールから法人のメールへ送り、双方が電磁的記録として保管する方法でも足ります。
その際は契約書末尾の「本書2通を作成し各1通を保有する」という一文を、「電磁的記録を作成し、電子メールで授受し各自保管する」という趣旨に改めておきます。
契約書は作る、しかし紙にはしない。
これで数万円の印紙税が要らなくなり、貸付の証拠も残ります。
4. 分かれ道③ 払いすぎた印紙は戻る、貼り忘れは3倍になる
印紙には、もう一つ知っておきたい非対称があります。
過大に貼ってしまった印紙は、「印紙税過誤納確認申請」を所轄税務署に行えば還付されます。
期限は文書を作成した日から5年以内で、原本の提示が必要です。
仲介会社の言うとおりに貼ったが、後から計算し直すと貼りすぎだった、というケースは珍しくありません。
逆に、貼るべき印紙を貼っていなかった場合は、本来の印紙税額の3倍の過怠税がかかります。
調査で指摘される前に自主的に申し出れば1.1倍で済みます。
貼ったが消印を忘れた場合も、印紙の額と同額の過怠税です。
しかもこの過怠税は法人税の損金になりません。
入居者から5万円以上の敷金を受け取って発行する受取書も、法人が発行するものは200円の印紙の対象です。
件数が積み上がる賃貸業では、契約書式のひな形の段階で整えておくのが確実です。
結び
支払調書も印紙も、一件あたりの金額は小さく、納税額を左右するものではありません。
だからこそ後回しになり、調査のときに「他はどうなっているのか」と見られる入口になります。
裏を返せば、年間の実務カレンダーに1月末の調書と、契約ひな形の印紙ルールを一度組み込んでしまえば、それ以降はほとんど手間なく回る領域でもあります。
当事務所では、法人で物件を取得されたお客様に対し、決算だけでなく翌年1月の法定調書の対象取引を取得時点で一覧にし、役員借入の契約書式まで含めてお渡ししています。
目先の一枚の紙ではなく、その法人を10年後にどう承継するかから逆算して整えるのが、経営理念に掲げる「ともに未来を描く」という私たちの仕事です。
法人で不動産を買われた方、あるいはこれから買われる方は、決算の前に一度ご相談ください。
免責事項
本記事は一般的な情報提供を目的としたものであり、個別の税務判断を保証するものではありません。
税制は改正される場合があり、実際の取扱いは個別の事実関係により異なります。
ご判断にあたっては、必ず顧問税理士等の専門家にご確認ください。
この記事の監修
税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。