
不動産を身内や自社に売るなら「相続税評価額どおりなら安心」と思っていませんか?——時価の算定方法と場面で結果が変わる3つの分かれ道
投稿日:2026年10月16日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
親族や自分の会社に不動産を売る、あるいは生前に不動産を買って相続税評価額を圧縮する——こうした場面で「相続税評価額どおりにやっておけば税務署に文句を言われない」と考えている方は少なくありません。
しかし実際の裁決・判決を見ると、税務上の「時価」は一つの決まった数字ではなく、個人間か法人が絡むかという当事者の組み合わせ、鑑定評価の手法の選び方、そして相続開始からの時間軸によって結論が変わります。
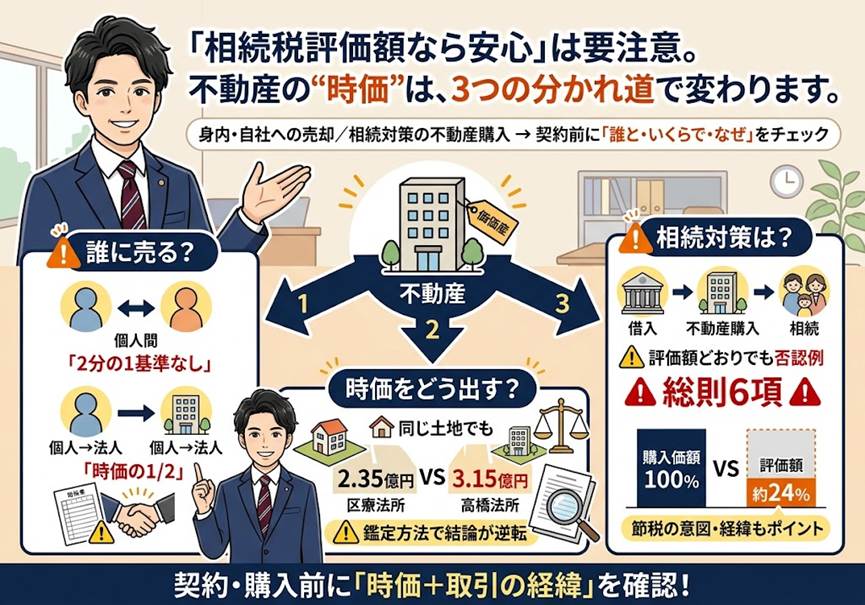
今日は、①相続税評価額での売買がどこまで安全か、②同じ土地でも地裁と高裁で時価判定が割れた事例、③相続税評価額どおりの申告そのものが覆った「総則6項」の最高裁判決、という3つの視点で整理します。
目次
1. 相続税評価額での売買は「原則安全」——ただし個人間か法人が絡むかで基準が違う
2. 同じ土地でも時価は割れる——地裁と高裁で結論が逆転した事例
3. 相続税評価額どおりの申告でも覆る——「総則6項」が適用された最高裁判決
4. 時価のブレを税務調査で突かれないために——確認したい3つの分かれ道
1. 相続税評価額での売買は「原則安全」——ただし個人間か法人が絡むかで基準が違う
個人間で不動産を安く譲り受けると、相続税法7条の「みなし贈与」が問題になります。
条文は「著しく低い価額の対価で財産の譲渡を受けた場合」に、対価と時価との差額を贈与により取得したものとみなす、というものです。
親族間の土地売買が争われた東京地裁判決(平成19年8月23日、納税者勝訴・確定)は、相続税評価額と同水準以上の対価で譲渡が行われた場合には、原則として「著しく低い価額」の対価による譲渡とは言えないと判示しました。
相続税評価額どおりかそれ以上で売買しておけば、原則としてみなし贈与の心配はないということです。
ただし、実務家が誤解しやすいのが「2分の1」という基準です。
個人から法人への低額譲渡には、所得税法59条・同法施行令169条により「時価の2分の1に満たない金額」という明確な数値基準がありますが、個人間の相続税法7条にこの基準はありません。
相続税法7条は第三者間の取引にも区別なく適用され、実際にさいたま地裁判決(平成17年1月12日、確定)では、専門家を介さず当事者間の合意だけで決めた売買価額1,500万円に対し、課税庁は7,090万円、裁判所は複数の鑑定評価をもとに4,513万円と認定し、差額3,013万円がみなし贈与とされました。
相続税評価額という「ものさし」がない取引ほど、後から時価を洗い直されるリスクが高いということです。
2. 同じ土地でも時価は割れる——地裁と高裁で結論が逆転した事例
「時価の2分の1」という基準自体は明確でも、その分母である「時価」がそもそも一つに定まらないことがあります。
象徴的なのが、被相続人が生前に同族会社へ不動産を1億2,000万円で譲渡した事案です。
税務署は時価を4億840万円と評価して更正処分を行いましたが、東京地裁(令和2年10月23日判決)は広大地の評価減を認めて時価を2億3,489万円と算定し、譲渡価額はその2分の1(1億1,744万円)以上として処分を取り消しました。
ところが東京高裁(令和4年12月7日判決、確定)は広大地の評価減を認めず時価を3億1,529万円と算定し直し、2分の1未満として課税処分を適法と判断しました。
鑑定に広大地の減価要素を織り込むかどうかという算定方法の違いだけで、結論がひっくり返ったのです。
実務上の怖さは、この種の判断が「取引をした後」に確定する点にあります。
取引時点で2分の1を超えているつもりでも、税務調査や訴訟で異なる鑑定評価が採用されれば、結果はいつでも動きうるということです。
3. 相続税評価額どおりの申告でも覆る——「総則6項」が適用された最高裁判決
第三の視点は、相続税評価額どおりに申告しても否認され得るという論点です。
財産評価基本通達6項(いわゆる総則6項)は、通達どおりの評価方法が「著しく不適当」と認められる場合には、国税庁長官の指示により評価するとしています。
令和4年4月19日の最高裁判決(棄却=納税者敗訴、確定)は、90歳を超えていた被相続人が銀行からの借入れで2つの不動産(甲・乙)を購入し、相続税評価額が購入価額の23.9%・24.3%程度にとどまり相続税負担がほぼゼロになった事案です。
課税庁は総則6項を適用して鑑定評価額に基づき更正処分を行い、最高裁もこれを容認しました。
この判決のポイントは、評価額と時価の乖離率が大きいことだけで総則6項が適用されたわけではない点です。
判決は適用にあたり「被相続人が相続税の負担を減じ又は免れさせる行為をしたこと」を考慮しているとしており、高齢での多額の借入れと不動産購入という経緯、つまり節税の意図性・計画性も判断材料にされています。
相続税評価額どおりの申告は原則ではあっても、「絶対に安全な数字」ではないということです。
4. 時価のブレを税務調査で突かれないために——確認したい3つの分かれ道
ここまでの3つの裁決・判決から、実務で確認しておきたい分かれ道を整理します。
第一に、個人間の取引か、法人が絡む取引かという分かれ道です。
相続税法7条(個人間のみなし贈与)には数値基準がなく社会通念に従って個別に判断されるのに対し、所得税法59条(個人から法人への低額譲渡)には時価の2分の1という明確な基準があります。
同じ「身内への安売り」でも適用条文と物差しが違うことを踏まえて価格を決める必要があります。
第二に、鑑定評価の手法という分かれ道です。
広大地の評価減のように、どの減価要素をどこまで織り込むかで時価は数千万円単位で動きます。
「2分の1」のボーダーライン付近の取引では、複数の鑑定評価を取っておくなど、後から評価が覆されるリスクを小さくしておくことが有効です。
第三に、相続税評価額どおりでも「意図」が見られていないかという分かれ道です。
乖離率が大きい取引を、高齢での借入れなど負担軽減が明確に読み取れるスキームの中で行うと、総則6項のリスクが高まります。
相続税評価額に頼り切らず、乖離率と取引の経緯の両方を事前に点検しておくことをおすすめします。
おわりに
当事務所では、身内や自社への不動産譲渡、相続対策としての不動産購入について、相続税評価額と鑑定評価額の乖離を事前に確認し、税務リスクを数値で試算するお手伝いをしています。
「身内に不動産を安く譲りたい」「相続税対策として不動産の購入を検討している」という方は、契約や登記の前に一度ご相談ください。
経営理念「ともに未来を描く」のとおり、目先の節税だけでなく、将来の税務リスクまで見据えたご提案をいたします。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和7年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


