
親族に相場より安く売れば、それで安心?——身内の不動産売買で余計な税金を招かない3つの勘所
投稿日:2026年08月18日
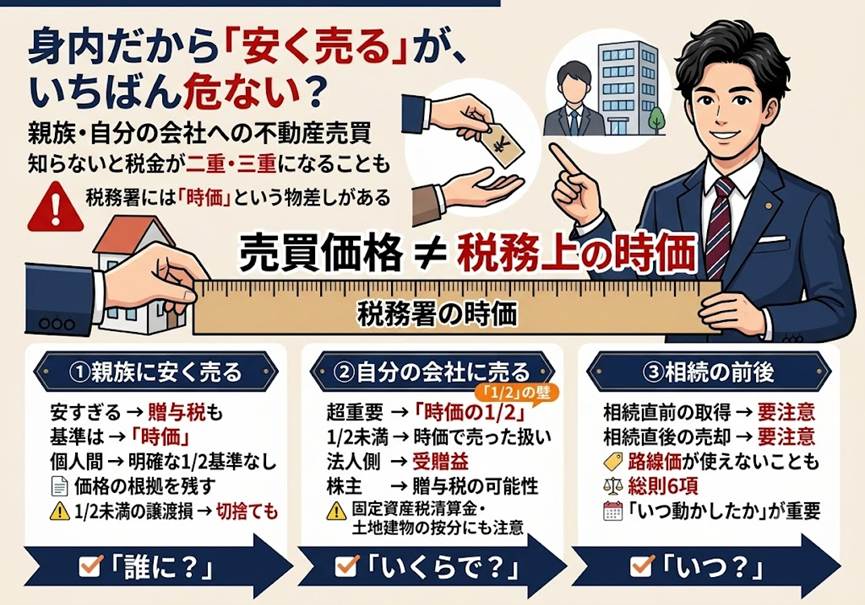
朝4時起きの名古屋の税理士丸山です。
「身内の取引だから、価格は当事者で自由に決めていい」——親から子へ、あるいはご自身から同族会社へ不動産を移すとき、そう考えて相場よりぐっと安い値段をつける方は少なくありません。
ところが不動産の売買には、当事者が決めた金額とは別に「税務上の時価」というもう一つの物差しが存在します。
ここを外すと、売った側にも買った側にも思わぬ税金が降りかかります。
今日は、身内の不動産売買で失敗しないための3つの視点を整理します。
<目次>
1. 「安く売る」と、買った側に贈与税がかかることがある
2. 自分の会社に売るなら「時価の2分の1」の壁に注意
3. 相続の直前に動かすと、路線価が通用しないことがある
4. 3つの視点を、売買を決める前のチェックに変える
1. 「安く売る」と、買った側に贈与税がかかることがある
親から子へなど、個人どうしの売買では、「著しく低い価額」で譲り受けると、時価との差額が贈与とみなされ、買った側に贈与税がかかります(相続税法7条・みなし贈与)。
ここでのポイントは2つです。
1つは、判定に使う「時価」は路線価などの相続税評価額そのものではなく、通常の取引価額だということ。
もう1つは、後述する法人が絡む取引と違い、個人間には「時価の2分の1」といった明確な線引きが法律上ないことです。
過去の裁判例では、相続税評価額(おおむね公示地価の8割の水準)による親族間の土地売買は、原則として「著しく低い価額」には当たらないと判断されたものもあります。
ただし個別の事情によって結論は変わり得ますので、「なぜその価額にしたのか」を説明できる資料を必ず残しておくことが大切です。
+αの視点:身内に安く売って出た「大赤字(譲渡損)」は、税務上なかったものとされる
また、個人間で「時価より安く売る」ことのもう一つのペナルティに、売った側(親など)の譲渡損の切り捨てがあります(所得税法59条2項)。
たとえば、大昔に高く買った土地を、子へ時価3,000万円の2分の1未満(たとえば1,000万円)で格安譲渡したとします。
このとき親の側で「買った値段より安く売って大赤字が出たから、今年の給与所得や不動産所得の黒字と相殺して節税しよう」と考えても、個人に対する低額譲渡(時価の2分の1未満)で生じた損失は「なかったもの」とみなされ、損益通算はできません。
しかも子が将来その土地を売るときの取得費は、親が大昔に買ったときの取得費を引き継ぐため、親の譲渡損だけが宙に浮いて丸損になりかねないのです。
2. 自分の会社に売るなら「時価の2分の1」の壁に注意
ご自身が持つ不動産を、自分や家族が経営する同族会社へ移すケースです。
ここで効いてくるのが「時価の2分の1」の壁。
個人が法人へ時価の2分の1未満で売ると、実際にいくらで売ったかに関係なく「時価で売った」とみなされ、売った本人に譲渡所得税がかかります(所得税法59条・みなし譲渡)。
安く売って手取りを抑えたつもりが、受け取っていない値上がり益にまで課税されてしまうのです。
+αの視点:「固定資産税の清算金」と土地・建物の按分を見落とすと、狙ったはずの「2分の1」が崩れる
実務でこの「2分の1」を狙い、時価3,000万円の土地をちょうど1,500万円超(たとえば1,501万円)で同族会社へ売る、といった際に見落としがちなのが「固定資産税の清算金」と土地・建物の按分です。
年の途中の売買では、慣習として買主から売主へ日割りの固定資産税清算金を授受しますが、税務上この清算金は単なる立替金の精算ではなく、売買代金(譲渡対価)の一部として譲渡所得の収入金額に含めなければなりません。
さらに土地と建物を一括で売る場合、対価の総額は土地と建物へ合理的に按分する必要があります。
ここで建物側に多く配分されると、狙って設定したはずの土地の対価が土地の時価の2分の1未満まで下がり、みなし譲渡が直撃することがあります。
ギリギリを攻めるときこそ、清算金の扱いと按分まで含めた、プロによるミリ単位の価格設計が欠かせません。
一方、安く買った法人側にも、時価との差額が受贈益として法人税の対象になります(法人税法22条)。
さらに、その取引で会社の株式価値が上がれば、既存の株主に対しても贈与とみなして課税が及ぶことがあります(相続税法9条)。
たった一度の取引で、税金が二重三重に重なりかねないのが、法人が絡む売買の怖さです。
3. 相続の直前に動かすと、路線価が通用しないことがある
「不動産は路線価で評価すれば相続税評価額が下がる」——これは原則として正しいのですが、例外があります。
相続の直前に多額の借入で不動産を取得し、路線価と実勢価格の差だけで相続税を大きく圧縮したような事案では、路線価による評価が「著しく不適当」として否認され、鑑定評価などの時価で評価し直された例があります(財産評価基本通達6項・いわゆる総則6項)。
+αの視点:「相続直前の取得」だけでなく「相続直後の売却」も税務署に狙われやすい
気をつけたいのは、総則6項が問題になるのは相続直前の取得だけではない、という点です。
相続で取得したアパートや土地を、納税資金づくりのために相続開始から間もなく売却し、その実際の売却価額(実勢価格)が路線価等の相続税評価額を大きく上回っていた場合、税務署は「客観的な取引価格が現に判明しているのだから、路線価ではなく実勢の時価で評価し直すべきだ」として、総則6項の適用を検討してくることがあります。
相続税の申告が終わったからと安心せず、相続発生から数年内の売却を検討される場合は、その申告自体の安全性をあらかじめ点検しておくと安心です。
令和4年には、最高裁もこの取扱いを認める判断を示しました。
相続を見据えた組替えほど、「いつ」「何のために」動かしたのかが問われます。
節税の効果が大きく見える手法ほど、時間軸と取得の意図に無理がないかを冷静に確かめておきたいところです。
4. 3つの視点を、売買を決める前のチェックに変える
身内の取引で怖いのは、価格を決めた「後」になって税務署の物差しを知ることです。
売買を決める前に、①誰から誰へ動かすのか(個人どうしか、法人が絡むか)、②その価額は「税務上の時価」から見て説明できるか、③相続の時期と近すぎないか——この3点を先に確認するだけで、避けられたはずの課税をぐっと減らせます。
値付けの根拠となる資料や試算は、後から必ず効いてきます。
安いか高いかの前に、「説明できるか」を基準にしてみてください。
おわりに
当事務所では、親族間・同族会社との不動産取引について、税務上の時価の考え方から価額の根拠づくり、相続を見据えた移転の順序まで、一件ずつ数字で確認しながらお手伝いしています。
経営理念「ともに未来を描く」のとおり、目先の一取引だけでなく、その先の相続・承継まで見据えて、安心して動ける道筋をご一緒に描きます。
気になる点があれば、価格を決める前にお気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別の税務・法務に関する助言ではありません。
実際のご判断にあたっては、具体的な事実関係に基づき、税理士等の専門家にご相談ください。
記事の内容は執筆時点の法令等に基づいています。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


